
Ликвидный стейкинг-протокол ether.fi (ETHFI) в текущем квартале окончательно разорвёт оставшиеся структурные связи с протоколом рестейкинга EigenLayer. По данным документации проекта, по состоянию на август в рестейкинге оставалось менее 1% активов протокола, а учётные данные для вывода EigenPod планируется удалить до конца года.
Что изменилось. При запуске ether.fi в 2024 году все депозиты автоматически отправлялись в рестейкинг на EigenLayer. В августе 2026 года компания убрала рестейкинг из weETH — основного токена протокола, который широко используется в DeFi в качестве залога. Теперь weETH работает как обычный токен ликвидного стейкинга. Пользователи, которые всё ещё хотят получать доходность от рестейкинга, должны отдельно выбрать токен weETHs, построенный на конкурирующей платформе Symbiotic.
Генеральный директор ether.fi Майк Силагадзе объяснил решение соотношением риска и доходности: по его словам, значимых возможностей для заработка в рестейкинге больше не осталось, а стейкеры воспринимали его как дополнительный риск, поэтому выход стал логичным шагом.
Обещанная «двойная доходность» так и не появилась. Идея рестейкинга заключалась в том, что заблокированный ETH мог бы выполнять вторую функцию: EigenLayer «сдавал бы в аренду» его безопасность сторонним сервисам — оракулам, слоям доступности данных и другим, — а те платили бы за защиту. На пике EigenLayer удерживал $19.7 млрд. Однако сервисы, покупавшие безопасность, так и не стали платить достаточно, чтобы покрыть и базовую доходность стейкинга, и премию сверху.
Цифры наглядно показывают масштаб проблемы. По данным DefiLlama на 8 сентября, сектор рестейкинга с TVL в $10.02 млрд сгенерировал за неделю лишь около $100 тыс. комиссий. Для сравнения, ликвидный стейкинг с TVL $51.87 млрд принёс за тот же период $27.35 млн. В пересчёте на каждый доллар обычный стейкинг зарабатывает примерно в 53 раза больше.
Что добило сектор. Два события окончательно лишили рестейкинг привлекательности. Во-первых, в течение 2025 года завершились программы поинтов, которые фактически субсидировали депозиты. Во-вторых, в апреле 2025 года EigenLayer активировал слэшинг — механизм штрафов, при котором оператор теряет часть застейканного ETH за нарушения. Риск из теоретического стал реальным, а дополнительной доходности для его компенсации так и не появилось.
Если не учитывать ether.fi, остальной сектор выглядит совсем скромно. Пять крупнейших оставшихся протоколов ликвидного рестейкинга — Renzo, Kelp, Swell, Puffer Finance и Bedrock — во втором квартале 2026 года суммарно получили $953 350 валовой прибыли против $2.18 млн тремя кварталами ранее. Puffer, привлёкший в своё время $23 млн инвестиций, заработал за квартал лишь $21 590, а Swell — $22 370. При этом, как показывают отчёты, прибыль этих компаний формировалась за счёт обычных комиссий за стейкинг, а не за счёт самого рестейкинга.
Взлом Kelp как дополнительный удар. В апреле 2026 года злоумышленник атаковал кроссчейн-мост протокола Kelp и за 46 минут выпустил 116 500 rsETH стоимостью около $293 млн без какого-либо обеспечения. Эти токены были внесены в Aave в качестве залога, под который атакующий занял реальный ETH. В последующие дни из Aave вывели около $6 млрд, а потенциальный безнадёжный долг оценивался в $123–230 млн. Сам механизм EigenLayer при этом не пострадал — уязвимым оказался именно мост. Но инцидент показал, что держатели токенов ликвидного рестейкинга принимают на себя дополнительные технические риски, не получая за это дополнительной доходности.
Новая стратегия ether.fi. Вместо рестейкинга компания делает ставку на модель криптовалютного необанка: у ether.fi теперь есть карта, позволяющая тратить средства под залог криптовалюты без её продажи, кредитный рынок на сети Optimism и набор хранилищ. В августе протокол добавил токенизированные акции, металлы и фиатные платёжные каналы. Доля карты в ежемесячной выручке выросла с 17% в январе до 46% в июле.
По словам Силагадзе, доходы от необанкинга полностью компенсировали потери от рестейкинга и падения цены ETH: выручка от стейкинга и рестейкинга сократилась на 70%, но общий годовой темп выручки, по его оценке, вырастет примерно на 38%. Данные DefiLlama при этом рисуют иную картину: валовая прибыль ether.fi снизилась на 47% — с $18.71 млн в третьем квартале 2025 года до $9.99 млн во втором квартале 2026-го. Любопытно, что во втором квартале рестейкинг на EigenLayer ($2.87 млн) всё ещё оставался вторым по прибыльности направлением ether.fi после карты ($3.14 млн).
EigenLayer тоже меняет курс. Сам EigenLayer перестал продвигать рестейкинг как основной продукт. После ребрендинга в EigenCloud проект делает акцент на верифицируемых вычислениях, а рестейкинг служит лишь базовым слоем обеспечения. Объём активов в протоколе сократился до $5.1 млрд с $22.06 млрд в августе 2025 года.
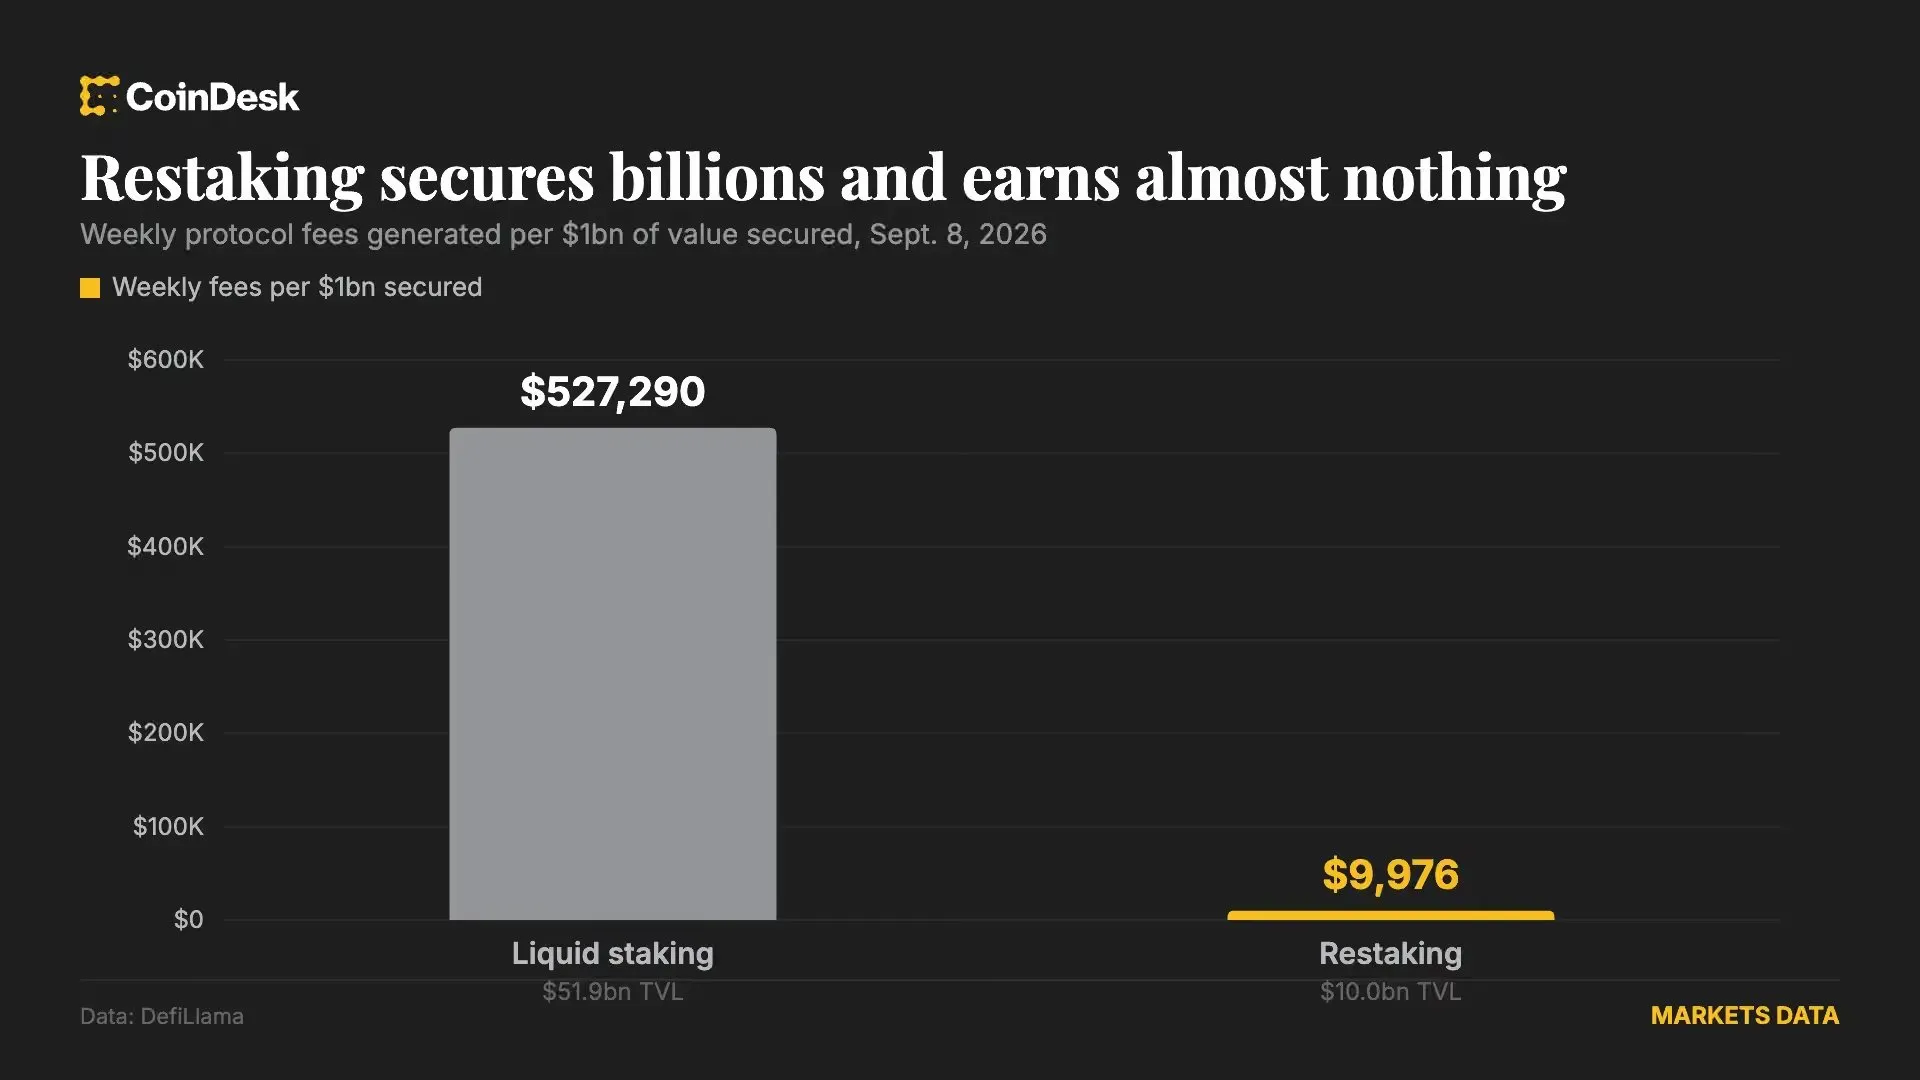
Cектор рестейкинга ($10 млрд TVL) сгенерировал за неделю $100K комиссий