
Цена биткоина торгуется около 78 900 долларов, что достаточно близко к 80 000 долларам, чтобы возродить старую идею о том, что корпоративные трасты могут поднять стоимость корпоративных активов: более высокий курс биткоина должен увеличить стоимость корпоративных активов, вернуть акции выше чистой стоимости активов и вновь открыть возможность выпуска обыкновенных акций как источника новых монет.
Эта последовательность не вернулась. В Strategy, Twenty One Capital и Metaplanet — трёх публичных компаниях, созданных вокруг корпоративных трастов биткоина, общая рыночная капитализация оставалась значительно ниже общей стоимости заявленных активов в биткоинах. Тем не менее, видимая скидка не была однородной и не означала прямого выкупа биткоинов по сниженной цене. Долг, привилегированные акции, заложенные монеты, денежные остатки, варранты и различные методы учёта акций всё это влияло на то, что оставалось для обычных акционеров.
В результате возникла проблема финансирования, а не просто головоломка оценки. Если обыкновенные акции больше не торгуются с надежной премией, их выпуск может разводнить стоимость биткоина на акцию. Долг и привилегированные акции избегают немедленного разводнения обыкновенных акций, но переносят стоимость и риск на более старшие требования. Операционный денежный остаток — единственный регулярный источник, который не добавляет ни того, ни другого, однако раскрытая Metaplanet генерация наличности не достигала масштабов её недавних покупок биткоинов.
Премии за трасты биткоина: три mNAV, три разных ответа
Снимок BitcoinTreasuries от 27 августа оценивал биткоин примерно в 78 900 долларов и давал следующее округлённое сравнение. Эти цифры — аналитический снимок того же дня, а не идеально синхронизированное закрытие рынка: ночные котировки США и запоздалая котировка Токио наблюдались в разное время, и набор данных показывал разные даты владения у компаний.
| Компания | Заявленные BTC | Стоимость BTC | Рыночная капитализация | Стоимость предприятия | mNAV предприятия | mNAV базовый | mNAV разводнённый |
|---|---|---|---|---|---|---|---|
| Strategy | 840 447 | 66,18 млрд долларов | 48,1 млрд долларов | 66,6 млрд долларов | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43 514 | 3,43 млрд долларов | 2,2 млрд долларов | 2,6 млрд долларов | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43 000 | 3,39 млрд долларов | 2,2 млрд долларов | 3,0 млрд долларов | 0,88x | 0,66x | 0,83x |
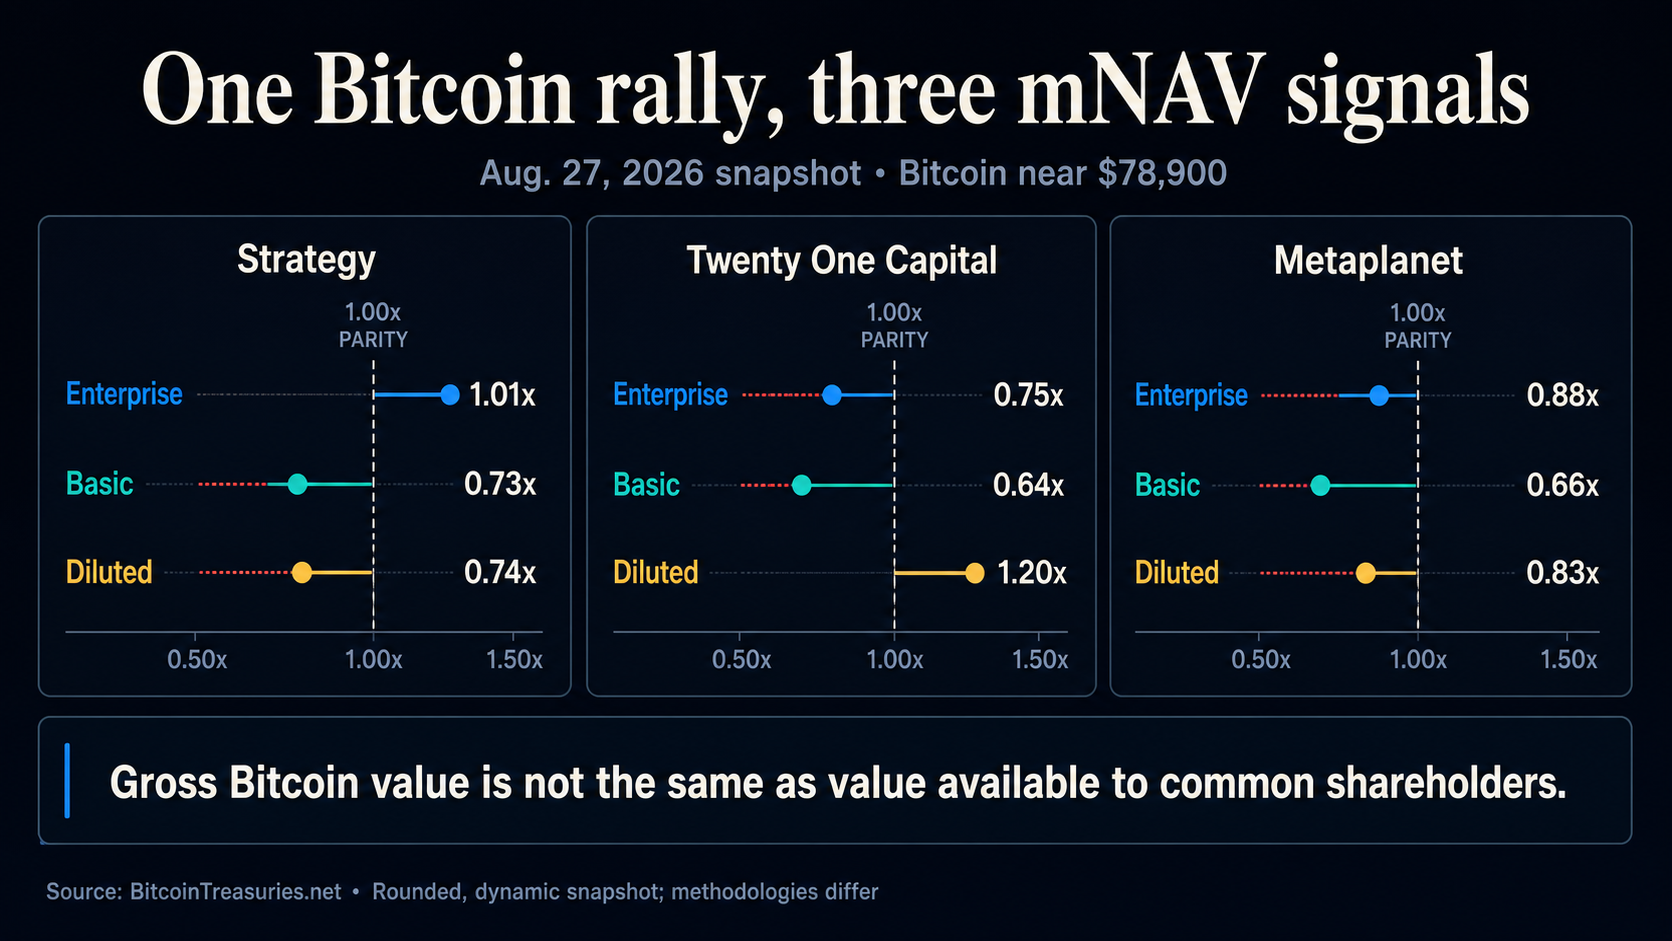
Эти коэффициенты не взаимозаменяемы. Базовый mNAV сравнивает базовую рыночную капитализацию с общей стоимостью биткоинов. Разводнённый mNAV увеличивает знаменатель акций. mNAV предприятия добавляет долг и привилегированные акции и вычитает наличность перед сравнением стоимости предприятия с портфелем биткоинов.
Именно поэтому утверждение «рыночная капитализация ниже стоимости биткоина» является неполным. Акция — это остаточная доля в компании, а не билет на получение её монет. Обычные акционеры находятся позади кредиторов и привилегированных инвесторов, принимают будущее разводнение и остаются подверженными операционным расходам, налогам, решениям управления и ограничениям на активы. Собственное несоответствие таблицы — это предупреждение: Twenty One имел коэффициент 0,64x по базовому mNAV, но 1,20x по разводнённому показателю.
Продажа на 2 млрд долларов от Strategy принесла ликвидность, а не биткоины
Strategy предлагает самый ясный тест старого оборота акций, потому что стоимость предприятия восстановилась примерно до паритета с общей стоимостью биткоинов, тогда как оба показателя обыкновенных акций остались около 0,74x.
Тем не менее, компания продала 18,26 млн акций MSTR с 17 по 23 августа за 2,0065 млрд долларов чистых доходов. Её заявление от 24 августа не сообщило о покупке биткоинов за неделю. Вместо этого Strategy направила 136,4 млн долларов на выкуп привилегированных акций STRC, 300 млн долларов в резерв USD и остаток в наличные USD.
К 23 августа Strategy сообщила о 840 447 BTC, резерве USD в размере 5,10 млрд долларов и наличных USD в размере 1,59 млрд долларов. Эти цифры наличности включали ожидаемые доходы от проданных акций, которые ещё не были рассчитаны.
Выбор имеет значение. Выпуск обыкновенных акций не увеличил автоматически стоимость биткоина на акцию MSTR; он усилил ликвидность и обеспечил старший залог. Заявление Strategy за второй квартал показало около 6,75 млрд долларов основного долга, причём текущая стоимость составляла около 6,71 млрд долларов. Её июньская система цифровых кредитов оценивала ежегодные дивиденды по привилегированным акциям и проценты по долгу примерно в 1,76 млрд долларов вместе.
Резерв снижает краткосрочное давление на финансирование этих обязательств за счёт продаж биткоинов, но также объясняет, почему обычные инвесторы не владеют всей суммой монет без претензий. Strategy всё ещё может продавать акции для корпоративных целей, когда цена акций ниже общей стоимости биткоинов. Но она не может при этом считать, что каждый собранный и конвертированный в биткоины доллар увеличит стоимость биткоина на старую обыкновенную акцию.
Выпуск обыкновенных акций повышает стоимость биткоина на акцию только тогда, когда количество купленных монет на новую акцию превышает предпродажный коэффициент. Комиссии, сохранённая наличность для обязательств и разница между базовым и разводнённым количеством акций — всё это повышает этот порог.
[
Связанное чтение
Strategy собрала 334 миллиона долларов от акционеров MSTR на прошлой неделе — биткоинов не было
Обеспечение Twenty One показывает, почему общая стоимость активов завышает гибкость
Twenty One Capital представляет другую структуру капитала. Она сообщила о 43 514 BTC на 30 июня и 346,8 млн акций класса A, а также 215,7 млн акций класса B. Её базовый mNAV был сильно ниже 1x в снимке от 27 августа, тогда как разводнённый mNAV был выше 1x.
Второе квартальное заявление компании предоставляет недостающий мост. У Twenty One было 486,5 млн долларов основного долга по конвертируемым облигациям, текущая стоимость которых составляла около 484,5 млн долларов. Примерно 16 116 BTC, или 37% от заявленного портфеля, были заложены под обеспечение облигаций и были недоступны для общей ликвидности пока находились в залоге.
Залог не создаёт автоматического сигнала о продаже. Он делает общую стоимость активов и свободную финансовую гибкость разными величинами. Обычный инвестор, оценивающий все 43 514 BTC как свободно размещаемые, игнорируя конвертируемые обязательства, не покупает ту же экспозицию, что и по mNAV предприятия.
Twenty One также сообщила о чистом убытке в 1,273 млрд долларов за первую половину года. Около 1,249 млрд долларов пришлось на снижение справедливой стоимости биткоина, так что это не было аналогичным оттоком наличности. Тем не менее, заявление показывает, почему бухгалтерскую собственность, ликвидность наличности и стоимость биткоина на акцию необходимо разделять. Потеря справедливой стоимости может доминировать в прибыли, не потребляя наличность, тогда как ограничения по залогу и основной долг могут ограничивать возможности выбора, не меняя заявленное количество монет.
Долг всё ещё может финансировать больше биткоинов, не выпуская обыкновенные акции сегодня, но он создаёт старший залог, проценты или конверсионную экспозицию, а иногда и обременяет накапливаемый актив.
[
Связанное чтение
Биткоиновая куча Twenty One в 2,8 млрд долларов стоит гораздо больше, чем её акции, но есть подвох
Metaplanet встроила mNAV в свой механизм финансирования
Metaplanet сообщила о 43 000 BTC и 1,281 млрд выпущенных обыкновенных акций на 30 июня. В данных от 27 августа стоимость монет оценивалась примерно в 3,39 млрд долларов, а обыкновенная собственность — в 2,2 млрд долларов, но структура варрантов компании делает сравнение базовых акций особенно хрупким.
Её эффективный разводнённый KPI включает действующие опционы и финансированные конвертируемые облигации, исключая несколько серий прав на приобретение акций до получения средств от исполнения. В апрельском раскрытии указано 15,9 млн потенциальных акций в 25-й серии, 107,4 млн в 26-й и 100 млн в 27-й, плюс 210 млн в двух приостановленных сериях.
Metaplanet заявила, что mNAV оставался ниже 1x большую часть первой половины года. Она не проводила третье размещение обыкновенных акций по инициативе компании во втором квартале, хотя исполнение прав всё равно выпускало акции. Ключевым моментом является то, что права 27-й серии можно реализовать только при mNAV не менее 1,01x. Таким образом, компания вписала ограничение на финансирование прямо в сам документ, хотя комиссии, рыночное проскальзывание и разница в знаменателе означают, что само ограничение не гарантирует роста стоимости.
Операционный доход пока не заменяет двигатель доступа к рынку. Metaplanet заработала 349 млн иен операционной наличности в первой половине года против 99,782 млрд долларов на покупку биткоинов. Сохранённая наличность может добавить биткоины без нового старшего требования или новых акций, но эти цифры показывают разницу в масштабах.
Запланированные инвестиции Metaplanet в Super League были подписаны, но не закрыты на момент снимка. При условии одобрений они внесут 2 100 BTC и 2,5 млн долларов в обыкновенные акции, варранты и стратегические привилегированные акции, и Super League должна стать консолидированной дочерней компанией. Поэтому монеты должны оставаться в текущем снимке в 43 000 BTC, а не считаться проданными; согласно текущей политике группы, они будут оставаться консолидированными и оценёнными по справедливой стоимости, причём меньшая часть будет относиться к неконтролируемым интересам.
[
Связанное чтение
Ставка Metaplanet на биткоиновый траст в США может открыть доступ к 3,4 млрд долларов, но есть подвох
Оставшийся двигатель меньше и менее автоматический
Каждый вариант обыкновенных акций по премиальной цене несёт компромисс.
Сохранённая операционная наличность — самый чистый путь, потому что она не добавляет ни разводнения, ни старшего требования по финансированию, но сейчас слишком маленькая, чтобы поддерживать приобретение в прежнем темпе. Существующая наличность может быть конвертирована в биткоины, хотя это меняет один корпоративный актив на другой, а не создаёт новую чистую стоимость.
Обыкновенные акции по премиальной цене — масштабируемый путь, который избегает нового старшего требования, но только если чистые средства от выпуска перекрывают постоянный порог стоимости биткоина на акцию и используются для покупки монет. Базовый mNAV ниже 1x — это предупреждение, а не полный тест; соответствующий порог должен включать разводнение, наличность и старшие обязательства.
Долг и привилегированные акции могут сохранить первоначальное количество обыкновенных акций, но купоны, дивиденды, права конвертации и передача залога переносят часть экономики на старших инвесторов. Выкуп за счёт наличности механически увеличивает общую стоимость биткоина на оставшуюся акцию, одновременно уменьшая наличность. Выкуп за счёт биткоинов уменьшает общее количество монет и увеличивает стоимость биткоина на акцию только тогда, когда цена выкупа ниже общей стоимости биткоина на акцию до выкупа. Ни один из путей не накапливает новые биткоины. Разрешение на выкуп MSTR на 1 млрд долларов от Strategy осталось невостребованным до 23 августа.
Ралли биткоина восстановило числитель. Оно не восстановило условия финансирования. Пока эти компании не начнут генерировать намного больше операционной наличности или не вернут себе обоснованную премию обыкновенных акций, следующая покупка биткоина будет зависеть не столько от размера трастов, сколько от того, кто их финансирует, какие требования получает и действительно ли сделка оставляет существующим акционерам больше биткоинов на акцию.
Пост Биткоин достиг 80 000 долларов, но не смог восстановить премии трастов биткоина в Strategy, Twenty One Capital или Metaplanet впервые появился на CryptoSlate.