
Các ngân hàng đang áp dụng cách tiếp cận thận trọng hơn trong việc sử dụng các công cụ AI có thể truy cập tài khoản khách hàng. Citi và PNC đang siết chặt quy định về việc sử dụng những công cụ này. Tuy nhiên, câu hỏi chính vẫn không thay đổi: Ai sẽ phải gánh chịu hậu quả nếu một trợ lý AI phạm sai lầm nghiêm trọng hoặc tin tặc xâm nhập được vào thông tin đăng nhập được cung cấp cho nó? Vấn đề này cần được giải quyết khi tài chính tự chủ phát triển, cho phép AI đưa ra các quyết định tài chính và thực hiện giao dịch thay mặt khách hàng.
Thực tế điều khoản mới Section H của Citi nói gì
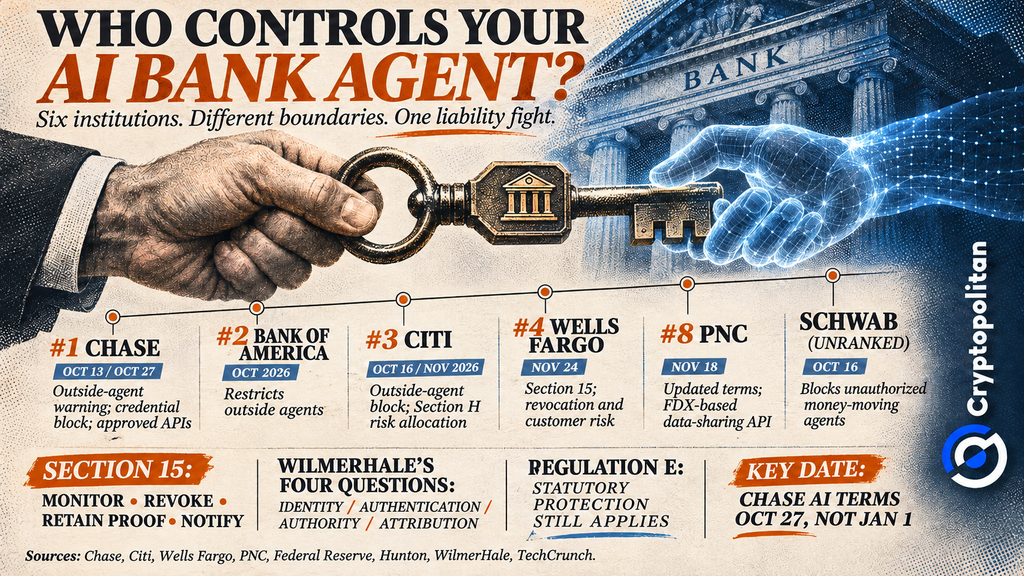
Thỏa thuận của Citi được công bố vào tháng 11 nhắc nhở khách hàng không cho phép các tác nhân AI bên thứ ba truy cập tài khoản của họ. Nếu khách hàng vẫn cung cấp thông tin đăng nhập cho các tác nhân này, bất kỳ hành động nào được thực hiện bằng thông tin đã nêu đều được Citi coi là hợp lệ, ngay cả khi dữ liệu bị rò rỉ sau đó. Tuy nhiên, các điều khoản thỏa thuận chỉ áp dụng cho các tác nhân AI bên thứ ba và tuân thủ pháp luật hiện hành.
PNC tham gia chuỗi biện pháp tháng 10
Vào ngày 18 tháng 11, PNC đã sửa đổi quy định phù hợp với các biện pháp do các ngân hàng hàng đầu khác đưa ra trong tháng 10. Tuy nhiên, những thay đổi này không hạn chế quyền truy cập vào tất cả ứng dụng tài chính. PNC vẫn sẵn sàng cho phép khách hàng chia sẻ thông tin tài khoản ngân hàng thông qua API dựa trên FDX của mình. Do đó, khách hàng có thể kết nối các ứng dụng tài chính mà không cần tiết lộ mật khẩu ngân hàng.
Cách tiếp cận của các ngân hàng hàng đầu khác trong tháng 10 thì đa dạng. Bank of America khuyến cáo khách hàng nên ủy quyền chuyển tiền trước khi tác nhân AI di chuyển tiền. Schwab ngăn chặn các tác nhân AI trái phép cố gắng chuyển tiền của khách hàng.
Chase đã ngăn các công cụ bên ngoài đăng nhập bằng thông tin xác thực của khách hàng vào ngày 27 tháng 10. Tuy nhiên, ngân hàng này vẫn cho phép các kết nối API được phê duyệt để chia sẻ dữ liệu tài khoản. Một thay đổi riêng biệt vào ngày 1 tháng 1 năm 2027 sẽ yêu cầu xác minh thiết bị. Thỏa thuận của Chase cảnh báo:
TRONG PHẠM VI PHÁP LUẬT ÁP DỤNG, BẠN CHỊU TOÀN BỘ RỦI RO DO VIỆC THÔNG TIN ĐĂNG NHẬP CỦA BẠN BỊ LỢI DỤNG MỘT CÁCH GIAN LẬN, CHƯA ĐƯỢC PHÉP HOẶC CÓ HÀNH VI KHÔNG PHÙ HỢP KHÁC.
 Citi, PNC Siết Chặt Quy Định Về Tác Nhân AI Giữa Xung Đột Trách Nhiệm Gian Lận
Quy định thu hồi của Wells Fargo có hiệu lực từ ngày 24 tháng 11
Wells Fargo không hoàn toàn cấm việc sử dụng tác nhân AI. Thay vào đó, ngân hàng này quy định trách nhiệm của khách hàng tại Section 15, sẽ có hiệu lực từ ngày 24 tháng 11. Phần liên quan trong điều khoản dịch vụ viết rằng:
Việc bạn sử dụng bất kỳ tác nhân AI nào đều TỰ CHỊU RỦI RO.
Khách hàng phải theo dõi hoạt động của các tác nhân AI của mình. Khách hàng cũng cần sẵn sàng hủy bỏ ủy quyền khi cần thiết và cung cấp bằng chứng cho Wells Fargo. Ngân hàng có thể chặn quyền truy cập của một tác nhân. Ngoài ra, ngân hàng coi các giao dịch do tác nhân thực hiện là được khách hàng ủy quyền, trừ khi pháp luật quy định khác.
Khi quy định ngân hàng va chạm với luật tiêu dùng
Một tác nhân AI đã đăng nhập thành công có thể thực hiện thanh toán mà chủ sở hữu chưa phê duyệt. WilmerHale nêu bốn vấn đề: nhận dạng, xác thực, thẩm quyền và quy attributions. Do đó, việc đăng nhập thành công không đồng nghĩa với việc khách hàng thực sự đã phê duyệt từng giao dịch.
Theo Quy định E, một chuyển khoản điện tử trái phép (EFT) xảy ra khi ai đó chuyển tiền của người tiêu dùng mà không có sự cho phép thực sự, trong khi người tiêu dùng không nhận được bất kỳ lợi ích nào. CFPB cho biết điều này bao gồm cả các giao dịch được thực hiện bằng thông tin xác thực bị đánh cắp từ bên thứ ba. Các thỏa thuận ngân hàng không thể tước bỏ những biện pháp bảo vệ này. Tuy nhiên, việc xác định xem một tác nhân AI có vượt quá phạm vi hướng dẫn hay không có thể phức tạp hơn.
Hiện tượng rút tiền gửi và cuộc chiến phí đi kèm
Các ngân hàng cũng có lợi ích tài chính. Hunton lưu ý rằng các tác nhân AI có thể chuyển tiền gửi từ các tài khoản thanh toán trả lãi khoảng 0,1% sang các hình thức đầu tư khác mang lại lợi suất 3,3%–5%. Một ước tính cho thấy chi phí tiềm ẩn hàng năm đối với các ngân hàng có thể lên tới 47 tỷ USD.
Các giao dịch dễ dàng hơn có thể thúc đẩy các ngân hàng trên toàn thế giới đưa ra mức lãi suất tiền gửi hấp dẫn hơn. Tuy nhiên, việc hạn chế quyền truy cập của AI cũng có thể khiến các công ty fintech khó cạnh tranh hơn.
Các nguyên tắc tự nguyện mà các ngân hàng đưa ra hai tháng trước
Những hạn chế nghiêm ngặt hơn này trái ngược với những gì các ngân hàng đã đề xuất vào tháng 9. Sáu ngân hàng, bao gồm Bank of America và NatWest, đã công bố năm nguyên tắc cho thương mại dựa trên tác nhân đáng tin cậy.
Như Cryptopolitan đã đưa tin, các ngân hàng nhấn mạnh tính minh bạch, an toàn và quyền kiểm soát của khách hàng. Tuy nhiên, các thỏa thuận mới hơn của họ lại đặt nhiều trách nhiệm hơn lên vai khách hàng. Điều này có thể khiến các mục tiêu trước đây của họ trở nên khó đạt được hơn.
Đừng chỉ đọc tin tức về tiền mã hóa. Hãy hiểu nó. Đăng ký bản tin của chúng tôi. Hoàn toàn miễn phí.