
Ліквідний стейкінг-протокол ether.fi (ETHFI) у поточному кварталі остаточно розриває залишені структурні зв'язки з протоколом рестейкінгу EigenLayer. Згідно з документацією проекту, станом на серпень у рестейкінгу залишалося менше 1% активів протоколу, а дані для виведення EigenPod планують видалити до кінця року.
При запуску ether.fi у 2024 році всі депозити автоматично надсилалися на рестейкінг на EigenLayer. У серпні 2026 року компанія вилучила рестейкінг з weETH — основного токена протоколу, який широко використовується в DeFi як застава. Тепер weETH працює як звичайний токен ліквідного стейкінгу. Користувачі, які все ще хочуть отримувати прибуток від рестейкінгу, мають окремо обрати токен weETHs, побудований на конкуруючій платформі Symbiotic.
Генеральний директор ether.fi Майк Сілагадзе пояснив це рішення співвідношенням ризику і прибутковості: за його словами, значних можливостей заробітку в рестейкінгу більше не залишилося, а стейкери сприймали його як додатковий ризик, тому вихід став логічним кроком.
Обіцяна «подвійна прибутковість» так і не з’явилася. Ідея рестейкінгу полягала в тому, що заблокований ETH міг би виконувати другу функцію: EigenLayer «здавав би в оренду» його безпеку стороннім сервісам — оракулам, слоям доступності даних та іншим, — а ті платили б за захист. На піку EigenLayer утримував $19,7 млрд. Однак сервіси, що купували безпеку, так і не стали платити достатньо, щоб покрити і базову прибутковість стейкінгу, і премію поверх.
Цифри наглядно демонструють масштаб проблеми. За даними DefiLlama на 8 вересня, сектор рестейкінгу з TVL у $10,02 млрд згенерував за тиждень лише близько $100 тис. комісій. Для порівняння, ліквідний стейкінг з TVL $51,87 млрд приніс за той самий період $27,35 млн. У перерахунку на кожен долар звичайний стейкінг заробляє приблизно в 53 рази більше.
Дві події остаточно позбавили рестейкінг привабливості. По-перше, протягом 2025 року завершилися програми поинтов, які фактично субсидували депозити. По-друге, у квітні 2025 року EigenLayer активував слешинг — механізм штрафів, при якому оператор втрачає частину застейканого ETH за порушення. Ризик з теоретичного став реальним, а додаткової прибутковості для його компенсації так і не з’явилось.
Якщо не враховувати ether.fi, решта сектору виглядає дуже скромно. П’ять найбільших залишених протоколів ліквідного рестейкінгу — Renzo, Kelp, Swell, Puffer Finance і Bedrock — у другому кварталі 2026 року загалом отримали $953 350 валової прибутковості проти $2,18 млн три квартали раніше. Puffer, який свого часу залучив $23 млн інвестицій, заробив за квартал лише $21 590, а Swell — $22 370. При цьому, як показують звіти, прибуток цих компаній формувався за рахунок звичайних комісій за стейкінг, а не за рахунок самого рестейкінгу.
У квітні 2026 року зловмисник атакував кросчейн-міст протоколу Kelp і за 46 хвилин випустив 116 500 rsETH вартістю близько $293 млн без жодного забезпечення. Ці токени були внесені в Aave як застава, під яку атакуючий взяв реальний ETH. Наступними днями з Aave вивели близько $6 млрд, а потенційний безнадійний борг оцінювався в $123–230 млн. Сам механізм EigenLayer при цьому не постраждав — уразливим виявився саме міст. Але інцидент показав, що власники токенів ліквідного рестейкінгу беруть на себе додаткові технічні ризики, не отримуючи за це додаткової прибутковості.
Замість рестейкінгу компанія робить ставку на модель криптовалютного необанку: у ether.fi тепер є картка, що дозволяє витрачати кошти під заставу криптовалюти без її продажу, кредитний ринок на мережі Optimism і набір хранилень. У серпні протокол додав токенізовані акції, метали та фіатні платіжні канали. Частка картки у щомісячному доході зросла з 17% у січні до 46% у липні.
За словами Сілагадзе, доходи від необанку повністю компенсували втрати від рестейкінгу і падіння ціни ETH: виручка від стейкінгу та рестейкінгу скоротилася на 70%, але загальний річний темп виручки, за його оцінками, зросте приблизно на 38%. Дані DefiLlama при цьому малюють іншу картину: валова прибутковість ether.fi знизилася на 47% — з $18,71 млн у третьому кварталі 2025 року до $9,99 млн у другому кварталі 2026-го. Цікаво, що у другому кварталі рестейкінг на EigenLayer ($2,87 млн) все ще залишався другим за прибутковістю напрямком ether.fi після картки ($3,14 млн).
EigenLayer також змінює курс. Сам EigenLayer перестав просувати рестейкінг як основний продукт. Після ребрендингу в EigenCloud проект робить акцент на верифікованих обчисленнях, а рестейкінг служить лише базовим шаром забезпечення. Обсяг активів у протоколі скоротився до $5,1 млрд з $22,06 млрд у серпні 2025 року.
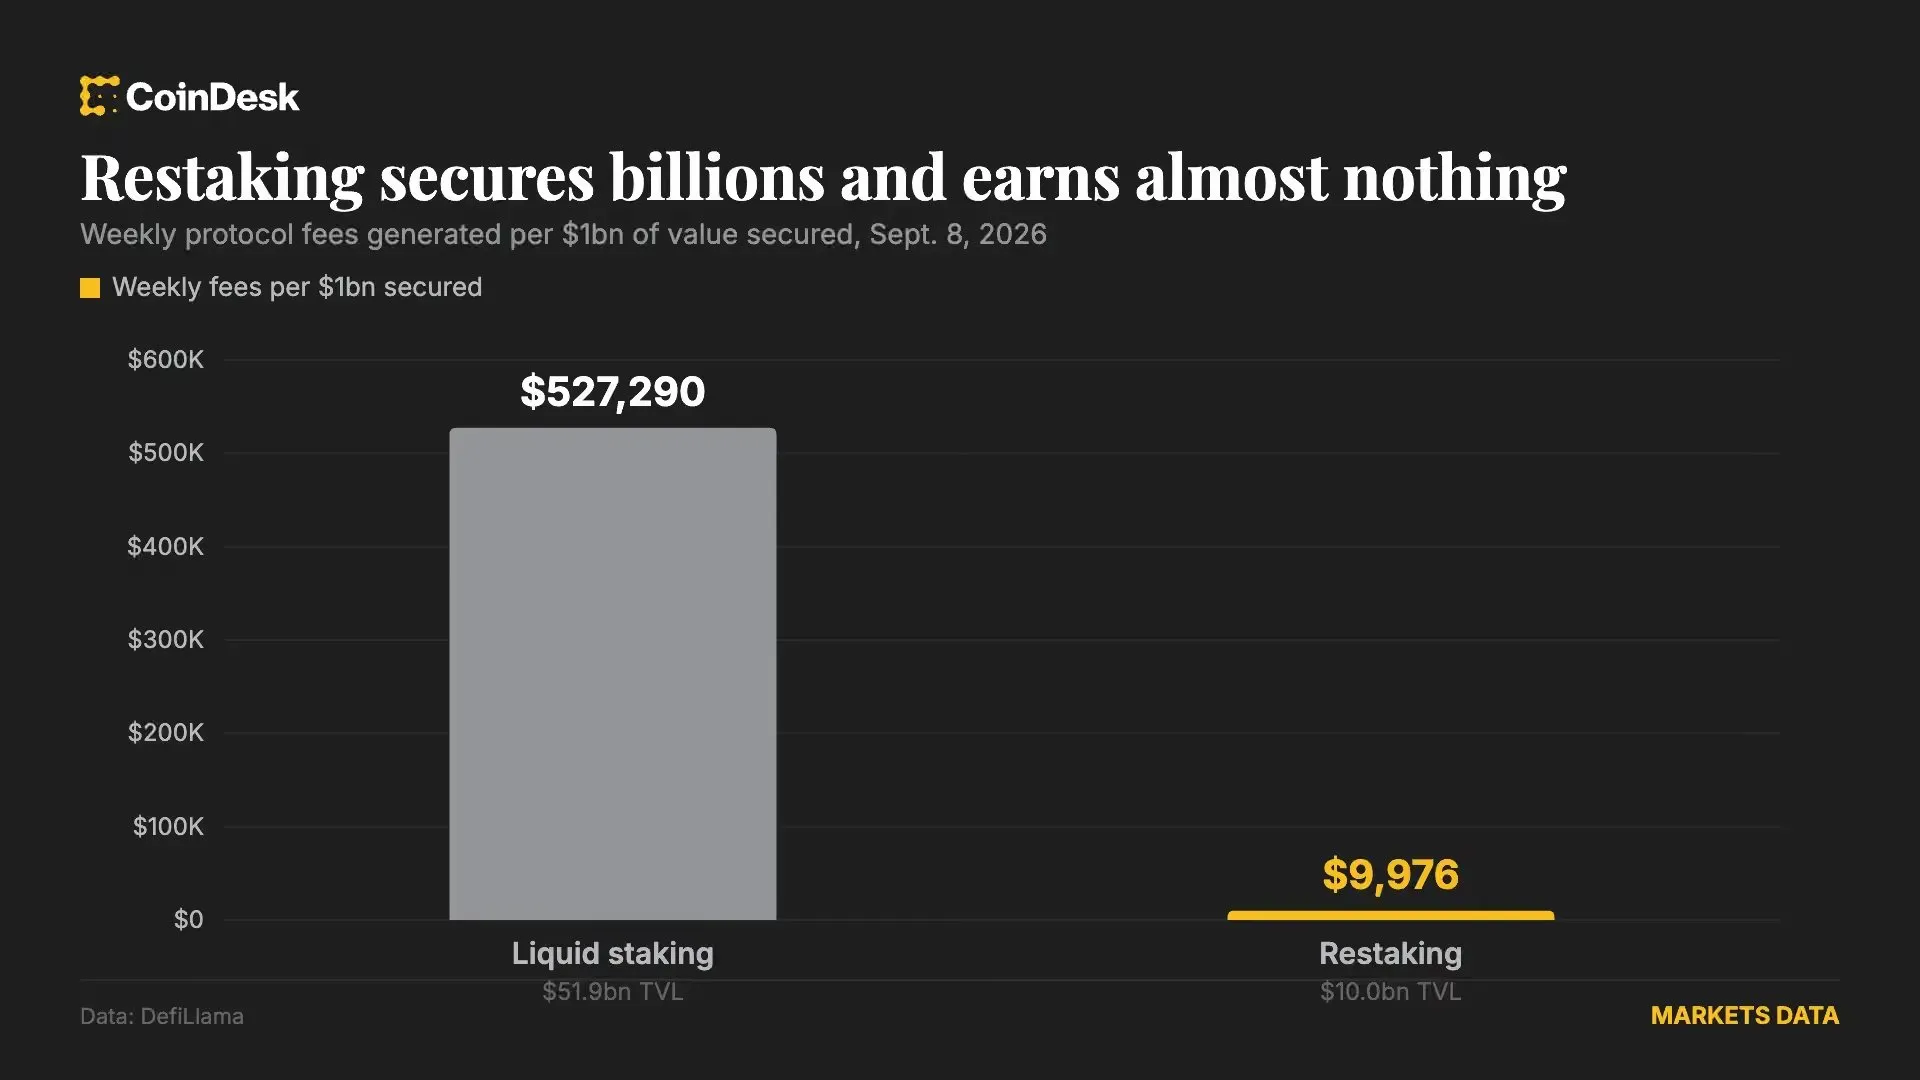
Сектор рестейкінгу ($10 млрд TVL) згенерував за тиждень $100K комісій