
Банки дотримуються обережнішого підходу до використання інструментів ШІ, які можуть отримувати доступ до клієнтських рахунків. Citi та PNC посилюють правила щодо використання таких інструментів. Однак головне питання залишається незмінним: хто понесе збитки, якщо штучний інтелект допустить серйозну помилку або хакери отримають доступ до наданих йому данних для входу? Це питання необхідно вирішити у міру розвитку агентної фінансової системи, яка дозволить ШІ приймати фінансові рішення та здійснювати операції від імені клієнтів.
Що насправді говориться у новому розділі H Citi
Угода Citi, опублікована у листопаді, нагадує клієнтам не дозволяти стороннім агентам ШІ отримувати доступ до їхніх рахунків. Якщо клієнти все ж надають цим агентам свої дані для входу, будь-яка операція, здійснена за допомогою зазначених реквізитів, вважається Citi нормальною, навіть якщо дані згодом потраплять до зловмисників. Однак умови угоди поширюються лише на сторонніх агентів ШІ та регулюються чинним законодавством.
PNC приєднується до жовтневої хвилі обмежень
18 листопада PNC переглянула свої правила у відповідь на заходи, вжиті іншими провідними банками у жовтні. Однак ці зміни не обмежують доступ до всіх фінансових додатків. PNC все ще дозволяє своїм клієнтам обмінюватися реквізитами банківських рахунків через свою API на основі FDX. Таким чином, клієнти можуть підключати фінансові додатки, не розкриваючи свої банківські паролі.
Підходи інших провідних банків у жовтні були різними. Bank of America порадив своїм клієнтам авторизувати перекази перед тим, як агент ШІ перекладе кошти. Schwab заборонив несанкціонованим агентам ШІ намагатися переводити кошти клієнтів.
Chase 27 жовтня заборонив стороннім інструментам входити в систему за реквізитами клієнтів. Однак банк все ще дозволяє схвалені API-підключення для обміну даними про рахунки. Окрема зміна, що набуде чинності 1 січня 2027 року, передбачатиме перевірку пристрою. У угоді Chase йдеться:
ЗА ВИКЛЮЧЕННЯМ ЧИННОГО ЗАКОНОДАВСТВА, ВИ БЕРЕТЕ НА СОБІ ВСІ РИЗИКИ, ПОВ'ЯЗАНІ З МАЙЖЕВНИМ, НЕСАНКЦІОНОВАНИМ АБО ІНШИМ НЕДОПУСТИМИМ ВИКОРИСТАННЯМ ВАШИХ ДАНИХ ДЛЯ ВХОДУ.
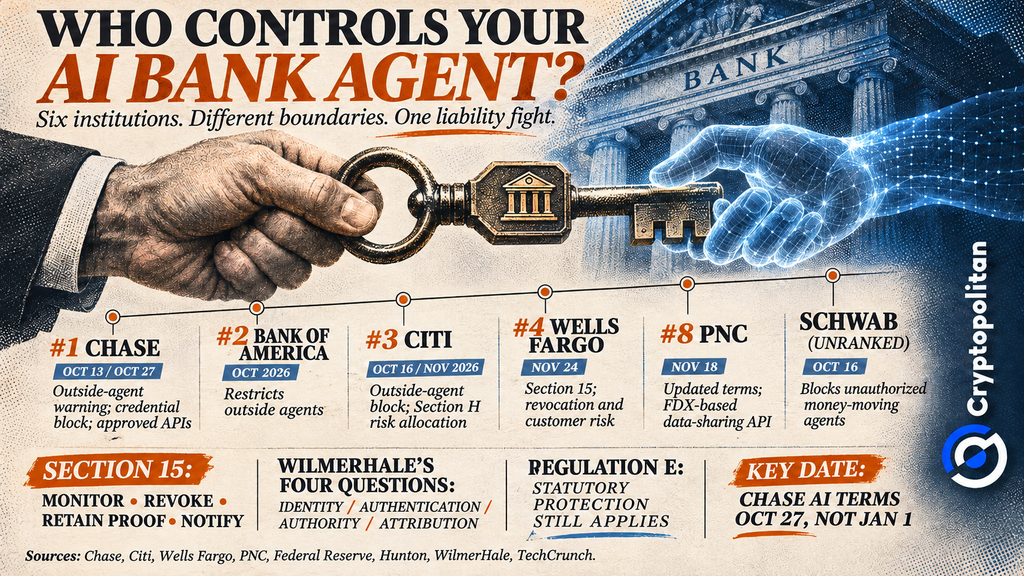 Citi та PNC посилюють правила щодо агентів ШІ на тлі суперечок про відповідальність за шахрайство
Правила скасування Wells Fargo набирають чинності 24 листопада
Wells Fargo повністю не заборонив використання агентів ШІ. Натомість у Розділі 15 встановлено відповідальність клієнтів, який набуде чинності 24 листопада. Відповідна частина умов обслуговування містить такий текст:
Ваше використання будь-якого агента ШІ ЗДІЙСНЮЄТЬСЯ НА ВАШИЙ ВЛАСНИЙ РИЗИК.
Клієнти повинні контролювати діяльність своїх агентів ШІ. Також клієнти мають бути готовими скасувати свою авторизацію при потребі та надати Wells Fargo відповідне підтвердження. Банк може заблокувати доступ агента. Крім того, банк вважає операції, здійснені агентом, авторизованими клієнтом, якщо інше не передбачено законом.
Коли банківські умови стикаються зі споживчим законодавством
Агент ШІ, який успішно увійшов в систему, може здійснити платіж, на який його власник не давав дозволу. WilmerHale вказує на чотири проблеми: ідентифікація, автентифікація, повноваження та атрибуція. Отже, успішний вхід в систему не означає, що клієнт фактично схвалив кожну окрему транзакцію.
Згідно з Регуляцією E, незаконний електронний переказ коштів (EFT) передбачає переміщення грошей споживача без його фактичного дозволу, коли споживач не отримує жодної вигоди. CFPB стверджує, що це охоплює перекази, здійснені за допомогою облікових даних, вкрадених у третіх осіб. Банківські угоди не можуть скасовувати ці захисти. Однак визначення того, чи AI-агент перевищив свої інструкції, може бути складнішим.
Втеча депозитів та боротьба навколо комісій
На кону також стоїть грошова вигода банків. Hunton зазначає, що AI-агенти можуть перекладати депозити з розрахункових рахунків, які приносять близько 0,1%, до альтернативних варіантів із доходністю 3,3%–5%. За однією оцінкою, потенційні щорічні витрати банків можуть сягнути 47 мільярдів доларів.
Спрощення переказів може змусити банки по всьому світу запропонувати кращі депозитні ставки. Однак обмеження доступу для AI також може ускладнити конкуренцію для фінтех-компаній.
Добровільні принципи, запропоновані банками два місяці тому
Більш жорсткі обмеження контрастують з тим, що банки запропонували у вересні. Шість банків, включаючи Bank of America та NatWest, оприлюднили п’ять принципів для надійної агентської торгівлі.
Як повідомляло Cryptopolitan, банки наголошували на прозорості, безпеці та контролі клієнтів. Однак їхні нові угоди покладають більшу відповідальність на клієнтів. Це може ускладнити досягнення їхніх попередніх цілей.
Не просто читайте криптоновини. Розумійте їх. Підпишіться на нашу розсилку. Це безкоштовно.