
Cardano та Solana тестують два конкуруючі підходи до он-чейн-головування, де один виявляє вартість відсутності виборців, а інший передає більше влади представникам за замовчуванням, які можуть мати власні економічні інтереси.
Оновлення конституційного комітету Cardano потребує окремого схвалення делегованих представників, або DReps, та операторів пулу ставок. Solana натомість дозволяє валидаторам голосувати за управління, використовуючи активну ставку, делеговану їм, якщо окремі стейкери не скасовують цього вибору.
Відмінність стає очевидною під час одночасних голосувань на обох мережах.
Cardano стикається з більш безпосереднім ризиком. Знімок 26 серпня показав підтримку оновлення його комітету нижче необхідних порогів як серед DReps, так і серед операторів пулу ставок, що створює можливість, що чотири терміни комітету закінчаться без замін.
Solana зменшує такий вузький вихід для участі, роблячи валидаторів агентами за замовчуванням для голосування. Але поточне голосування за управління демонструє компроміс: стейкери, які нічого не роблять, фактично дозволяють валидаторам використовувати вагу управління, пов’язану з їх делегованою ставкою, навіть коли ці валидатори можуть мати фінансові інтереси, що впливають на пропозицію.
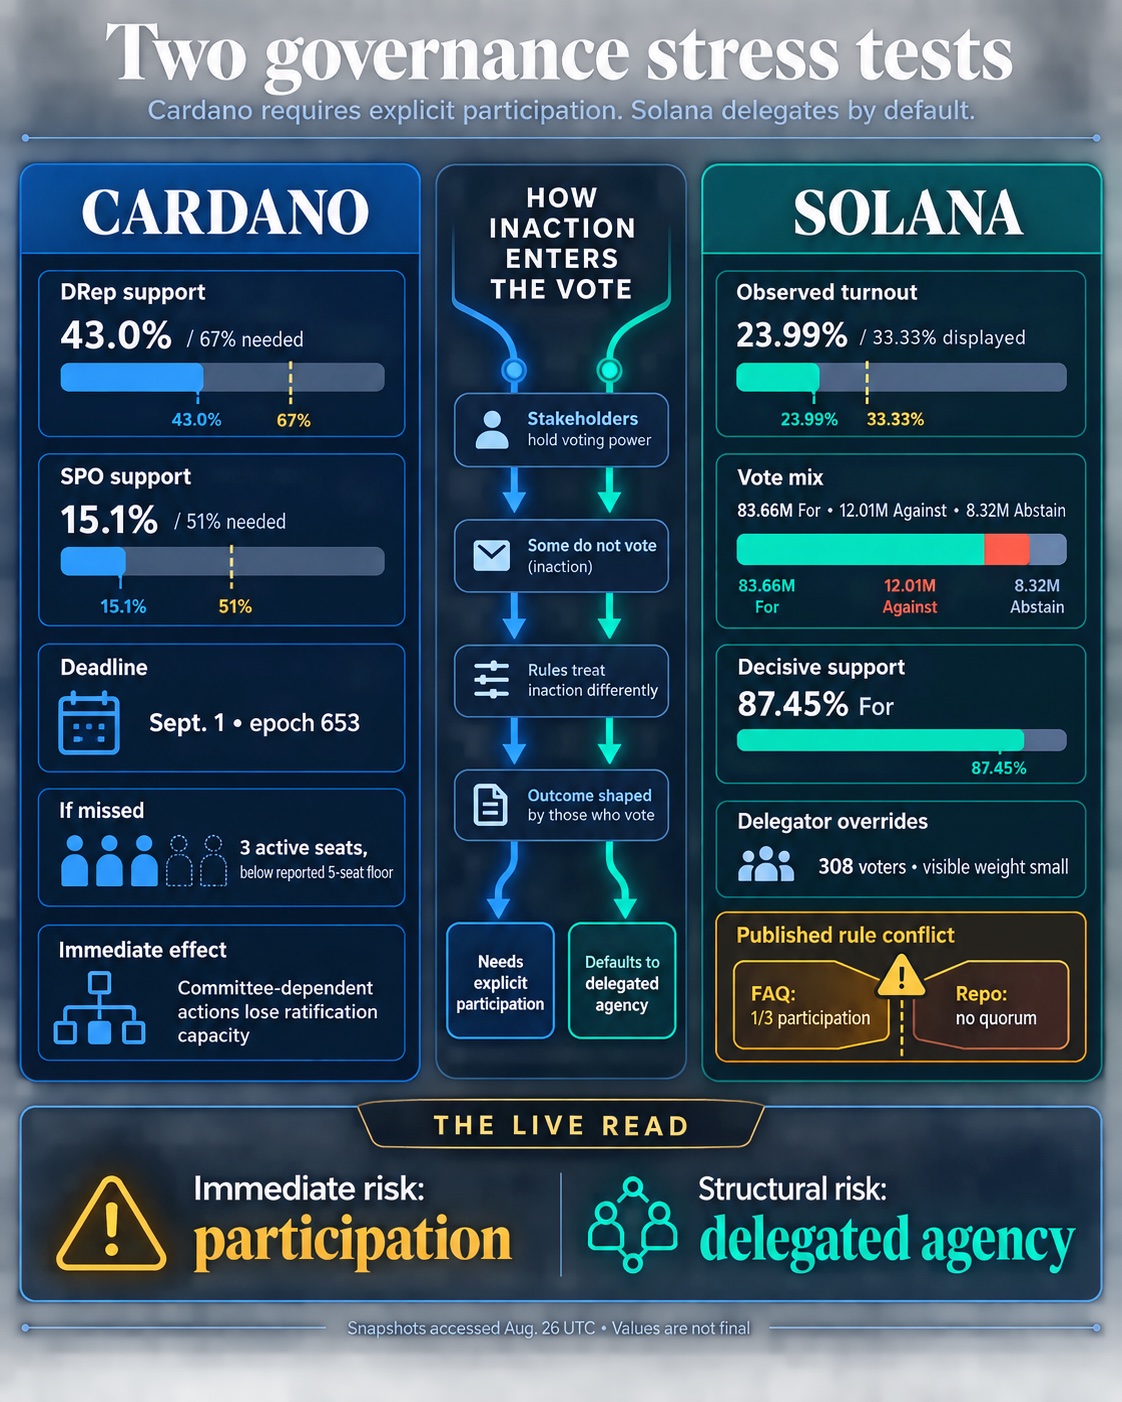
Тому обидва системи стикаються з однією й тією ж базовою проблемою з різних сторін. Cardano залишає неактивних виборців мовчазними. Solana дозволяє існуючому делегату говорити за них.
Ризик управління Cardano вже вимірювальний
Знімок DRepTalk за 26 серпня показав, що пропозиція оновлення Конституційного комітету 2026 Cardano має 43% підтримки DReps, що нижче необхідних 67%, тоді як підтримка операторів пулу ставок становить 15,1% при порозі 51%.
Кожна група повинна самостійно виконати свої вимоги. Більша участь однієї не може компенсувати недостачу другої.
Голосування має фіксовані наслідки, оскільки чотири терміни комітету закінчуються в епохі 799, а максимальна допустима тривалість терміну означає, що заміни мають бути запроваджені в епохі 653. Опубліковані матеріали вказують на 1 вересня як відповідний крайній термін.
Якщо пропозиція провалиться, Cardano залишиться з трьома активними членами конституційного комітету, що нижче заявленого мінімуму в п'ять членів, необхідного для дій управління, що залежать від комітету.
[
Пов’язане читання
Cardano має два тижні, щоб уникнути замороження управління, оскільки 4 місця в комітеті закінчуються
Це не зупинить виробництво блоків і не заморозить всю мережу. Однак це залишить комітет неспроможним затверджувати дії, що потребують його схвалення, поки управління не відновить достатню кількість членів.
Intersect попередила, що таке порушення може вплинути на терміни оновлення Dijkstra, хоча це автоматично не спричиняє затримки.
Проект Cardano робить вартість бездіяльності явною. Його система управління потребує двох окремих груп, щоб висловити достатню підтримку, зберігаючи незалежність кожної групи, водночас створюючи дві можливості для недостатньої участі, що блокує продовження.
Solana зменшує ризик явки, а потім успадковує проблему агентства
Модель Solana знижує навантаження на участь, дозволяючи валидаторам голосувати за ставку, що вже делегована їм.
Кваліфіковані стейкери можуть скасувати вибір валидатора для окремого рахунку ставки. Коли вони це роблять, ця ставка вилучається з ефективного підрахунку валидатора і напряму застосовується до вибору самого стейкера.
Цей механізм був активним під час SGP-0002, пропозиції, що шукала підтримку для швидшого дезінфляції SOL.
Знімок 26 серпня з інформацією про валидаторів за 26 серпня показав 83,66 мільйона SOL голосів За, 12,01 мільйона За, і 8,32 мільйона Утримались. Серед вирішальних голосів підтримка становила 87,45%.
Прямі перепризначення делегаторів були помітні, але невеликі порівняно з приблизно 104 мільйонами SOL, представленими в підрахунку. Validator Info перелічив 308 делегаторів-голосувальників, причому лише частина загальної ваги голосів була перепризначена безпосередньо.
Отже, механізм перепризначення використовується. Поточне голосування ще не показує, чи втрутяться великі маси пасивних делегаторів, коли вони не погоджуються зі своїм валидатором.
Це питання стає важливішим, коли валидатори мають економічний інтерес у розглянутій політиці.
Solana Company, публічно торгова компанія з фонду SOL, заявила, що виступала проти SGP-0002 через терміни та стабільність політики. Її другий квартальний запис показав 2,512 мільйона доларів доходу від стейкінгу з 2,526 мільйона доларів загального доходу, що означає, що стейкінг склав близько 99,4% квартального доходу.
Пропонована політика прискорить річну дезінфляцію з 15% до 30%, скоротивши прогнозоване видання приблизно на 18,9 мільйона SOL протягом шести років і довівши мережу до кінцевого рівня інфляції в 1,5% приблизно за 2,8 роки замість 5,7 років.
Ці факти встановлюють економічний вплив, але не доводять неправомірності чи того, що фінансові стимули визначили голос компанії. Стейкери також зберігають можливість скасовувати вибір валидатора.
Конфлікт правил Solana додає ще один шар невизначеності
Голосування Solana ускладнюється додатковими публічними описами того, що вважається проходженням.
Часто задавані питання про управління Solana кажуть, що одна третина мережевої ставки має взяти участь, а дві третини учасників мають проголосувати За. У репозиторії пропозицій управління, натомість, говориться, що немає вимоги кворуму і що За має отримати дві третини За плюс Проти, виключаючи Утримались.
За правилами репозиторію, спостережуване голосування перевищує поріг підтримки. За FAQ та інформацією валидаторів, участь залишалася нижче лінії третини.
Це залишає той самий підрахунок відкритим для двох різних інтерпретацій і робить результат важким для оцінки, поки не буде узгоджено відповідне правило.
Навіть сприятливий результат не змінить одразу видання SOL. SGP-0002 встановить напрямок політики, тоді як базова SIMD-0550 пропозиція все ще має пройти процес впровадження, перш ніж будь-яка зміна, що впливає на консенсус, могла бути активована.
Обидві системи переносять вартість апатії виборців
Поточні голосування показують, що делегування змінює форму ризику участі, а не усуває його.
Cardano несе вартість безпосередньо, коли виборці не з’являються. Його безпосередня небезпека конкретна: дві групи залишаються нижче необхідних порогів перед фіксованим терміном, з ризиком для потужності комітету.
Solana зменшує цей ризик, дозволяючи валидаторам представляти пасивних власників, але модель переносить більше відповідальності на нагляд. Делегатори мають контролювати агентів, що голосують за їх ставку, і втручатися, коли їхні вподобання розходяться.
Тому Cardano стикається з чіткішою небезпекою управління в найближчому майбутньому, тоді як Solana ставить довгострокове питання про представництво та співпадіння стимулів.
Наступні результати посилять цей контраст. Cardano має визначити, чи зможуть DReps та оператори пулу ставок мобілізуватися до кінцевого терміну комітету, тоді як Solana все ще має встановити, яке правило голосування регулює SGP-0002 і яку вагу нарешті мають перепризначення делегаторів.
Обидві системи приходять до одного невирішеного питання з протилежних сторін: чи може он-чейн-головування залишатися ефективним, коли більшість власників токенів воліють не брати участі.
Публікація Cardano і Solana щойно виявили найбільшу слабкість криптовалютного управління вперше з’явилася на CryptoSlate.