
Ціна біткоїна торгувалася біля 78 900 доларів, що досить близько до 80 000 доларів, щоб відновити стару концепцію казначейства компаній на папері: вищий курс біткоїна має підвищити вартість корпоративних активів, повернути акції вище чистої вартості активів і знову відкрити емісію звичайних акцій як джерело нових монет.
Така послідовність не повернулася. У Strategy, Twenty One Capital та Metaplanet, трьох листових компаніях, побудованих навколо корпоративних казначейських запасів біткоїнів, загальна ринкова капіталізація залишалася значно нижчою за валову вартість заявленого запасу біткоїнів. Проте очевидна знижка не була однаковою, і це не означало прямо викуповуваних біткоїнів за зниженою ціною. Борги, пріоритетні акції, забезпечені монети, грошові залишки, варранти та різні конвенції щодо кількості акцій усі змінювали те, що залишалося для звичайних акціонерів.
Результат — проблема фінансування, а не просто головоломка оцінки. Якщо звичайні акції більше не торгуються з надійним преміумом, їх емісія може розбавити біткоїни на одну акцію. Борги та пріоритетні акції уникають негайного розбавлення звичайних акцій, але переносять вартість і ризик на старші вимоги. Залишкові операційні гроші — єдиний постійний шлях, який не додає нічого з цього, але відкрита грошова генерація Metaplanet далеко не сягала масштабів його недавніх покупок біткоїнів.
Премії казначейства біткоїнів: три mNAV, три різні відповіді
Знімок BitcoinTreasuries від 27 серпня встановив біткоїн приблизно на 78 900 доларів і дав таке округлене порівняння. Цифри — аналітичний знімок того ж дня, а не ідеально синхронізований закриття ринку: американські ночні котирування та затримане токійське котирування спостерігалися в різні часи, і набір даних показував різні дати утримання для компаній.
| Компанія | Заявлений BTC | Вартість BTC | Ринкова капіталізація | Вартість підприємства | mNAV підприємства | Базовий mNAV | Розбавлений mNAV |
|---|---|---|---|---|---|---|---|
| Strategy | 840 447 | 66,18 млрд доларів | 48,1 млрд доларів | 66,6 млрд доларів | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43 514 | 3,43 млрд доларів | 2,2 млрд доларів | 2,6 млрд доларів | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43 000 | 3,39 млрд доларів | 2,2 млрд доларів | 3,0 млрд доларів | 0,88x | 0,66x | 0,83x |
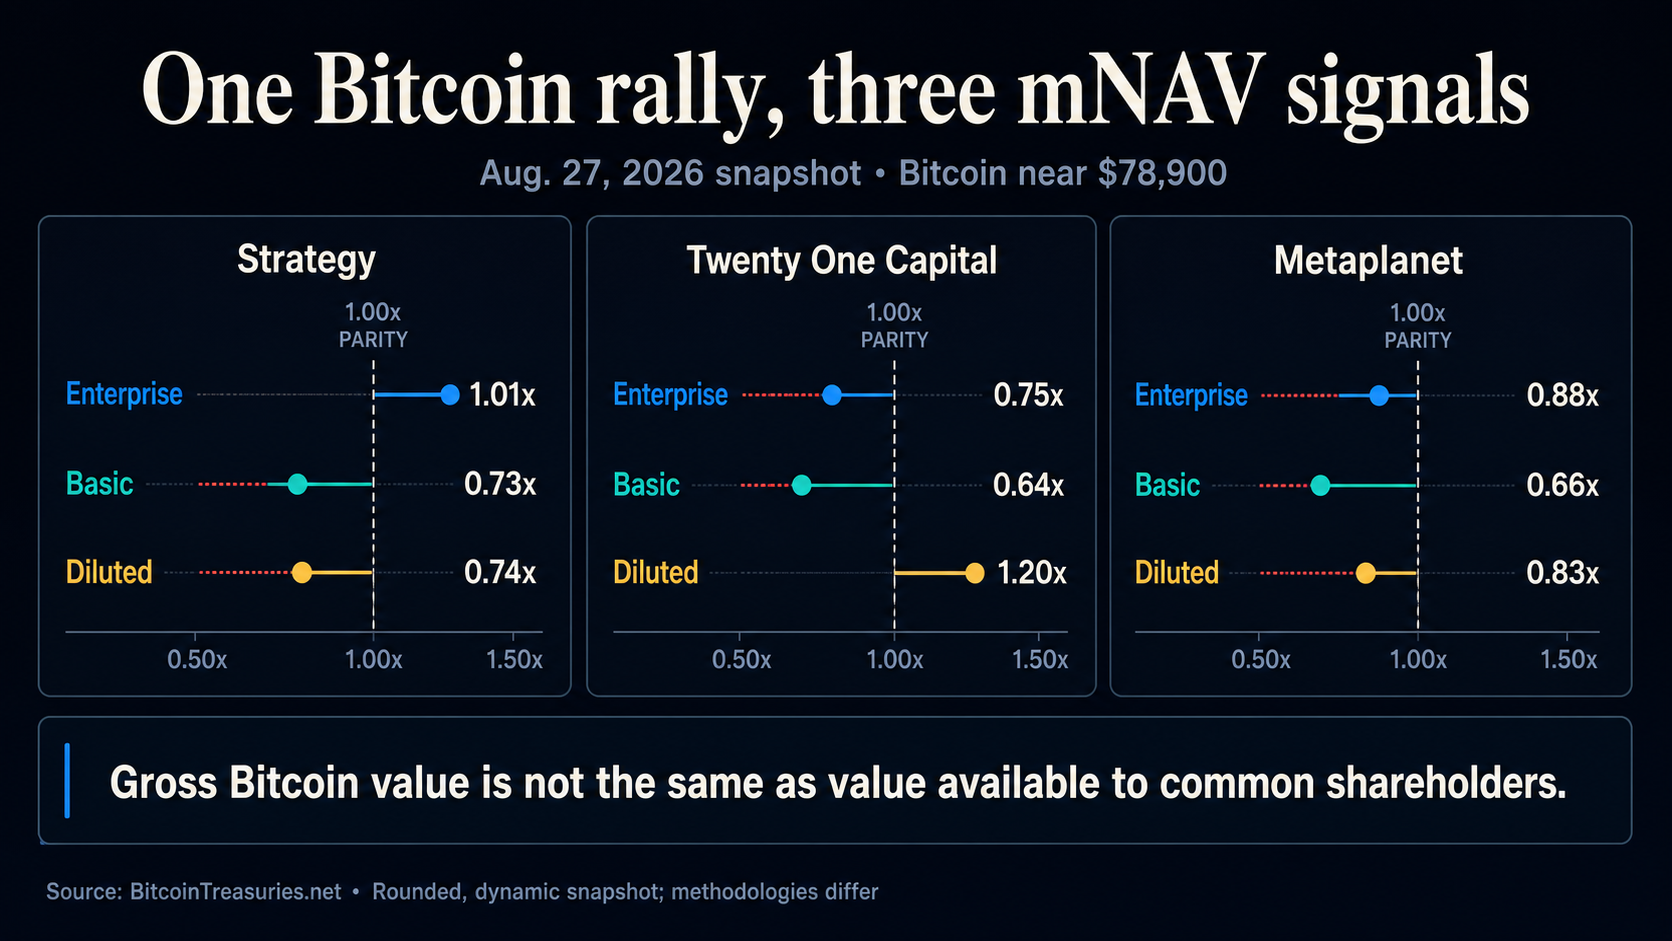
Ці співвідношення не взаємозамінні. Базовий mNAV порівнює базову ринкову капіталізацію з валовою вартістю біткоїнів. Розбавлений mNAV розширює знаменник акцій. Вартість підприємства mNAV додає борги та пріоритетні акції і вираховує гроші перед порівнянням вартості підприємства зі стеком біткоїнів.
Саме тому «ринкова капіталізація нижче вартості біткоїнів» — це неповне твердження. Акція — це залишковий інтерес у компанії, а не квиток на виведення її монет. Звичайні акціонери сидять позаду кредиторів та пріоритетних інвесторів, засвоюють майбутнє розбавлення і залишаються вразливими до операційних витрат, податків, управлінських рішень та обмежень на активи. Сама невідповідність таблиці — це попередження: Twenty One перевірявся на 0,64x за базовим mNAV, але на 1,20x за розбавленим показником.
Продаж Strategy на 2 мільярди доларів купив ліквідність, а не біткоїни
Strategy пропонує найчіткіший тест старого механізму акцій, оскільки вартість підприємства відновилася приблизно до паритету з валовою вартістю біткоїнів, тоді як обидва показники звичайних акцій залишалися близько 0,74x.
Тим не менше, компанія продала 18,26 мільйона акцій MSTR з 17 по 23 серпня за чистий дохід 2,0065 мільярда доларів. Її подання від 24 серпня не повідомило про покупку біткоїнів за тиждень. Натомість Strategy виділила 136,4 мільйона доларів на викуп пріоритетних акцій STRC, 300 мільйонів доларів на свій резерв у доларах США і решту на гроші в доларах США.
До 23 серпня Strategy заявила про 840 447 BTC, резерв у 5,10 мільярда доларів США та 1,59 мільярда доларів США в грошах. Грошові цифри включали очікуваний дохід від проданих акцій, але ще не розраховані.
Такий вибір має значення. Емісія звичайних акцій не збільшила автоматично біткоїни на одну акцію MSTR; вона підсилювала ліквідність і керувала старшим правом. Подання Strategy за червневий квартал показало близько 6,75 мільярда доларів основного боргу, з carrying value близько 6,71 мільярда доларів. Його червнева система цифрових кредитів оцінювала близько 1,76 мільярда доларів щорічних пріоритетних дивідендів і процентів по боргу разом.
Резерв зменшує краткосрочний тиск на фінансування цих зобов'язань з продажу біткоїнів, але також пояснює, чому звичайні інвестори не володіють валовим стеком монет без претензій. Strategy все ще може продавати акції для корпоративних цілей, коли акції торгуються нижче валової вартості біткоїнів. Але вона не може припускати, що кожен долар, зібраний і перетворений на біткоїни, збільшить вартість біткоїнів на одну стару звичайну акцію.
Емісія звичайних акцій підвищує біткоїни на одну акцію лише тоді, коли куплені монети на нову акцію перевищують співвідношення до емісії. Комісії, гроші, що залишаються для зобов'язань і різниця між базовим і розбавленим обліком акцій — все це підвищує цей поріг.
[
Пов’язане читання
Strategy зібрала 334 мільйони доларів від акціонерів MSTR минулого тижня — біткоїни не отримали нічого
Забезпечення Twenty One показує, чому валові запаси завищують гнучкість
Twenty One Capital представляє іншу структуру капіталу. Вона заявила про 43 514 BTC станом на 30 червня та 346,8 мільйона акцій класу A, разом з 215,7 мільйонами акцій класу B. Її базовий mNAV був значно нижчим за 1x у знімку від 27 серпня, тоді як розбавлений mNAV був вище за 1x.
Друге подання компанії за другий квартал дає відсутній місток. Twenty One мала 486,5 мільйона доларів основного боргу за конвертованими нотами, з carrying value близько 484,5 мільйона доларів. Приблизно 16 116 BTC, або 37% від заявленого стеку, були заставленими для забезпечення нот і були недоступні для загальної ліквідності, поки заставлялися.
Заставка не створює автоматичного сигналу продажу. Вона робить валові запаси та необмежену фінансову гнучкість різними величинами. Звичайний інвестор, що оцінює всі 43 514 BTC як вільно розподільні, ігноруючи конвертований претензій, не купує ту саму експозицію, що вимірюється mNAV підприємства.
Twenty One також заявила про чистий збиток у 1,273 мільярда доларів за перше півріччя. Близько 1,249 мільярда доларів походили зі зниження справедливої вартості біткоїнів, тож це не було еквівалентним витоком грошей. Навіть так, подання демонструє, чому бухгалтерську власність, грошову ліквідність і біткоїни на акцію треба тримати окремо. Збиток від справедливої вартості може домінувати над прибутком, не використовуючи гроші, тоді як обмеження застави та основний борг можуть обмежувати вибори, не змінюючи заявлену кількість монет.
Борг все ще може фінансувати більше біткоїнів без емісії звичайних акцій сьогодні, але це створює старшу претензію, відсотки або відповідальність за конвертацію, і іноді обтяжуючи актив, що накопичується.
[
Пов’язане читання
Біткоїн-стек Twenty One на 2,8 мільярда доларів коштує набагато більше, ніж її акції, але є підступ
Metaplanet вбудувала mNAV ворота у своє фінансування
Metaplanet заявила про 43 000 BTC та 1,281 мільярда випущених звичайних акцій станом на 30 червня. Дані від 27 серпня оцінили монети приблизно в 3,39 мільярда доларів, а звичайні акції — в 2,2 мільярда доларів, але структура варрантів компанії робить порівняння базових акцій особливо хрупким.
Її ефективний розбавлений KPI акцій включає виконані опціони та профінансовані конвертовані акції, виключаючи декілька серій прав на придбання акцій до отримання доходу від виконання. У квітневому розкритті було зазначено 15,9 мільйона потенційних акцій у 25-й серії, 107,4 мільйона у 26-й та 100 мільйонів у 27-й, плюс 210 мільйонів разом у двох призупинених серіях.
Metaplanet заявила, що mNAV залишався нижчим за 1x протягом більшої частини першого півріччя. Вона не проводила ініційовану компанією емісію звичайних акцій третьою стороною у другому кварталі, хоча виконання прав все ще випускало акції. Важливо, що права 27-ї серії можна виконати лише тоді, коли mNAV становить принаймні 1,01x. Тому компанія вписала версію обмеження фінансування у самий документ, хоча комісії, просідання ринку та різниця знаменника означають, що самі ворота не гарантують зростання.
Оперативний дохід поки не замінює двигун доступу до ринку. Metaplanet заробила 349 мільйонів єн операційних грошей у першому півріччі проти 99,782 мільярда єн на покупку біткоїнів. Залишкові гроші можуть додавати біткоїни без нового старшого претензійного права або нових акцій, але ці цифри показують розрив у масштабах.
Планована інвестиція Metaplanet у Суперлігу була підписана, але не була закрита на момент знімку. За умови схвалення, вона би внесла 2 100 BTC та 2,5 мільйона доларів на звичайні акції, варранти та стратегічні пріоритетні акції, і Суперліга мала стати консолідованою дочірньою компанією. Тому монети мають залишатися у поточному знімку 43 000 BTC, а не вважатися проданими; згідно з нинішньою політикою групи, вони мають залишатися консолідованими та справедливо оціненими, з часткою меншості, що належить неконтрольованим інтересам.
[
Пов’язане читання
Ставка Metaplanet на казначейство біткоїнів у США може розблокувати до 3,4 мільярда доларів, але є підступ
Двигун, що залишився, менший і менш автоматичний
Кожен альтернативний варіант звичайних акцій за преміальну ціну має компроміс.
Залишкові операційні гроші — найчистіший шлях, бо не додають ані розбавлення, ані старшого права фінансування, але наразі занадто малі, щоб підтримувати придбання такими темпами, як раніше. Існуючі гроші можна перетворити на біткоїни, хоча це обмінює один корпоративний актив на інший, а не створює нову чисту вартість.
Звичайні акції за преміальну ціну — масштабний шлях, що уникнув нового старшого права, але лише тоді, коли чистий дохід від емісії перевищує стабільний поріг вартості біткоїнів на акцію і використовується на покупку монет. Базовий mNAV нижчий за 1x — це попередження, а не повний тест; відповідний поріг має включати розбавлення, гроші та старші зобов'язання.
Борги та пріоритетні акції можуть зберегти кількість звичайних акцій спочатку, але купони, дивіденди, права на конвертацію та передача застави переносять частину економіки на старших інвесторів. Купівля за гроші механічно збільшує валову вартість біткоїнів на залишкову акцію, зменшуючи гроші. Купівля за біткоїни зменшує загальну кількість монет і збільшує біткоїни на акцію лише тоді, коли ціна викупу нижча за валову вартість біткоїнів на акцію до викупу. Жоден з цих шляхів не накопичує нові біткоїни. Дозвіл на викуп MSTR на 1 мільярд доларів від Strategy залишався незастосованим до 23 серпня.
Ралі біткоїнів відновило чисельник. Воно не відновило фінансових умов. Поки ці компанії не згенерують значно більше операційних грошей або не повернуть обґрунтовану премію звичайних акцій, наступна покупка біткоїнів буде залежати не стільки від розміру казначейства, скільки від того, хто його фінансує, яку претензію він отримає і чи справді операція залишить старих звичайних акціонерів з більшою кількістю біткоїнів на акцію.
Публікація Біткоїн досяг 80 000 доларів, але не відновив премії казначейства біткоїнів у Strategy, Twenty One Capital або Metaplanet вперше з’явилася на CryptoSlate.