
ธนาคารต่างๆ กำลังใช้แนวทางที่รอบคอบมากขึ้นในการใช้เครื่องมือ AI ที่สามารถเข้าถึงบัญชีของลูกค้าได้ Citi และ PNC กำลังเข้มงวดกฎระเบียบการใช้เครื่องมือเหล่านี้ อย่างไรก็ตาม คำถามหลักยังคงเหมือนเดิม: หากผู้ช่วย AI ทำผิดพลาดร้ายแรง หรือแฮกเกอร์เข้าถึงข้อมูลประจำตัวสำหรับลงชื่อเข้าใช้ที่มอบให้แก่เครื่องมือดังกล่าว ใครจะเป็นผู้รับผิดชอบ? คำถามนี้จำเป็นต้องได้รับการแก้ไขเมื่อ การเงินแบบเอเจนต์ เติบโตขึ้น ซึ่งอนุญาตให้ AI ตัดสินใจทางการเงินและดำเนินการทำธุรกรรมแทนลูกค้า
เนื้อหาจริงของมาตรา H ใหม่ของ Citi
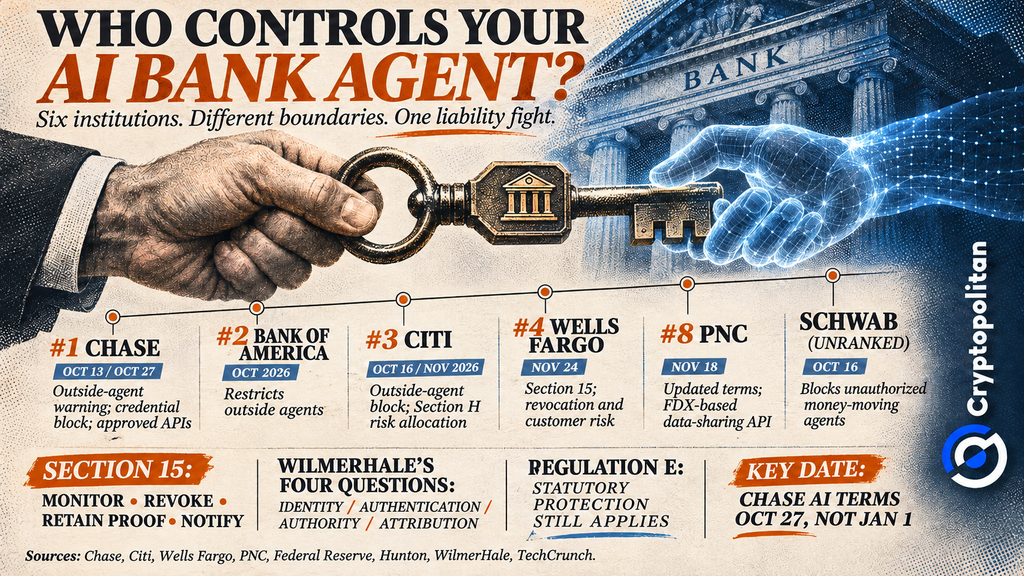
ข้อตกลงของ Citi ที่เผยแพร่ในเดือนพฤศจิกายน เตือนลูกค้าไม่ให้อนุญาตให้ตัวแทน AI จากบุคคลที่สามเข้าถึงบัญชีของตน หากลูกค้ายังคงให้ข้อมูลประจำตัวสำหรับลงชื่อเข้าใช้แก่ตัวแทนเหล่านี้ การกระทำใดๆ ที่ดำเนินการโดยใช้ข้อมูลดังกล่าวจะถือว่าเป็นเรื่องปกติโดย Citi แม้ว่าข้อมูลจะรั่วไหลในภายหลังก็ตาม อย่างไรก็ตาม เงื่อนไขในข้อตกลงดังกล่าวใช้เฉพาะกับตัวแทน AI จากบุคคลที่สามเท่านั้น และอยู่ภายใต้กฎหมายที่บังคับใช้
PNC เข้าร่วมกระแสมาตรการเดือนตุลาคม
เมื่อวันที่ 18 พฤศจิกายน PNC ได้ปรับปรุงกฎระเบียบของตน ให้สอดคล้องกับมาตรการที่ธนาคารชั้นนำอื่นๆ นำมาใช้ในเดือนตุลาคม อย่างไรก็ตาม การเปลี่ยนแปลงดังกล่าวไม่ได้จำกัดการเข้าถึงแอปพลิเคชันทางการเงินทั้งหมด PNC ยังคงยินดีให้ลูกค้าแชร์รายละเอียดบัญชีธนาคารผ่าน API ที่ใช้ FDX ดังนั้น ลูกค้าจึงสามารถเชื่อมต่อแอปพลิเคชันทางการเงินได้โดยไม่ต้องเปิดเผยรหัสผ่านธนาคารของตน
แนวทางที่ธนาคารชั้นนำอื่นๆ นำมาใช้ในเดือนตุลาคมมีความแตกต่างกัน Bank of America แนะนำให้ลูกค้าอนุมัติการโอนเงินก่อนที่ตัวแทน AI จะดำเนินการเคลื่อนย้ายเงิน Schwab ป้องกันไม่ให้ตัวแทน AI ที่ไม่ได้รับอนุญาตพยายามโอนเงินของลูกค้า
Chase ป้องกันไม่ให้เครื่องมือภายนอกลงชื่อเข้าใช้ด้วยข้อมูลประจำตัวของลูกค้าเมื่อวันที่ 27 ตุลาคม อย่างไรก็ตาม ยังคงอนุญาตให้เชื่อมต่อ API ที่ได้รับอนุมัติเพื่อแชร์ข้อมูลบัญชี การเปลี่ยนแปลงแยกต่างหากในวันที่ 1 มกราคม 2027 จะกำหนดให้มีการยืนยันอุปกรณ์ ข้อตกลงของ Chase เตือนว่า:
ภายใต้กฎหมายที่บังคับใช้ คุณต้องรับความเสี่ยงทั้งหมดจากการใช้ข้อมูลประจำตัวสำหรับลงชื่อเข้าใช้อย่างฉ้อฉล ไม่ได้รับอนุญาต หรือในลักษณะที่ไม่เหมาะสม
 Citi, PNC เข้มงวดกฎระเบียบตัวแทน AI ท่ามกลางข้อขัดแย้งเรื่องความรับผิดชอบต่อการฉ้อโกง
กฎระเบียบการเพิกถอนของ Wells Fargo มีผล 24 พฤศจิกายน
Wells Fargo ไม่ได้ห้ามการใช้ตัวแทน AI โดยสิ้นเชิง แต่ได้กำหนดความรับผิดชอบของลูกค้าไว้ใน มาตรา 15 ซึ่งจะมีผลบังคับใช้ในวันที่ 24 พฤศจิกายน ส่วนที่เกี่ยวข้องของข้อกำหนดการให้บริการระบุว่า:
การใช้ตัวแทน AI ใดๆ เป็นความเสี่ยงของคุณเอง
ลูกค้าต้องติดตามกิจกรรมของตัวแทน AI ของตน รวมถึงพร้อมที่จะยกเลิกการอนุญาตเมื่อจำเป็นและส่งหลักฐานการยกเลิกให้ Wells Fargo ธนาคารสามารถบล็อกการเข้าถึงของตัวแทนได้ และถือว่าธุรกรรมที่ดำเนินการโดยตัวแทนนั้นได้รับอนุมัติจากลูกค้า เว้นแต่กฎหมายจะกำหนด otherwise
เมื่อกฎระเบียบธนาคารขัดแย้งกับกฎหมายผู้บริโภค
ตัวแทน AI ที่ลงชื่อเข้าใช้สำเร็จสามารถดำเนินการชำระเงินที่เจ้าของไม่ได้อนุมัติได้ WilmerHale ระบุปัญหา 4 ประการ: การระบุตัวตน การตรวจสอบความถูกต้อง อำนาจ และการระบุแหล่งที่มา ดังนั้น การลงชื่อเข้าใช้สำเร็จไม่ได้หมายความว่าลูกค้าได้อนุมัติแต่ละธุรกรรมจริงๆ
ภายใต้ข้อบังคับ E การโอนเงินทางอิเล็กทรอนิกส์โดยไม่ได้รับอนุญาต (EFT) เกิดขึ้นเมื่อบุคคลหนึ่งย้ายเงินของผู้บริโภคโดยไม่ได้รับอนุญาตอย่างแท้จริง และผู้บริโภคไม่ได้รับประโยชน์ใดๆ CFPB ระบุ ว่ารวมถึงการโอนเงินที่ทำโดยใช้ข้อมูลประจำตัวที่ถูกขโมยจากบุคคลที่สามด้วย สัญญาธนาคารไม่สามารถยกเลิกความคุ้มครองเหล่านี้ได้ อย่างไรก็ตาม การพิจารณาว่าเอเจนต์ AI ทำเกินขอบเขตคำสั่งหรือไม่ อาจเป็นเรื่องที่ซับซ้อนกว่า
การไหลออกของเงินฝากและการต่อสู้เรื่องค่าธรรมเนียมเบื้องหลัง
ธนาคารก็มีเงินเดือนเป็นเดิมพันเช่นกัน Hunton ชี้ให้เห็นว่าเอเจนต์ AI อาจย้ายเงินฝากจากบัญชีกระแสรายวันที่ให้ดอกเบี้ยประมาณ 0.1% ไปยังผลิตภัณฑ์ทางเลือกที่ให้ผลตอบแทน 3.3%–5% ประมาณการหนึ่งประเมินว่าต้นทุนรายปีที่ธนาคารอาจต้องแบกรับอยู่ที่ 4.7 หมื่นล้านดอลลาร์สหรัฐ
การโอนเงินที่ง่ายขึ้นอาจผลักดันให้ธนาคารทั่วโลกเสนออัตราดอกเบี้ยเงินฝากที่ดีขึ้น แต่การจำกัดการเข้าถึง AI ก็อาจทำให้บริษัทฟินเทคแข่งขันได้ยากขึ้นเช่นกัน
หลักการสมัครใจที่ธนาคารเสนอเมื่อสองเดือนก่อน
ข้อจำกัดที่เข้มงวดขึ้นนี้สวนทางกับสิ่งที่ธนาคารเสนอไว้ในเดือนกันยายน ธนาคารหกแห่ง รวมถึง Bank of America และ NatWest ได้เผยแพร่ หลักการห้าประการ เพื่อการค้าแบบเอเจนต์ที่เชื่อถือได้
ดังที่ Cryptopolitan รายงาน ธนาคารเน้นย้ำถึงความโปร่งใส ความปลอดภัย และการควบคุมของลูกค้า อย่างไรก็ตาม สัญญาฉบับใหม่ของพวกเขากลับกำหนดให้ลูกค้ารับผิดชอบมากขึ้น ซึ่งอาจทำให้เป้าหมายเดิมของพวกเขาบรรลุได้ยากขึ้น
อย่าเพียงแค่อ่านข่าวคริปโต แต่จงทำความเข้าใจด้วย สมัครรับจดหมายข่าวของเรา ฟรี