
O protocolo de staking líquido ether.fi (ETHFI) irá definitivamente romper as relações estruturais remanescentes com o protocolo de restaking EigenLayer neste trimestre. Segundo a documentação do projeto, em agosto menos de 1% dos ativos do protocolo ainda estavam no restaking, e os dados contábeis para retirada do EigenPod estão planejados para serem excluídos até o final do ano.
O que mudou. Quando o ether.fi foi lançado em 2024, todos os depósitos eram automaticamente enviados para restaking na EigenLayer. Em agosto de 2026, a empresa removeu o restaking do weETH — o token principal do protocolo, amplamente utilizado em DeFi como garantia. Agora, o weETH funciona como um token comum de staking líquido. Usuários que ainda desejam obter rendimento do restaking devem selecionar separadamente o token weETHs, construído numa plataforma concorrente chamada Symbiotic.
O diretor-geral do ether.fi, Mike Silagadze, explicou a decisão em termos de risco e retorno: segundo ele, não havia mais oportunidades significativas de ganho no restaking, e os stakers o viam como um risco adicional; portanto, a saída foi um passo lógico.
A prometida "dupla rentabilidade" nunca surgiu. A ideia do restaking era que o ETH bloqueado pudesse desempenhar uma segunda função: a EigenLayer "alugaria" sua segurança para serviços externos — oráculos, camadas de disponibilidade de dados e outros — que pagariam pela proteção. No pico, a EigenLayer detinha US$ 19,7 bilhões. Contudo, os serviços que compravam segurança nunca pagaram o suficiente para cobrir tanto a rentabilidade básica do staking quanto a bonificação adicional.
Números mostram claramente a escala do problema. Segundo dados da DefiLlama em 8 de setembro, o setor de restaking com TVL de US$ 10,02 bilhões gerou apenas cerca de US$ 100 mil em comissões numa semana. Para comparação, o staking líquido com TVL de US$ 51,87 bilhões trouxe US$ 27,35 milhões no mesmo período. Em termos por dólar, o staking comum gera aproximadamente 53 vezes mais.
O que acabou com o setor. Dois eventos eliminaram definitivamente a atratividade do restaking. Primeiro, em 2025, terminaram os programas de pontos que subsidiavam efetivamente os depósitos. Segundo, em abril de 2025, a EigenLayer ativou o slashing — um mecanismo de multas em que o operador perde parte do ETH staked por violações. O risco deixou de ser teórico e se tornou real, e nenhuma rentabilidade adicional surgiu para compensá-lo.
Excluindo o ether.fi, o resto do setor parece bastante modesto. Os cinco maiores protocolos remanescentes de staking líquido — Renzo, Kelp, Swell, Puffer Finance e Bedrock — receberam juntos US$ 953.350 em lucro bruto no segundo trimestre de 2026, contra US$ 2,18 milhões três trimestres antes. O Puffer, que chegou a captar US$ 23 milhões em investimentos, ganhou apenas US$ 21.590 no trimestre, enquanto o Swell arrecadou US$ 22.370. Além disso, relatórios mostram que o lucro dessas empresas veio das comissões normais de staking, e não do próprio restaking.
O hack do Kelp como golpe adicional. Em abril de 2026, um invasor atacou a ponte cross-chain do protocolo Kelp e, em 46 minutos, emitiram 116.500 rsETH avaliados em cerca de US$ 293 milhões sem qualquer garantia. Esses tokens foram depositados no Aave como garantia, sob a qual o atacante tomou emprestado ETH real. Nos dias seguintes, cerca de US$ 6 bilhões foram retirados do Aave, e a dívida potencialmente irreparável foi estimada entre US$ 123 e US$ 230 milhões. O mecanismo da EigenLayer não foi afetado — a vulnerabilidade estava justamente na ponte. Mas o incidente mostrou que os detentores de tokens de staking líquido assumem riscos técnicos adicionais sem receber nenhum retorno extra por isso.
Nova estratégia do ether.fi. Em vez do restaking, a empresa aposta numa modelo de neobanco cripto: agora o ether.fi tem um cartão que permite gastar criptomoedas como garantia sem vendê-las, um mercado de crédito na rede Optimism e uma série de armazenamentos. Em agosto, o protocolo adicionou ações tokenizadas, metais e canais de pagamento fiat. A participação do cartão na receita mensal subiu de 17% em janeiro para 46% em julho.
Segundo Silagadze, as receitas do neobanco compensaram plenamente as perdas com o restaking e a queda do preço do ETH: a receita com staking e restaking caiu 70%, mas a taxa anual geral de receita, segundo ele, deverá crescer cerca de 38%. Os dados da DefiLlama, porém, retratam uma imagem diferente: o lucro bruto do ether.fi caiu 47% — de US$ 18,71 milhões no terceiro trimestre de 2025 para US$ 9,99 milhões no segundo trimestre de 2026. Curiosamente, no segundo trimestre, o restaking na EigenLayer (US$ 2,87 milhões) ainda era o segundo maior segmento de lucro do ether.fi, atrás apenas do cartão (US$ 3,14 milhões).
A EigenLayer também muda de rumo. A própria EigenLayer deixou de promover o restaking como produto principal. Após a rebranding para EigenCloud, o projeto está focado em computação verificável, e o restaking serve apenas como camada básica de segurança. O volume de ativos no protocolo caiu para US$ 5,1 bilhões, ante US$ 22,06 bilhões em agosto de 2025.
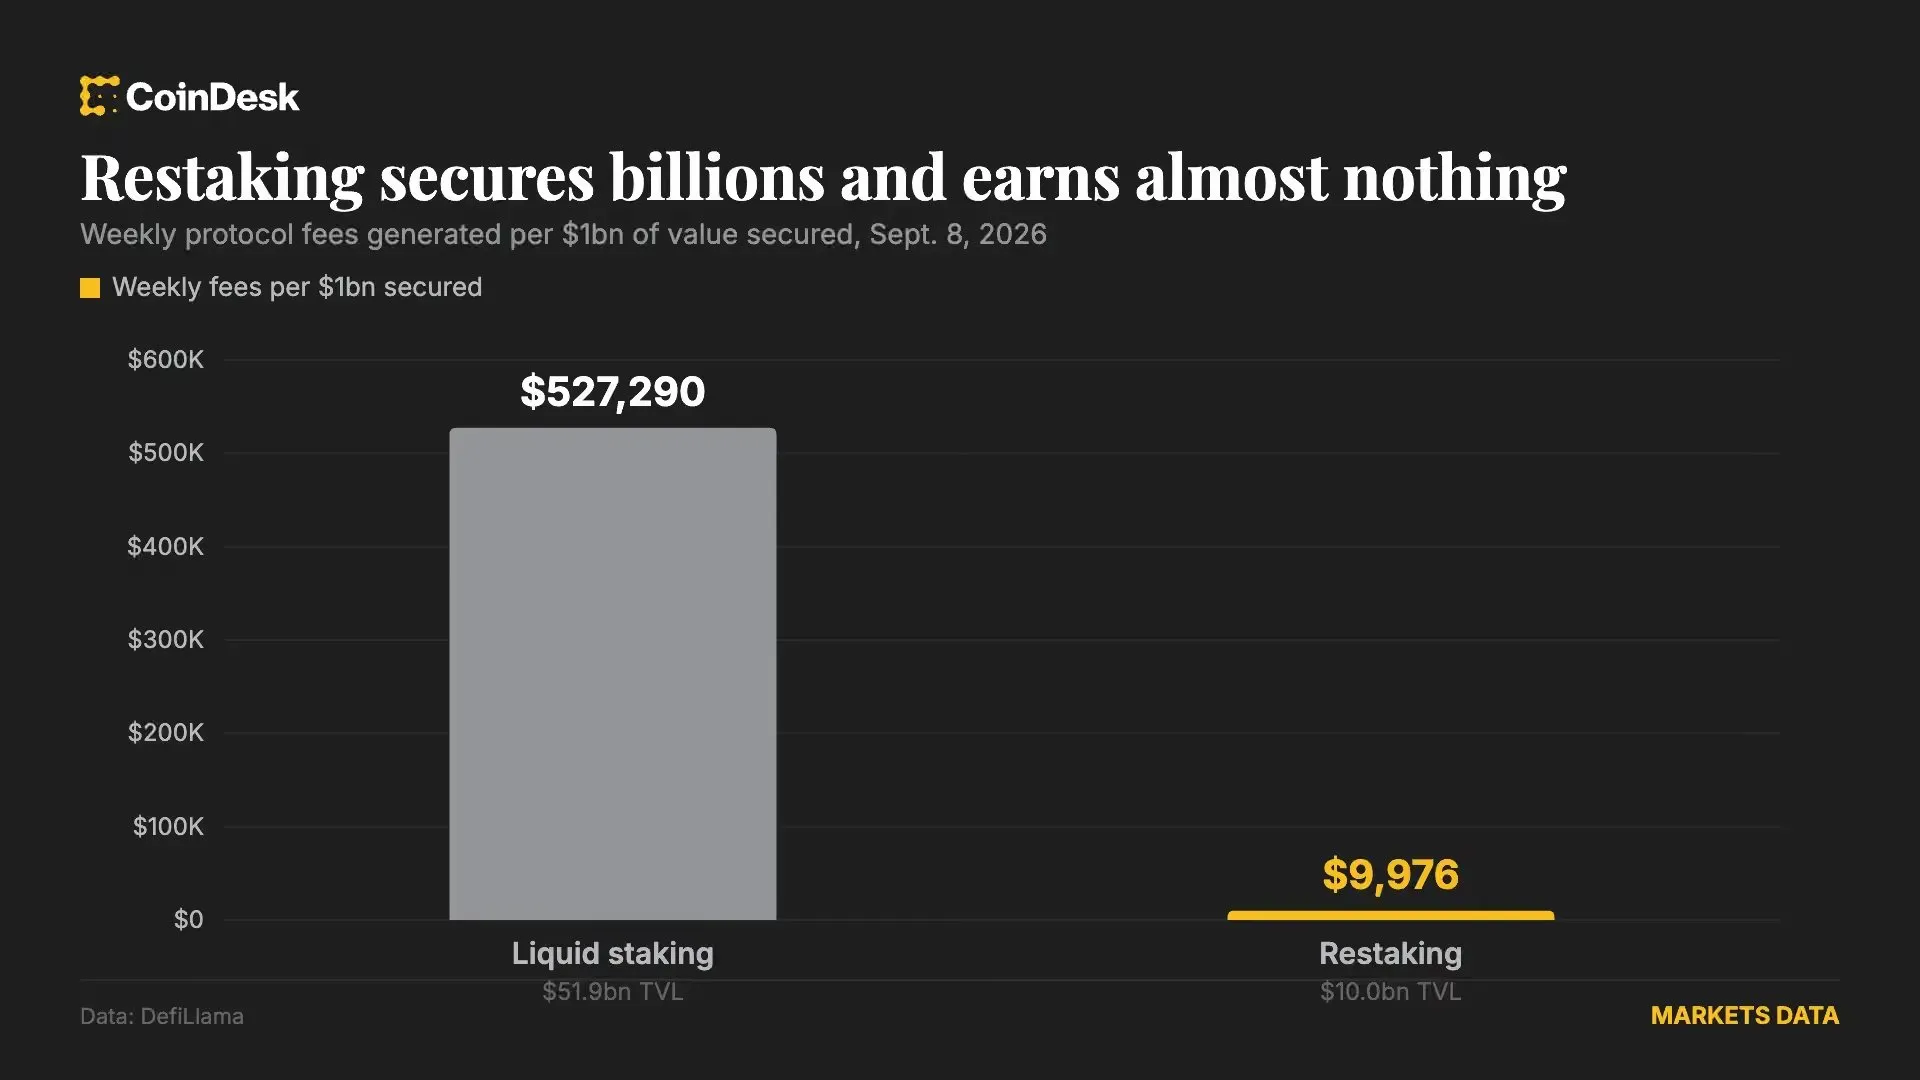
O setor de restaking ($10 bilhões TVL) gerou US$ 100 mil em comissões numa semana