
O Bitcoin tem 54% como um novo número macro a ser defendido, a parcela da cesta de gastos com consumo pessoal que o presidente da Reserva Federal, Kevin Warsh, disse ter subido mais rápido do que 3% no último ano.
Sua apresentação em Jackson Hole transformou um argumento abstrato sobre inflação persistente em um teste mensurável, agora ao lado da tentativa do Bitcoin de recuperar os US$ 80.000.
O Bitcoin caiu abaixo dos US$ 80.000 durante as negociações asiáticas após atingir US$ 81.280 durante a noite. Dados sucessivos do mercado do Bitcoin publicados após a publicação deste texto mantiveram o BTC abaixo desse patamar e movendo-se rapidamente em torno de US$ 79.000.
As declarações de Warsh deram aos traders um padrão mais claro para avaliar o risco de taxa do rebote.
Os ETFs de Bitcoin à vista negociados nos EUA absorveram mais de US$ 1,1 bilhão em quatro sessões concluídas até 27 de agosto. O Tesouro também está preparando recompras maiores de liquidez, mas essas operações começam em 9 de setembro e são voltadas para gestão da dívida.
A disputa em torno dos US$ 80.000 é se a demanda concentrada por ETFs e o melhor funcionamento do mercado do Tesouro podem absorver a volatilidade enquanto o teste de amplitude de Warsh mantém uma política mais restritiva.
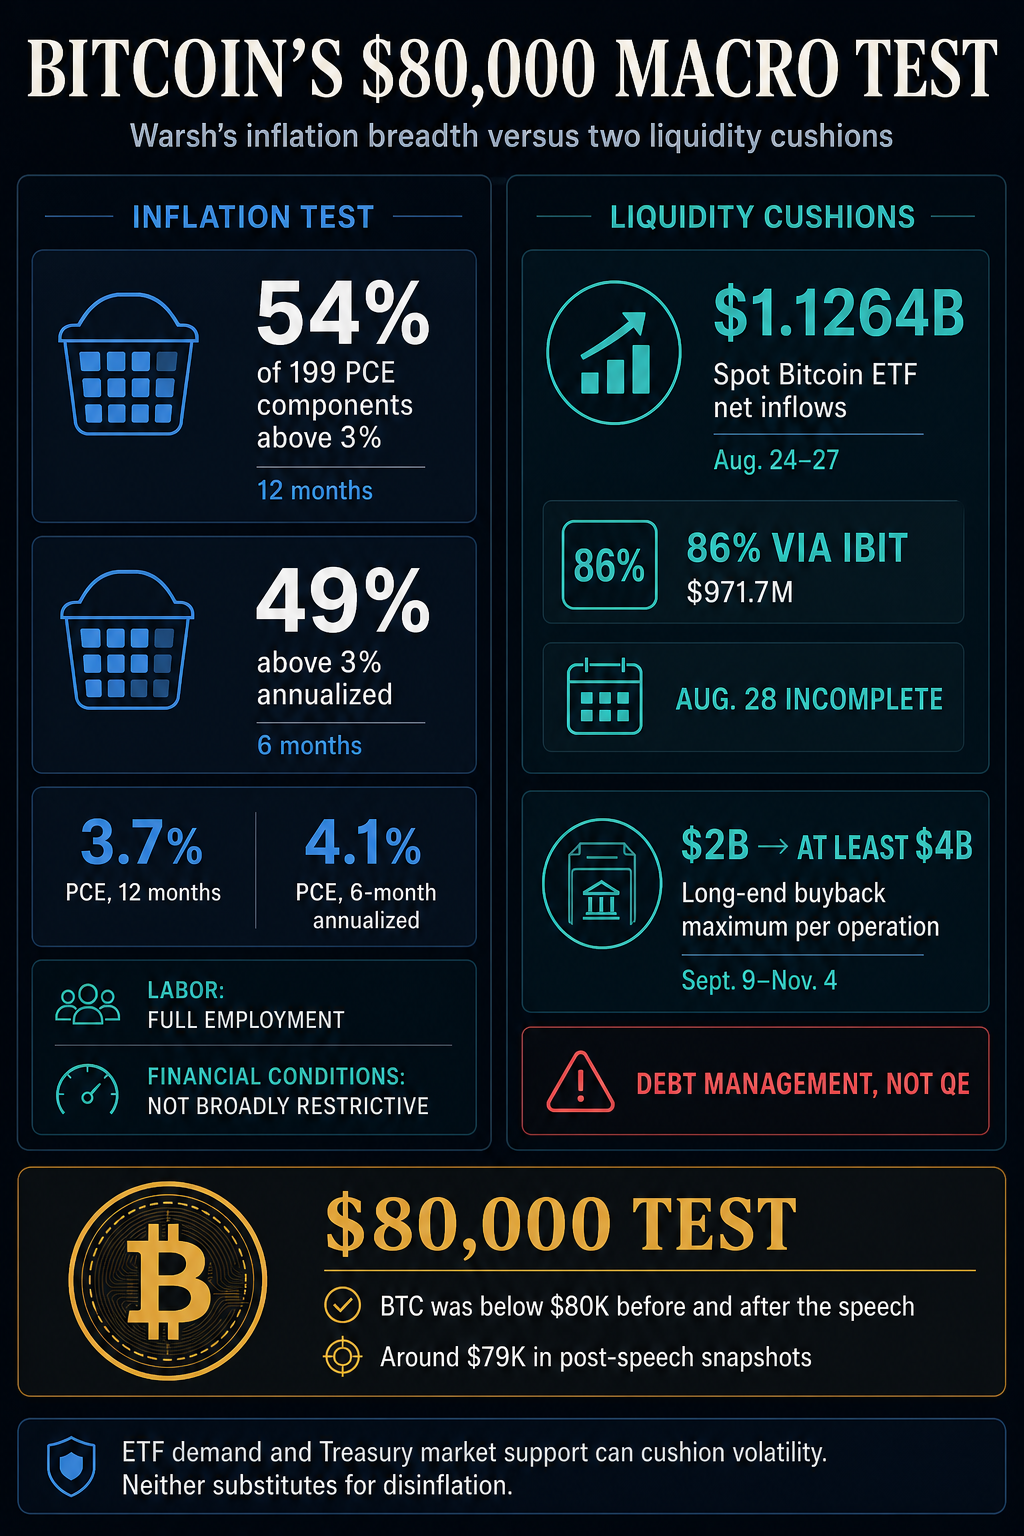 Infográfico compara dados de inflação de Warsh com colchões de liquidez do Bitcoin, destacando 54%, 49%, entradas em ETFs, recompras e um teste de US$ 80.000.
A leitura de 54% muda o teste de política
Warsh disse que 54% dos 199 componentes da PCE subiram mais rápido do que 3% em 12 meses, enquanto 49% ficaram acima de 3% numa taxa anualizada em seis meses.
A medida de amplitude de 12 meses melhorou em relação ao pico pós-pandemia de quase 77%, mas ainda permanece bem acima da média de 32% nas duas décadas anteriores à pandemia.
O pico de 77% e a média pré-pandemia de 32% são comparações de 12 meses, então Warsh apresentou o resultado separado de 49% em seis meses como um pulso mais recente.
Warsh também colocou a inflação geral anualizada em seis meses em 4,1%. O Escritório de Análise Econômica informou separadamente que o índice de preços PCE geral subiu 0,2% em julho e 3,7% em relação ao ano anterior.
Ele disse que as condições financeiras amplas eram difíceis de caracterizar como restritivas.
Warsh se comprometeu com uma disciplina de política. Para o Bitcoin, o ônus da prova mudou para dados mostrando que a inflação está se estreitando em toda a cesta.
O Bitcoin não produz rendimento. Quando o mercado mantém um caminho de política mais alto em jogo, dinheiro e títulos públicos de curto prazo se tornam mais competitivos, enquanto a taxa de desconto aplicada a ativos de risco sobe.
A demanda específica por criptomoedas pode contrabalançar essa pressão, mas precisa continuar chegando. O recorde de ETFs já mostra como esse contrapeso se tornou concentrado.
A demanda por ETFs enfrenta um teste de taxas vivas
O argumento mais forte para o rebote do Bitcoin está visível na tabela de fluxos da Farside Investors. Os ETFs de Bitcoin à vista negociados nos EUA receberam um total líquido de US$ 337,6 milhões em 24 de agosto, US$ 314,3 milhões em 25 de agosto, US$ 232,2 milhões em 26 de agosto e US$ 242,3 milhões em 27 de agosto.
A composição dessa oferta substancial enfraquece a afirmação de que a demanda já é ampla e duradoura. O iShares Bitcoin Trust (IBIT) da BlackRock respondeu por US$ 971,7 milhões, ou cerca de 86% do total.
Uma sequência concentrada de entradas ainda pode sustentar o preço, mas deixa o resultado mais exposto a mudanças de alocação em um único produto.
A durabilidade agora tem três testes observáveis: se as entradas continuam após o discurso sobre política, se se espalham além do IBIT e se o Bitcoin consegue recuperar os US$ 80.000. Passar nos três testes faria o canal de ETFs parecer mais com uma absorção persistente, enquanto falhar neles faria o surto de quatro dias parecer mais um colchão temporário de posicionamento.
[
Leitura Relacionada
Bitcoin chega às portas dos US$ 80.000 justo quando a oferta de ETFs desaparece para o fim de semana
](https://cryptoslate.com/bitcoin-hits-80000s-doorstep-just-as-the-etf-bid-disappears-for-the-weekend/)
A curva manteve a pressão de curto prazo viva
A Associated Press informou que o rendimento de dois anos subiu para 4,29% de 4,22% logo antes do discurso.
O rendimento de 10 anos avançou para 4,69% de 4,67% no final de quinta-feira, enquanto o rendimento de 30 anos caiu para 5,17% de 5,19%. Essas comparações usam bases de referência do final de 27 de agosto, então não devem ser apresentadas como uma reação sincronizada.
Para o Bitcoin, a movimentação de dois anos é o alerta mais direto porque reflete a parte da curva mais exposta ao caminho esperado de política. A ponta longa mista não sinalizou um pânico amplo no mercado de títulos. Os investidores estavam separando o risco de curto prazo da Fed das questões de longo prazo sobre crescimento, oferta de dívida e inflação.
Uma única movimentação diária de rendimento pode reverter. As leituras de 54% e 49% estabelecem um teste de política repetível, enquanto os fluxos de ETFs mostram se a demanda específica por criptomoedas é forte o suficiente para absorver a volatilidade criada quando esse teste muda.
O apoio do Tesouro é gestão da dívida, não afrouxamento da Fed
O Tesouro anunciou que as recompras máximas de apoio à liquidez nos setores nominais de 10 a 20 anos e de 20 a 30 anos subirão de US$ 2 bilhões para pelo menos US$ 4 bilhões por operação de 9 de setembro a 4 de novembro.
Operações maiores podem melhorar a negociação de títulos mais antigos e menos líquidos e reduzir a fricção no funcionamento do mercado na ponta longa. Como o mercado do Tesouro ancoram as condições de financiamento e garantias em todo o sistema financeiro, uma negociação mais fluida pode ajudar indiretamente o apetite por risco.
O Tesouro descreveu as recompras como operações regulares de gestão da dívida financiadas por seu programa mais amplo de emissões. Sua explicação do programa distingue o apoio à liquidez de uma facilidade de estresse agudo.
As operações aposentam dívidas do Tesouro menos líquidas enquanto o Tesouro continua se financiando por meio de emissões.
Tratar o programa como QE mesclaria a gestão fiscal da dívida com a política monetária e superestimaria o apoio disponível para o Bitcoin.
O máximo maior não entra em vigor até 9 de setembro. Ele não pode explicar uma movimentação do Bitcoin ocorrida antes do discurso de Warsh em 28 de agosto e não pode neutralizar o risco de taxa na ponta inicial implicado pela inflação ampla hoje.
As condições para uma recuperação duradoura de US$ 80.000
O caso de suporte do Bitcoin é credível, mas condicional. O canal de ETFs entregou mais de US$ 1,1 bilhão em quatro sessões concluídas, e as operações programadas do Tesouro poderiam tornar a ponta longa mais fácil de negociar.
Essas forças podem amortecer a volatilidade, enquanto o quadro de Warsh define o teste oposto.
A inflação não está apenas acima da meta no nível geral; portanto, a pressão de preços permanece ampla em toda a cesta. Com os mercados de trabalho em pleno emprego e condições financeiras não amplamente restritivas, o caso para alívio de política de curto prazo não está estabelecido.
Uma quebra duradoura acima de US$ 80.000 precisaria de mais de uma sequência de fluxos favoráveis. A evidência decisiva seria uma demanda contínua por ETFs além do IBIT, uma recuperação sustentada do nível de preço e dados subsequentes de inflação que puxem as leituras de amplitude de Warsh para baixo de forma decisiva.
Até lá, a demanda por ETFs e o apoio do mercado do Tesouro amortece condições financeiras mais restritivas. O Bitcoin pode sobreviver a esse conflito, mas o marco de 54% torna os termos de sobrevivência muito mais claros.
O post Bitcoin enfrenta um novo teste macro enquanto o presidente da Fed, Kevin Warsh, destaca métricas de inflação persistente apareceu primeiro em CryptoSlate.