
Cardano e Solana estão testando duas abordagens concorrentes para a governança em cadeia, sendo que uma delas expõe o custo da ausência dos eleitores e a outra transfere mais poder para representantes padrão que podem ter seus próprios interesses econômicos.
A renovação do comitê constitucional do Cardano exige aprovação separada dos representantes delegados, ou DReps, e dos operadores de pools de staking. Já a Solana permite que os validadores emitam votos de governança usando o stake ativo delegado a eles, a menos que os stakers individuais anulem essa escolha.
A distinção está se tornando evidente nas votações simultâneas em ambas as redes.
O Cardano enfrenta o risco mais imediato. Uma captura de tela de 26 de agosto mostrou apoio à renovação de seu comitê abaixo dos limites exigidos tanto entre os DReps quanto entre os operadores de pools de staking, criando a possibilidade de que quatro mandatos do comitê expirem sem substituições.
A Solana reduz esse tipo de gargalo na participação ao tornar os validadores agentes de voto padrão. Mas sua atual votação de governança mostra o tradeoff: stakers que não fazem nada efetivamente permitem que os validadores exerçam o peso de governança associado ao seu stake delegado, mesmo quando esses validadores podem ter interesses financeiros afetados pela proposta.
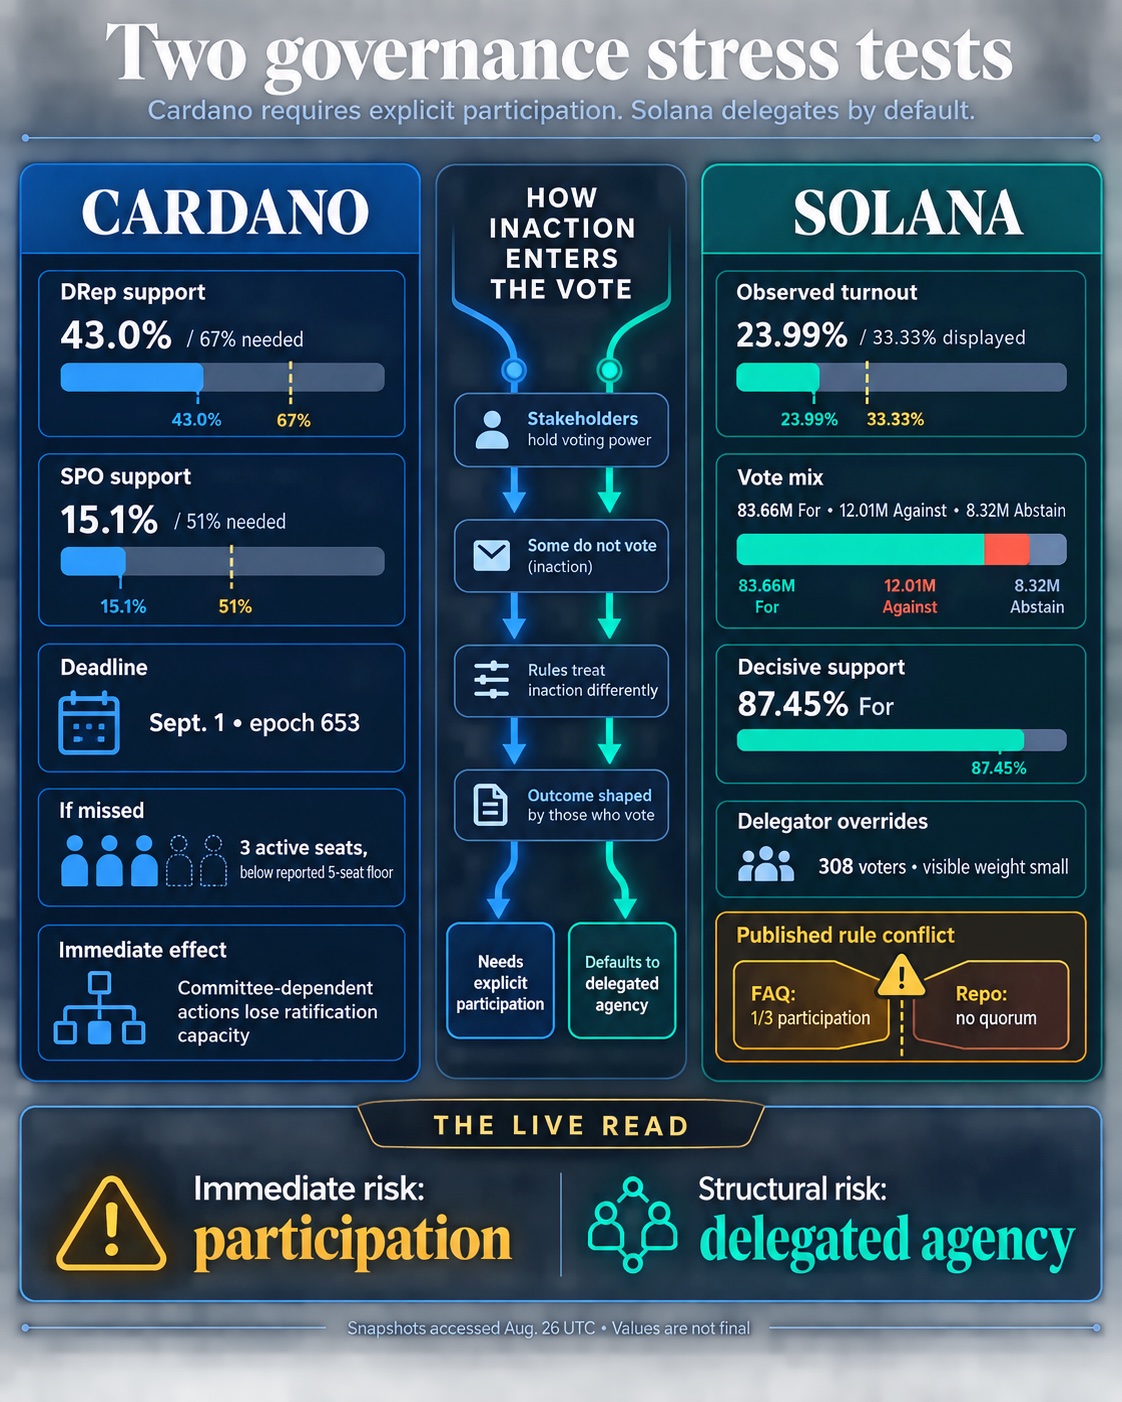
Portanto, ambos os sistemas enfrentam o mesmo problema subjacente por diferentes direções. O Cardano deixa os eleitores inativos em silêncio. A Solana permite que um delegado existente fale por eles.
O risco de governança do Cardano já é mensurável
Uma captura de tela do DRepTalk acessada em 26 de agosto mostrou a proposta do Comitê Constitucional de Atualização 2026 do Cardano com 43% de apoio dos DReps, abaixo dos 67% exigidos, enquanto o apoio dos operadores de pools de staking ficou em 15,1% contra um limite de 51%.
Cada grupo deve cumprir independentemente seu requisito. Uma maior participação de um não pode compensar uma falta no outro.
A votação tem uma consequência fixa porque quatro mandatos do comitê expiram na epoch 799, enquanto o prazo máximo permitido significa que as substituições devem ser implementadas na epoch 653. Materiais publicados identificam 1º de setembro como o prazo relevante.
Se a proposta falhar, o Cardano ficaria com três membros ativos do comitê constitucional, abaixo do mínimo de cinco membros reportado necessário para ações de governança dependentes do comitê.
[
Leitura Relacionada
Cardano tem duas semanas para evitar um congelamento de governança enquanto 4 assentos do comitê expiram
A Intersect alertou que tal interrupção poderia afetar o cronograma da atualização Dijkstra, embora isso não cause automaticamente um atraso.
O design do Cardano torna explícito o custo da inação. Seu sistema de governança exige duas circunscrições separadas para expressar apoio suficiente, preservando a independência de cada grupo e criando também duas oportunidades para que a participação insuficiente bloqueie a continuidade.
Solana reduz o risco de participação, mas então herda um problema de agência
O modelo da Solana diminui a carga de participação ao permitir que os validadores votem com o stake já delegado a eles.
Os stakers elegíveis podem anular a escolha de um validador para uma conta individual de stake. Quando fazem isso, esse stake é removido da contagem efetiva do validador e aplicado diretamente à própria escolha do staker.
Esse mecanismo esteve ativo durante a SGP-0002, uma proposta que buscava apoio para uma desinflação mais rápida do SOL.
Uma captura de tela de 26 de agosto do Validator Info acessada mostrou 83,66 milhões de SOL votando a favor, 12,01 milhões contra e 8,32 milhões se abstendo. Entre os votos decisivos, o apoio ficou em 87,45%.
As anulações diretas de delegadores foram visíveis, mas pequenas comparadas aos cerca de 104 milhões de SOL representados na contagem. O Validator Info listou 308 delegadores votantes, com apenas uma fração do peso total de votação reatribuído diretamente.
Portanto, o mecanismo de anulação está sendo usado. A votação atual ainda não mostra se grandes números de delegadores passivos interviriam caso discordassem de seu validador.
Essa questão se torna mais significativa quando os validadores têm um interesse econômico na política em consideração.
A Solana Company, uma empresa de tesouro do SOL cotada em bolsa, disse que se opôs à SGP-0002 por motivos de timing e estabilidade da política. Seu relatório do segundo trimestre mostrou receita de staking de US$ 2,512 milhões sobre uma receita total de US$ 2,526 milhões, o que significa que o staking respondeu por cerca de 99,4% da receita trimestral.
A política proposta aceleraria a desinflação anual de 15% para 30%, reduzindo a emissão projetada em cerca de 18,9 milhões de SOL ao longo de seis anos e levando a rede ao piso de inflação terminal de 1,5% em aproximadamente 2,8 anos, em vez de 5,7 anos.
Esses fatos estabelecem uma exposição econômica, mas não provam má conduta nem que incentivos financeiros determinaram o voto da empresa. Os stakers também mantêm a capacidade de anular as escolhas dos validadores.
O conflito de regras da Solana adiciona outra camada de incerteza
A votação da Solana fica ainda mais complicada por descrições públicas conflitantes sobre o que constitui a aprovação.
A FAQ de governança da Solana diz que um terço do stake da rede deve participar e dois terços do stake participante devem votar a favor. Já o repositório de propostas de governança afirma que não há requisito de quórum e que os votos a favor devem receber dois terços dos votos a favor mais os votos contra, excluindo as abstenções.
Pela regra do repositório, a votação observada supera o limiar de apoio. Pela FAQ e pela exibição do Validator Info, a participação permaneceu abaixo da linha de um terço.
Mesmo um resultado favorável não alteraria imediatamente a emissão de SOL. A SGP-0002 estabeleceria a direção da política, enquanto a proposta subjacente SIMD-0550 ainda precisaria passar pela implementação antes que qualquer mudança que afete o consenso pudesse ser ativada.
Os dois sistemas realocam o custo da apatia dos eleitores
As votações atuais mostram que a delegação muda a forma do risco de participação, em vez de eliminá-lo.
O Cardano arca diretamente com o custo quando os eleitores não comparecem. Seu perigo imediato é concreto: duas circunscrições permanecem abaixo dos limites exigidos antes de um prazo fixo, com a capacidade do comitê em jogo.
A Solana reduz esse risco permitindo que os validadores representem detentores passivos, mas o modelo transfere mais responsabilidade para a supervisão. Os delegadores devem monitorar os agentes que votam com seu stake e intervir quando suas preferências divergirem.
Portanto, o Cardano enfrenta uma ameaça de governança mais clara no curto prazo, enquanto a Solana levanta uma questão de longo prazo sobre representação e alinhamento de incentivos.
Os próximos resultados acentuarão essa diferença. O Cardano deve determinar se os DReps e os operadores de pools de staking conseguem mobilizar antes do prazo do comitê, enquanto a Solana ainda precisa estabelecer qual regra de votação regula a SGP-0002 e quanto peso as anulações dos delegadores acabam tendo.
Os dois sistemas chegam à mesma questão não resolvida por direções opostas: se a governança em cadeia pode permanecer eficaz quando a maioria dos tokenholders prefere não participar.
O post Cardano e Solana acabam de expor a maior fraqueza da governança cripto foi publicado primeiro em CryptoSlate.