
O preço do Bitcoin está sendo negociado perto de US$ 78.900, próximo o suficiente de US$ 80.000 para reavivar a antiga tese das tesourarias corporativas no papel: um Bitcoin mais alto deveria elevar o valor das participações corporativas, levar as ações de volta acima do valor patrimonial líquido e reabrir a emissão de ações ordinárias como uma fonte de novas moedas.
Essa sequência não retornou. Na Strategy, na Twenty One Capital e na Metaplanet, três empresas listadas construídas em torno de tesourarias corporativas de Bitcoin, a capitalização de mercado comum permaneceu bem abaixo do valor bruto das participações reportadas em Bitcoin. No entanto, o desconto aparente não foi uniforme e não se traduziu diretamente em Bitcoin a preços reduzidos que poderiam ser resgatados. Dívida, ações preferenciais, moedas empenhadas, saldos em dinheiro, warrants e diferentes convenções de contagem de ações alteraram o que restava para os acionistas comuns.
O resultado é um problema de financiamento, não apenas um enigma de avaliação. Se as ações ordinárias já não são negociadas com um prêmio confiável, sua emissão pode diluir o Bitcoin por ação. A dívida e as ações preferenciais evitam a diluição imediata das ações ordinárias, mas transferem valor e risco para créditos sênior. O caixa operacional retido é a única via recorrente que não adiciona nenhum dos dois, mas a geração de caixa divulgada pela Metaplanet não se aproximou da escala das suas recentes compras de Bitcoin.
Premios das tesourarias de Bitcoin: três mNAVs, três respostas diferentes
A captura de tela de 27 de agosto da BitcoinTreasuries colocou o Bitcoin em cerca de US$ 78.900 e produziu a comparação arredondada a seguir. Os números são uma captura analítica do mesmo dia, não um fechamento de mercado perfeitamente sincronizado: as cotações noturnas nos EUA e uma cotação atrasada de Tóquio foram observadas em horários diferentes, e o conjunto de dados apresentava datas de detenção diferentes para as empresas.
| Empresa | BTC reportado | Valor do BTC | Capitalização de mercado | Valor da empresa | mNAV da empresa | mNAV básico | mNAV diluído |
|---|---|---|---|---|---|---|---|
| Strategy | 840.447 | US$ 66,18 bilhões | US$ 48,1 bilhões | US$ 66,6 bilhões | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43.514 | US$ 3,43 bilhões | US$ 2,2 bilhões | US$ 2,6 bilhões | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43.000 | US$ 3,39 bilhões | US$ 2,2 bilhões | US$ 3,0 bilhões | 0,88x | 0,66x | 0,83x |
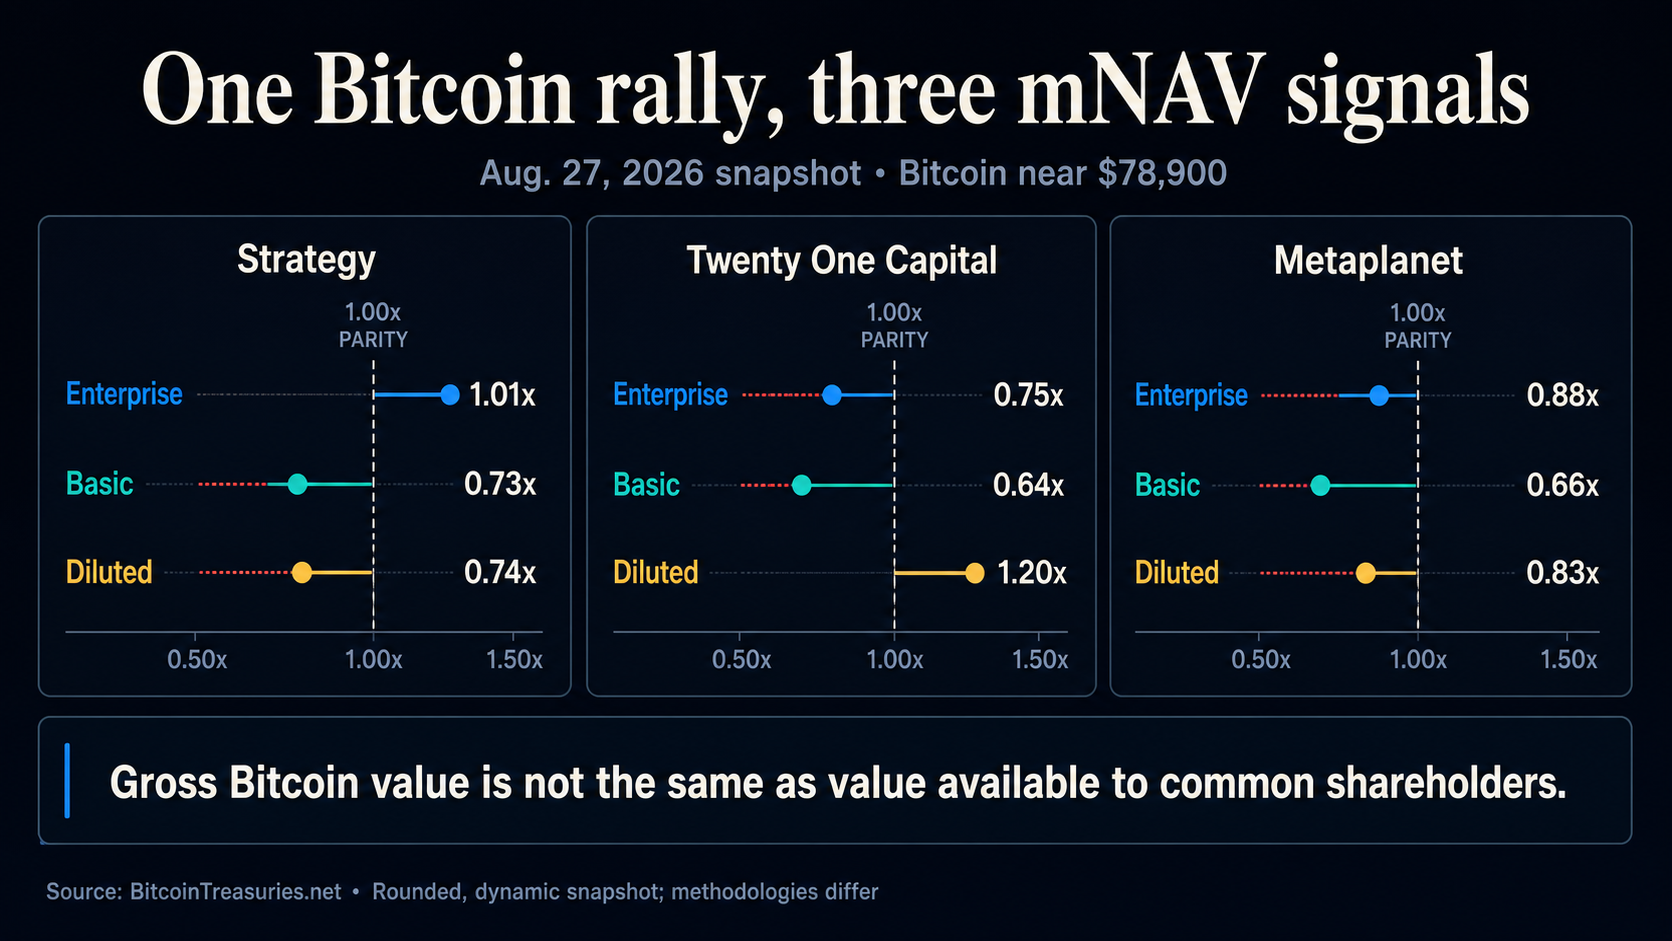
Essas proporções não são intercambiáveis. O mNAV básico compara a capitalização de mercado comum básica com o valor bruto do Bitcoin. O mNAV diluído amplia o denominador das ações. O mNAV da empresa adiciona dívida e ações preferenciais e subtrai o caixa antes de comparar o valor da empresa com o estoque de Bitcoin.
É por isso que “capitalização de mercado abaixo do valor do Bitcoin” é uma afirmação incompleta. Uma ação é um interesse residual numa empresa, não um bilhete para retirar suas moedas. Os detentores comuns ficam atrás dos credores e investidores preferenciais, absorvem futuras diluições e permanecem expostos a custos operacionais, impostos, decisões de governança e restrições sobre ativos. A própria discordância da tabela é um alerta: a Twenty One apareceu com 0,64x no mNAV básico, mas com 1,20x na medida diluída do conjunto de dados.
A venda de US$ 2 bilhões da Strategy comprou liquidez, não Bitcoin
A Strategy oferece o teste mais claro do antigo volante de capital porque seu valor da empresa havia se recuperado até aproximadamente paridade com o valor bruto do Bitcoin, enquanto ambas as medidas de capital comum permaneciam próximas de 0,74x.
No entanto, a empresa vendeu 18,26 milhões de ações MSTR de 17 a 23 de agosto por US$ 2,0065 bilhões em receitas líquidas. Seu arquivo de 24 de agosto não relatou nenhuma compra de Bitcoin na semana. Em vez disso, a Strategy destinou US$ 136,4 milhões à recompra de ações preferenciais STRC, US$ 300 milhões à sua Reserva em USD e o restante ao Caixa em USD.
Até 23 de agosto, a Strategy relatou 840.447 BTC, uma Reserva em USD de US$ 5,10 bilhões e US$ 1,59 bilhão em Caixa em USD. Os valores em caixa incluíam receitas esperadas das ações vendidas, mas ainda não liquidadas.
A reserva reduz a pressão de curto prazo para financiar essas obrigações com vendas de Bitcoin, mas também explica por que os investidores comuns não possuem o estoque bruto de moedas livre de reivindicações. A Strategy ainda pode vender ações para fins corporativos quando as ações estiverem abaixo do valor bruto do Bitcoin. O que ela não pode fazer a esse preço é assumir que cada dólar levantado e convertido em Bitcoin aumentará o valor do Bitcoin por ação comum antiga.
A emissão comum só eleva o Bitcoin por ação quando as moedas compradas por nova ação superam a proporção pré-emissão. Taxas, caixa retido para obrigações e diferenças entre as contagens básicas e diluídas de ações elevam essa barreira.
[
Leitura relacionada
Strategy levantou US$ 334 milhões dos acionistas MSTR na semana passada — o Bitcoin não recebeu nada disso
A garantia da Twenty One mostra por que as participações brutas superestimam a flexibilidade
A Twenty One Capital apresenta uma estrutura de capital diferente. Ela relatou 43.514 BTC em 30 de junho e 346,8 milhões de ações Classe A, além de 215,7 milhões de ações Classe B. Seu mNAV básico estava muito abaixo de 1x na captura de tela de 27 de agosto, enquanto o mNAV diluído estava acima de 1x.
O arquivo do segundo trimestre da empresa fornece a ponte que faltava. A Twenty One tinha US$ 486,5 milhões em principal de notas conversíveis, com um valor contábil de cerca de US$ 484,5 milhões. Cerca de 16.116 BTC, ou 37% do estoque reportado, estavam empenhados para garantir as notas e não estavam disponíveis para liquidez geral enquanto estavam empenhados.
O empenho não cria nenhum sinal automático de venda. Ele torna as participações brutas e a flexibilidade financeira não empenhada quantidades diferentes. Um investidor comum que avalie todos os 43.514 BTC como livremente aplicáveis, ignorando a reivindicação conversível, não está comprando a mesma exposição medida pelo mNAV da empresa.
A Twenty One também relatou uma perda líquida de US$ 1,273 bilhão no primeiro semestre. Cerca de US$ 1,249 bilhão veio de uma queda no valor justo do Bitcoin, portanto, não foi um esgotamento equivalente de caixa. Mesmo assim, o arquivo ilustra por que o patrimônio contábil, a liquidez em caixa e o Bitcoin por ação devem ser mantidos separados. Uma perda no valor justo pode dominar os lucros sem consumir caixa, enquanto restrições de garantias e principal das notas podem limitar opções sem alterar a contagem reportada de moedas.
A dívida ainda pode financiar mais Bitcoin sem emitir ações ordinárias hoje, mas cria um crédito sênior, exposição a juros ou conversão e, às vezes, onera o ativo que está sendo acumulado.
[
Leitura relacionada
A pilha de Bitcoin de US$ 2,8 bilhões da Twenty One vale muito mais do que suas ações, mas há um porém
A Metaplanet criou a porta do mNAV em seu financiamento
A Metaplanet relatou 43.000 BTC e 1,281 bilhão de ações ordinárias emitidas em 30 de junho. O conjunto de dados de 27 de agosto avaliou as moedas em cerca de US$ 3,39 bilhões e o patrimônio comum em US$ 2,2 bilhões, mas a estrutura de warrants da empresa torna a comparação por ação básica especialmente frágil.
Seu KPI efetivo de ações diluídas inclui opções em circulação e conversíveis financiadas, excluindo várias séries de direitos de aquisição de ações até que os recursos provenientes do exercício sejam recebidos. Uma divulgação de abril listou 15,9 milhões de ações potenciais na 25ª série, 107,4 milhões na 26ª e 100 milhões na 27ª, além de 210 milhões combinados em duas séries suspensas.
A Metaplanet disse que o mNAV permaneceu abaixo de 1x durante a maior parte do primeiro semestre. Ela não realizou uma alocação terceirizada de ações ordinárias iniciada pela empresa no segundo trimestre, embora o exercício dos direitos ainda tenha emitido ações. Fundamentalmente, os direitos da 27ª série só podem ser exercidos quando o mNAV estiver pelo menos em 1,01x. Portanto, a empresa escreveu uma versão da restrição de financiamento no próprio instrumento, embora taxas, deslizamento de mercado e diferenças no denominador signifiquem que a porta sozinha não garante acréscimo.
O investimento planejado da Metaplanet na Super League havia sido assinado, mas não havia sido concluído na captura de tela. Sujeito a aprovações, contribuiria com 2.100 BTC e US$ 2,5 milhões para ações ordinárias, warrants e ações preferenciais estratégicas, e a Super League deveria se tornar uma subsidiária consolidada. Portanto, as moedas deveriam permanecer na atual captura de 43.000 BTC, em vez de serem tratadas como vendidas; segundo a política atual do grupo, elas deveriam permanecer consolidadas e com valor justo, com uma parcela minoritária atribuída a interesses não controladores.
[
Leitura relacionada
A aposta da Metaplanet na tesouraria de Bitcoin nos EUA pode liberar até US$ 3,4 bilhões, mas há um porém
O motor sobrevivente é menor e menos automático
Cada alternativa à ação ordinária com prêmio carrega um tradeoff.
O caixa operacional retido é a rota mais limpa porque não adiciona nem diluição nem um crédito sênior de financiamento, mas atualmente é pequeno demais para sustentar a aquisição no ritmo recente. O caixa existente pode ser convertido em Bitcoin, embora isso troque um ativo corporativo por outro, em vez de criar novo valor líquido.
A ação ordinária com prêmio é a rota escalável que evita um novo crédito sênior, mas somente quando os recursos líquidos da emissão ultrapassarem um limiar consistente de valor Bitcoin por ação e forem usados para comprar moedas. Um mNAV básico abaixo de 1x é um alerta, não um teste completo; o obstáculo relevante deve incluir diluição, caixa e obrigações sênior.
A dívida e as ações preferenciais podem preservar inicialmente a contagem de ações ordinárias, mas cupons, dividendos, direitos de conversão e transferência de garantias partem da economia para investidores sênior. Uma recompra financiada em caixa eleva mecanicamente o Bitcoin bruto por ação remanescente enquanto reduz o caixa. Uma recompra financiada em Bitcoin reduz o total de moedas e eleva o Bitcoin por ação somente quando o preço de recompra estiver abaixo do valor bruto do Bitcoin por ação antes da recompra. Nenhuma das duas rotas acumula novo Bitcoin. A autorização de recompra de US$ 1 bilhão da MSTR pela Strategy permaneceu inutilizada até 23 de agosto.
A alta do Bitcoin reparou o numerador. Não reparou os termos de financiamento. Até que essas empresas gerem muito mais caixa operacional ou recuperem um prêmio de ações ordinárias defensável, a próxima compra de Bitcoin dependerá menos do tamanho da tesouraria do que de quem a financia, qual reivindicação eles recebem e se a transação realmente deixará os detentores comuns com mais Bitcoin por ação.
O post O Bitcoin atingiu US$ 80.000, mas não conseguiu restaurar os prêmios das tesourarias de BTC na Strategy, Twenty One Capital ou Metaplanet apareceu primeiro em CryptoSlate.