
Protokół płynnego stakingu ether.fi (ETHFI) w bieżącym kwartale ostatecznie zerwie pozostałe strukturalne więzi z protokołem restakingu EigenLayer. Według dokumentacji projektu, w sierpniu na restakingu pozostawało mniej niż 1% aktywów protokołu, a dane do wycofania EigenPod mają zostać usunięte do końca roku.
Co się zmieniło. Po uruchomieniu ether.fi w 2024 roku wszystkie depozyty automatycznie trafiały na restaking na EigenLayer. W sierpniu 2026 roku firma usunęła restaking z weETH — głównego tokena protokołu, który jest powszechnie używany w DeFi jako zabezpieczenie. Teraz weETH działa jak zwykły token płynnego stakingu. Użytkownicy, którzy nadal chcą uzyskiwać dochody z restakingu, muszą osobno wybrać token weETHs, oparty na konkurencyjnej platformie Symbiotic.
Dyrektor generalny ether.fi Mike Silagadze wyjaśnił decyzję stosunkiem ryzyka do rentowności: według niego nie pozostało już znaczących możliwości zarobku na restakingu, a stakerzy postrzegali go jako dodatkowe ryzyko, więc wyjście było logicznym krokiem.
Obiecana „podwójna rentowność” wciąż nie pojawiła się. Ideą restakingu było to, że zablokowany ETH mógłby pełnić drugą funkcję: EigenLayer „pożyczaliby” jego bezpieczeństwo usługom zewnętrznym — orakulom, layerom dostępu do danych i innym — a te płaciłyby za ochronę. Na szczycie EigenLayer utrzymywał 19,7 mld USD. Jednak usługi kupujące bezpieczeństwo wciąż nie płaciły wystarczająco, by pokryć zarówno podstawową rentowność stakingu, jak i premię dodatkową.
Liczby jasno pokazują skalę problemu. Według danych DefiLlama z 8 września sektor restakingu z TVL na poziomie 10,02 mld USD zebrał tylko około 100 tys. USD prowizji w ciągu tygodnia. Dla porównania, płynny staking z TVL na poziomie 51,87 mld USD przyniósł w tym samym okresie 27,35 mln USD. Przeliczone na każdy dolar, zwykły staking zarabia około 53 razy więcej.
Co doprowadziło sektor do upadku. Dwa zdarzenia ostatecznie odebrały atrakcyjność restakingowi. Po pierwsze, w 2025 roku skończyły się programy pointów, które faktycznie dotowały depozyty. Po drugie, w kwietniu 2025 roku EigenLayer aktywował slashingu — mechanizm kar, w którym operator traci część zastawionego ETH za naruszenia. Ryzyko z teoretycznego stało się realnym, a dodatkowej rentowności do jego kompensacji wciąż nie pojawiło się.
Atak na Kelp jako dodatkowy cios. W kwietniu 2026 roku haker zaatakował most międzychainowy protokołu Kelp i w ciągu 46 minut wyemitował 116 500 rsETH o wartości około 293 mln USD bez żadnego zabezpieczenia. Te tokeny zostały wprowadzone do Aave jako zabezpieczenie, pod które atakujący wziął prawdziwy ETH. W kolejnych dniach z Aave wycofano około 6 mld USD, a potencjalne bezwartościowe długi oceniano na 123–230 mln USD. Sam mechanizm EigenLayer nie ucierpiał — narażony był właśnie most. Ale incydent pokazał, że posiadacze tokenów płynnego restakingu biorą na siebie dodatkowe techniczne ryzyka, nie otrzymując za to dodatkowej rentowności.
Nowa strategia ether.fi. Zamiast restakingu firma stawia na model kryptowalutowego neobanku: ether.fi ma teraz kartę umożliwiającą wydatkowanie środków pod zastaw kryptowalut bez ich sprzedaży, rynek kredytowy na sieci Optimism oraz zestaw przechowalni. W sierpniu protokół dodał tokenizowane akcje, metale i fiatowe kanaly płatnicze. Udział karty w miesięcznym przychodzie wzrósł z 17% w styczniu do 46% w lipcu.
Według Silagadze, dochody z neobankowości całkowicie zrekompensowały straty z restakingu i spadku ceny ETH: przychód z stakingu i restakingu spadł o 70%, ale ogólny roczny temp odbudowy, według jego szacunków, wzrośnie o około 38%. Dane DefiLlama pokazują jednak inną sytuację: przychód brutto ether.fi spadł o 47% — z 18,71 mln USD w trzecim kwartale 2025 roku do 9,99 mln USD w drugim kwartale 2026 roku. Ciekawe, że w drugim kwartale restaking na EigenLayer (2,87 mln USD) wciąż pozostawał drugim najbardziej dochodowym kierunkiem ether.fi po karcie (3,14 mln USD).
EigenLayer także zmienia kurs. Sam EigenLayer przestał promować restaking jako główny produkt. Po rebrandingu w EigenCloud projekt stawia na weryfikowalne obliczenia, a restaking służy tylko jako podstawowy warstwa zabezpieczenia. Objętość aktywów w protokole spadła do 5,1 mld USD z 22,06 mld USD w sierpniu 2025 roku.
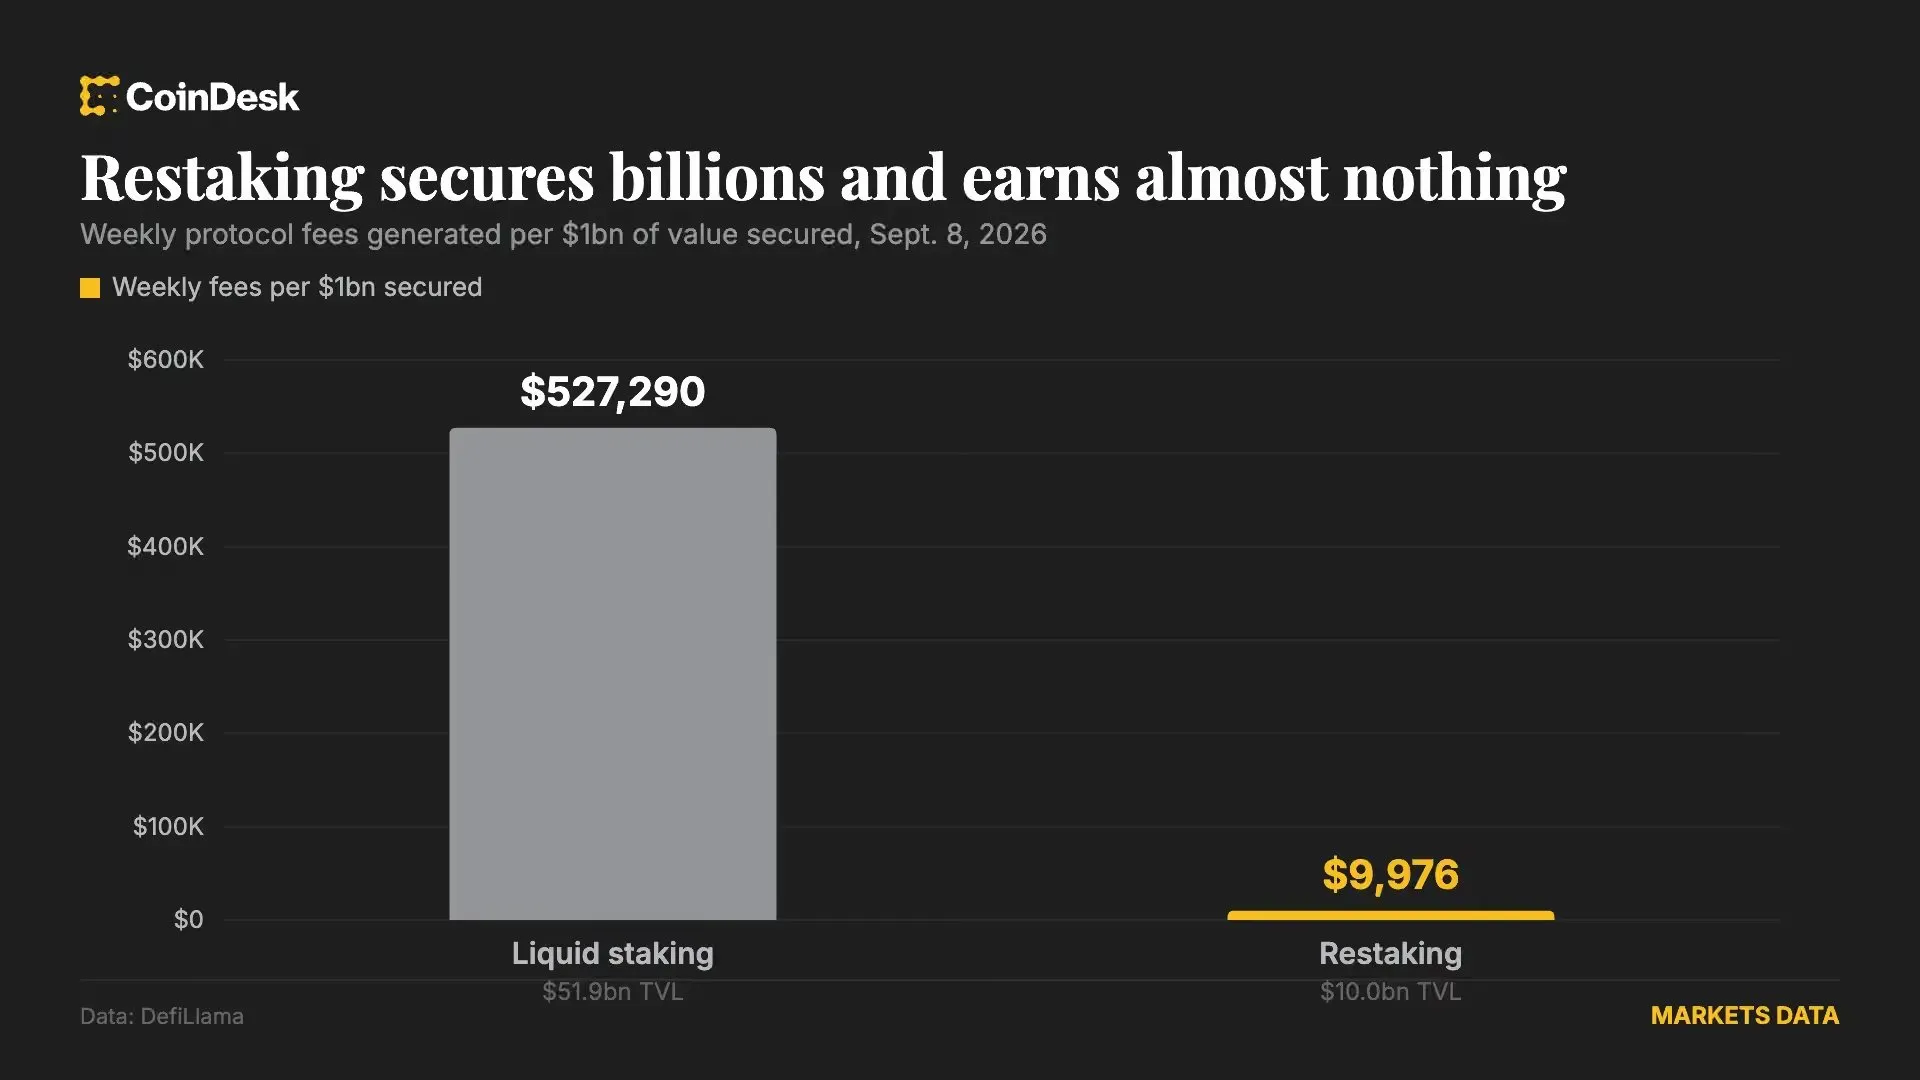
Sektor restakingu ($10 mld TVL) zebrał w ciągu tygodnia $100 tys. prowizji