

W lipcu 2026 roku firmy kryptograficzne pozyskały 1,36 miliarda dolarów w ramach 41 rund kapitału ryzykownego; całkowite inwestycje spadły tylko o 6,8% w porównaniu z czerwcem, choć liczba zakończonych rund zmalała o 28,1% do najniższego poziomu w ciągu 12 miesięcy.
Wynik główny został wsparty strategiczną inwestycją w Crypto.com na kwotę 400 milionów dolarów, która stanowiła 29,4% miesięcznych funduszy VC. Bez tej transakcji inwestycje spadłyby do 960 milionów dolarów, czyli o 34,2% w porównaniu z czerwcem.
Dane z CryptoRank MCP pokazują, że finansowanie nadal było dostępne dla wybranych firm, ale szersza linia finansowania osłabła – mniejsza liczba inwestorów i transakcji przyczyniła się do spadku miesięcznego wyniku.
Wielkie transakcje maskują słabszą szerokość fundraisingu
Lipcowe 41 rund VC były najmniej liczbą w okresie 12 miesięcy i o 63,1% poniżej 111 rund zarejestrowanych w lipcu 2025 r.
Rozmiar średniej rundy wzrósł do 33,2 miliona dolarów z 25,6 miliona w czerwcu, ale ten wzrost był w dużej mierze napędzany transakcją Crypto.com na 400 milionów dolarów.
Bez tej transakcji średnia rundy wynosiłaby około 24 miliony dolarów w ramach 40 rund.
To sugeruje, że wzrost średniego rozmiaru transakcji nie odzwierciedlał szerokiego poprawienia warunków fundraisingu.
Koncentracja była widoczna również wśród największych transakcji.
10 największych rund przyciągnęło 1,16 miliarda dolarów, czyli 85% całkowitych inwestycji VC, podczas gdy cztery największe transakcje odpowiadały za 61,4%.
CryptoRank opisał powstały rynek jako taki, w którym główne inwestycje pozostały wytrzymałe, a „szerokość rynku osłabła”. Dane pokazały, że finansowanie coraz bardziej skupiało się na mniejszej grupie firm.
Znaczącym wyjątkiem były rundy typu A i późniejsze etapy finansowania. Inwestycje w te rundy wzrosły o 94,4% do 661 milionów dolarów z 340 milionów w czerwcu. Jednak Augustus, Prime Intellect i Gauntlet odpowiadały za 435 milionów dolarów, czyli 65,8% tego sumy.
Giełdy i AI przyciągają duże fundusze
Giełdy otrzymały największą ilość funduszy wśród kategorii, pozyskując 543 miliony dolarów w siedmiu rundach. Crypto.com przyczynił się do 73,7% całego funduszu tej kategorii.
Firmy płatnicze pozyskały 244 miliony dolarów w czterech rundach, natomiast firmy AI przyciągnęły 232 miliony dolarów w ośmiu rundach. AI zatem zanotowało najwyższą liczbę transakcji, pomimo zajmowania trzeciego miejsca pod względem inwestycji.
Kategoria AI była również silnie skoncentrowana. Seria A Prime Intellect na 130 milionów dolarów i seria A Venice AI na 65 milionów dolarów razem stanowiły 195 milionów dolarów, co stanowiło 84,1% całkowitego finansowania AI.
Inne większe transakcje obejmowały EDX Markets na 76 milionów dolarów w serii C, Augustus na 180 milionów dolarów w serii B oraz Velocity na 38 milionów dolarów w serii A.
Mieszanka funduszy wskazuje na ciągłą chęć inwestowania w firmy na późniejszych etapach oraz w przedsiębiorstwa działające w sektorze giełd, płatności i AI, choć liczba transakcji pozostawała ograniczona.
W sumie venture i strategiczne finansowanie stanowiło większość ujawnionej aktywności.
Rundy VC stanowiły 63,9% z 2,13 miliarda dolarów publicznie ujawnionych inwestycji w różnych rodzajach transakcji. Strategia z 466,7 miliona dolarów po IPO i 300 milionów dolarów w formie długu od Alpaca stanowiły większą część pozostałej części.
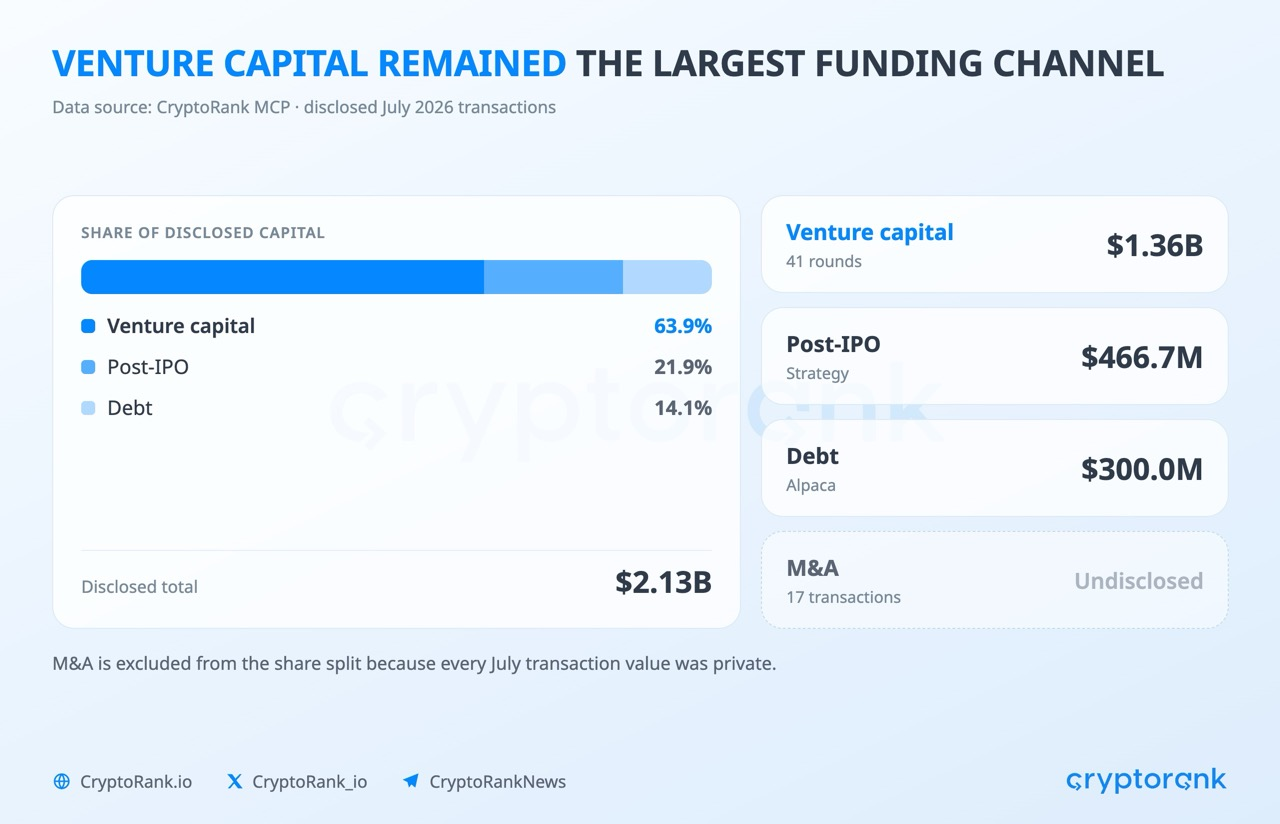 Źródło: CryptoRank MCP
Udział inwestorów i fuzje i przejęcia pozostają selektywne
Udział inwestorów spadł wraz z liczbą rund finansowania. CryptoRank zidentyfikował 140 unikalnych inwestorów instytucjonalnych w lipcu, czyli o 30,7% mniej niż 202 w czerwcu i o 66,1% mniej niż 413 w lipcu 2024 r.
Coinbase Ventures był najaktywniejszym funduszem, biorąc udział w pięciu rundach. Nascent następował z trzema, podczas gdy kilka innych funduszy brało udział w dwóch rundach każda. Hack VC i Dragonfly prowadziły obie swoje zarejestrowane rundy.
Akcje fuzji i przejęć były bardziej stabilne. CryptoRank zanotował 17 przejęć w lipcu, co zgadza się z czerwcem i nieznacznie przekracza średnią 12-miesięczną wynoszącą 16,4. Jednak żadna z transakcji nie miała publicznie ujawnionej wartości, co uniemożliwia sensowne porównanie wydatków na przejęcia.
Infrastruktura prowadziła akcje fuzji i przejęć z pięcioma celami, następnie giełdy z czterema i DeFi z trzema. Razem te kategorie stanowiły 12 z 17 transakcji.
Dane o fundraisingu z lipca wskazują więc na rynek finansowania kryptograficznego, w którym kapitał nie zniknął, lecz stał się bardziej selektywny.
Następnym wskaźnikiem szerokości rynku będzie to, czy liczba rund i udział instytucjonalny powrócą, a nie czy kolejna niewielka liczba dużych transakcji może utrzymać całkowite inwestycje na wysokim poziomie.
Artykuł Fundraising kryptograficzny utrzymuje się blisko 1,36 miliarda dolarów w lipcu, choć aktywność transakcyjna zwęża się pojawił się pierwszy raz na Invezz