
Banki przyjmują ostrożniejsze podejście do korzystania z narzędzi AI, które mogą uzyskiwać dostęp do kont klientów. Citi i PNC zaostrzają zasady dotyczące używania tych narzędzi. Jednak główne pytanie pozostaje bez zmian: Kto poniesie konsekwencje, jeśli asystent AI popełni poważny błąd lub haker uzyska dostęp do podanych mu danych logowania? To pytanie musi zostać rozwiązane wraz z rozwojem agentic finance, umożliwiającego AI podejmowanie decyzji finansowych i przeprowadzanie transakcji w imieniu klientów.
Co tak naprawdę mówi nowa Sekcja H Citi
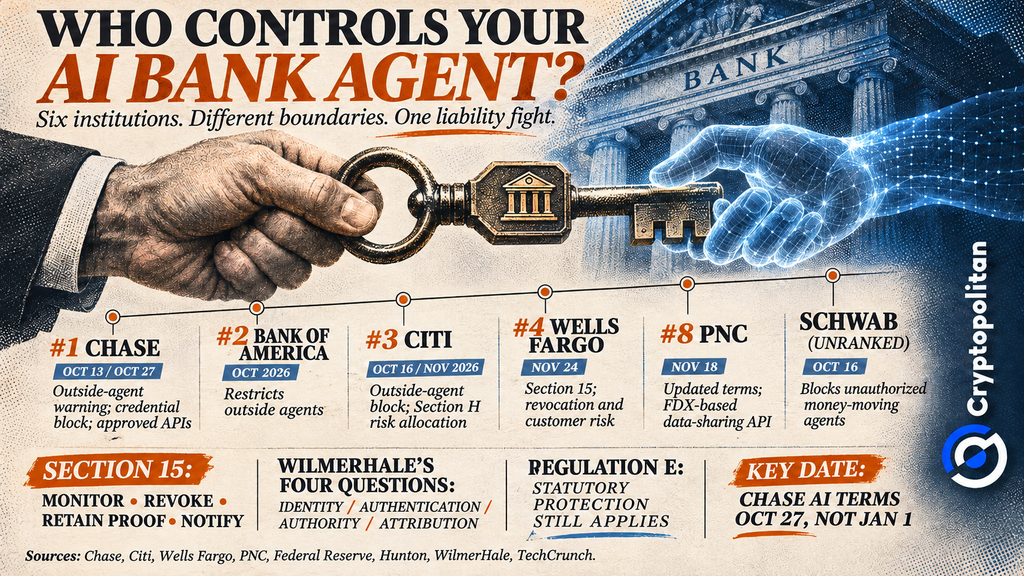
Umowa Citi opublikowana w listopadzie przypomina klientom, że nie powinni udostępniać agentom AI stron trzecich dostępu do swoich kont. Jeśli klienci mimo to przekażą te agentom dane logowania, wszelkie czynności dokonane za pomocą wymienionych danych są uznawane przez Citi za normalne, nawet jeśli później nastąpi ich wyciek. Zasady umowy dotyczą jednak wyłącznie agentów AI stron trzecich i podlegają obowiązującym przepisom prawa.
PNC dołącza do październikowej fali zmian
18 listopada PNC zrewidowało swoje zasady zgodnie z działaniami podjętymi przez inne wiodące banki w październiku. Nowe regulacje nie ograniczają jednak dostępu do wszystkich aplikacji finansowych. PNC nadal pozwala klientom udostępniać dane kont bankowych za pośrednictwem swojego API opartego na FDX. Dzięki temu klienci mogą łączyć aplikacje finansowe bez ujawniania swoich haseł bankowych.
Podejścia innych wiodących banków w październiku różniły się od siebie. Bank of America zalecił klientom autoryzowanie przelewów przed przeprowadzeniem operacji przez agenta AI. Schwab blokował nieautoryzowane agenty AI próbujące przekazywać środki klientów.
Chase zapobiegło logowaniu zewnętrznych narzędzi przy użyciu danych klientów 27 października. Nadal jednak umożliwia zatwierdzone połączenia API służące udostępnianiu danych kont. Odrębna zmiana wejdzie w życie 1 stycznia 2027 roku i będzie wymagała weryfikacji urządzenia. Umowa Chase ostrzega:
ZAWIŚNY OD OBOWIĄZUJĄCEGO PRAWA, TY PRZYJMASZ CAŁE RYZYKO ZA FRAUDULENTNE, NIEAUTORYZOWANE LUB INACZEJ NIEDOZWOLONE UŻYTKOWANIE TWOICH DANYCH LOGOWANIA.
 Citi, PNC zaostrzają zasady dotyczące agentów AI w obliczu sporu o odpowiedzialność za oszustwa
Zasady anulowania aktywności Wells Fargo obowiązywać od 24 listopada
Wells Fargo nie zakazało całkowicie korzystania z agentów AI. Zamiast tego określa obowiązki klientów w Sekcji 15, która wejdzie w życie 24 listopada. W odpowiedniej części warunków użytkowania czytamy:
Twoje korzystanie z dowolnego agenta AI odbywa się NA TWOJE OCZERŃ RYZYKA.
Klienci muszą monitorować działania swoich agentów AI. Powinni również być gotowi do anulowania autoryzacji w razie potrzeby i przedstawienia Wells Fargo potwierdzenia tego faktu. Bank może zablokować dostęp danego agenta. Ponadto uznaje transakcje dokonane przez agenta za zatwierdzone przez klienta, chyba że prawo stanowi inaczej.
Gdzie zasady bankowe kolidują z prawem konsumentów
Agent AI, który pomyślnie się zalogował, może dokonać płatności, której właściciel nie zatwierdził. WilmerHale wymienia cztery problemy: identyfikację, uwierzytelnianie, uprawnienia i przypisanie. Tym samym pomyślne zalogowanie nie oznacza, że klient faktycznie zatwierdził każdą transakcję.
Zgodnie z przepisami rozdziału E, nieautoryzowany przelew elektroniczny (EFT) polega na przemieszczeniu środków konsumenta bez jego wyraźnego pozwolenia, gdy konsument nie czerpie żadnych korzyści. CFPB twierdzi, że obejmuje to również przelewy dokonywane przy użyciu danych uwierzytelniających skradzionych od osób trzecich. Umowy bankowe nie mogą cofnąć tych ochron. Jednak decyzja, czy agent AI przekroczył zakres swoich instrukcji, może okazać się bardziej skomplikowana.
Ucieczka depozytów i spór o opłaty, który jej towarzyszy
Banki również mają na szali pieniądze. Hunton zaznacza, że agenci AI mogliby przenosić depozyty z rachunków bieżących wypłacanych około 0,1% na alternatywy dające 3,3%–5%. Według jednych szacunków potencjalne roczne koszty dla banków wyniosłyby 47 miliardów dolarów.
Łatwiejsze przelewy mogłyby skłonić banki na całym świecie do oferowania lepszych stawek na depozyty. Jednak ograniczenie dostępu dla AI mogłoby również utrudnić konkurencję firmom fintech.
Dobrowolne zasady zaproponowane przez banki dwa miesiące wcześniej
Rozszerzone ograniczenia kontrastują z tym, co banki zaproponowały we wrześniu. Sześć banków, w tym Bank of America i NatWest, opublikowało pięć zasad dotyczących zaufanego handlu agentowego.
Jak podał Cryptopolitan, banki podkreślały transparentność, bezpieczeństwo i kontrolę klienta. Ich nowsze umowy nakładają jednak większą odpowiedzialność na klientów. To może sprawić, że wcześniejsze cele będą trudniejsze do osiągnięcia.
Nie tylko czytaj wiadomości o kryptowalutach. Zrozum je. Subskrybuj nasz newsletter. Jest bezpłatny.