
Protokol staking likuid ether.fi (ETHFI) pada kuartal ini secara final akan memutus sisa hubungan struktural dengan protokol restaking EigenLayer. Menurut dokumentasi proyek, per Agustus, kurang dari 1% aset protokol masih berada dalam restaking, dan data akun untuk penarikan EigenPod direncanakan akan dihapus sebelum akhir tahun.
Apa yang telah berubah. Saat ether.fi diluncurkan pada 2024, semua deposito secara otomatis dikirim ke restaking di EigenLayer. Pada Agustus 2026, perusahaan menghapus restaking dari weETH—token utama protokol yang banyak digunakan dalam DeFi sebagai jaminan. Kini, weETH berfungsi sebagai token staking likuid biasa. Pengguna yang masih ingin mendapatkan imbal hasil dari restaking harus secara terpisah memilih token weETHs yang dibangun di platform bersaing Symbiotic.
Direktur Jenderal ether.fi Mike Silagadze menjelaskan keputusan tersebut berdasarkan rasio risiko dan imbal hasil: menurutnya, tidak ada lagi peluang signifikan untuk menghasilkan uang dari restaking, dan para staker menganggapnya sebagai risiko tambahan, sehingga keluar menjadi langkah logis.
"Imbal hasil ganda" yang dijanjikan ternyata tak pernah muncul. Ide restaking adalah ETH yang terkunci bisa memenuhi fungsi kedua: EigenLayer "menyewakan" keamanannya kepada layanan pihak ketiga—oracle, lapisan akses data, dan lainnya—yang kemudian membayar untuk perlindungan tersebut. Pada puncaknya, EigenLayer mengendalikan $19,7 miliar. Namun, layanan yang membeli keamanan ternyata tidak pernah membayar cukup untuk menutupi imbal hasil dasar staking sekaligus bonus tambahan.
Angka-angka secara jelas menunjukkan skala masalah. Menurut data DefiLlama per 8 September, sektor restaking dengan TVL $10,02 miliar hanya menghasilkan sekitar $100 ribu komisi dalam seminggu. Sebagai perbandingan, staking likuid dengan TVL $51,87 miliar menghasilkan $27,35 juta dalam periode yang sama. Dalam perhitungan per dolar, staking biasa menghasilkan sekitar 53 kali lebih banyak.
Apa yang benar-benar menghancurkan sektor ini. Dua peristiwa secara final membuat restaking kehilangan daya tariknya. Pertama, program point yang secara efektif mensubsidi deposito berakhir pada 2025. Kedua, pada April 2025, EigenLayer mengaktifkan slashing—mekanisme denda di mana operator kehilangan sebagian ETH yang di-stake karena pelanggaran. Risiko yang tadinya teoretis kini menjadi nyata, dan imbal hasil tambahan untuk mengimbanginya tetap tidak muncul.
Jika tidak memperhitungkan ether.fi, sektor sisanya tampak sangat sederhana. Lima protokol restaking likuid terbesar yang tersisa—Renzo, Kelp, Swell, Puffer Finance, dan Bedrock—pada kuartal kedua 2026 secara total menerima laba kotor $953.350, turun dari $2,18 juta tiga kuartal sebelumnya. Puffer, yang sempat menarik investasi $23 juta, hanya menghasilkan $21.590 dalam satu kuartal, sedangkan Swell menghasilkan $22.370. Menurut laporan, laba perusahaan-perusahaan ini berasal dari komisi staking biasa, bukan dari restaking itu sendiri.
Pembobolan Kelp sebagai pukulan tambahan. Pada April 2026, peretas menyerang cross-chain bridge protokol Kelp dan dalam 46 menit menciptakan 116.500 rsETH senilai sekitar $293 juta tanpa jaminan apa pun. Token-token ini dimasukkan ke Aave sebagai jaminan, yang kemudian dipinjam oleh peretas menggunakan ETH asli. Dalam beberapa hari berikutnya, sekitar $6 miliar ditarik dari Aave, dan utang potensial yang tak tertagih diperkirakan mencapai $123–230 juta. Mekanisme EigenLayer sendiri tidak terpengaruh—yang rentan justru bridge tersebut. Namun, insiden ini menunjukkan bahwa pemegang token restaking likuid mengambil risiko teknis tambahan tanpa mendapat imbal hasil tambahan atas risiko tersebut.
Strategi baru ether.fi. Alih-alih restaking, perusahaan kini fokus pada model neobank kripto: ether.fi kini memiliki kartu yang memungkinkan pengeluaran dana dengan jaminan kripto tanpa harus menjualnya, pasar kredit di jaringan Optimism, serta serangkaian penyimpanan. Pada bulan Agustus, protokol menambahkan saham tokenized, logam, dan saluran pembayaran fiat. Pangsa kartu dalam pendapatan bulanan meningkat dari 17% pada Januari menjadi 46% pada Juli.
Sesuai kata Silagadze, pendapatan dari neobanking sepenuhnya menggantikan kerugian dari restaking dan penurunan harga ETH: pendapatan dari staking dan restaking turun 70%, namun laju pertumbuhan pendapatan tahunan secara keseluruhan, menurut perkiraannya, akan naik sekitar 38%. Data DefiLlama, bagaimanapun, menggambarkan gambaran berbeda: laba kotor ether.fi turun 47%—dari $18,71 juta pada kuartal ketiga 2025 menjadi $9,99 juta pada kuartal kedua 2026. Menariknya, pada kuartal kedua, restaking di EigenLayer ($2,87 juta) masih merupakan sumber pendapatan terbesar kedua ether.fi setelah kartu ($3,14 juta).
EigenLayer juga mengubah arah. EigenLayer sendiri berhenti mempromosikan restaking sebagai produk utama. Setelah rebranding menjadi EigenCloud, proyek ini berfokus pada komputasi yang dapat diverifikasi, dan restaking hanya berfungsi sebagai lapisan dasar pengaman. Volume aset dalam protokol turun menjadi $5,1 miliar dari $22,06 miliar pada Agustus 2025.
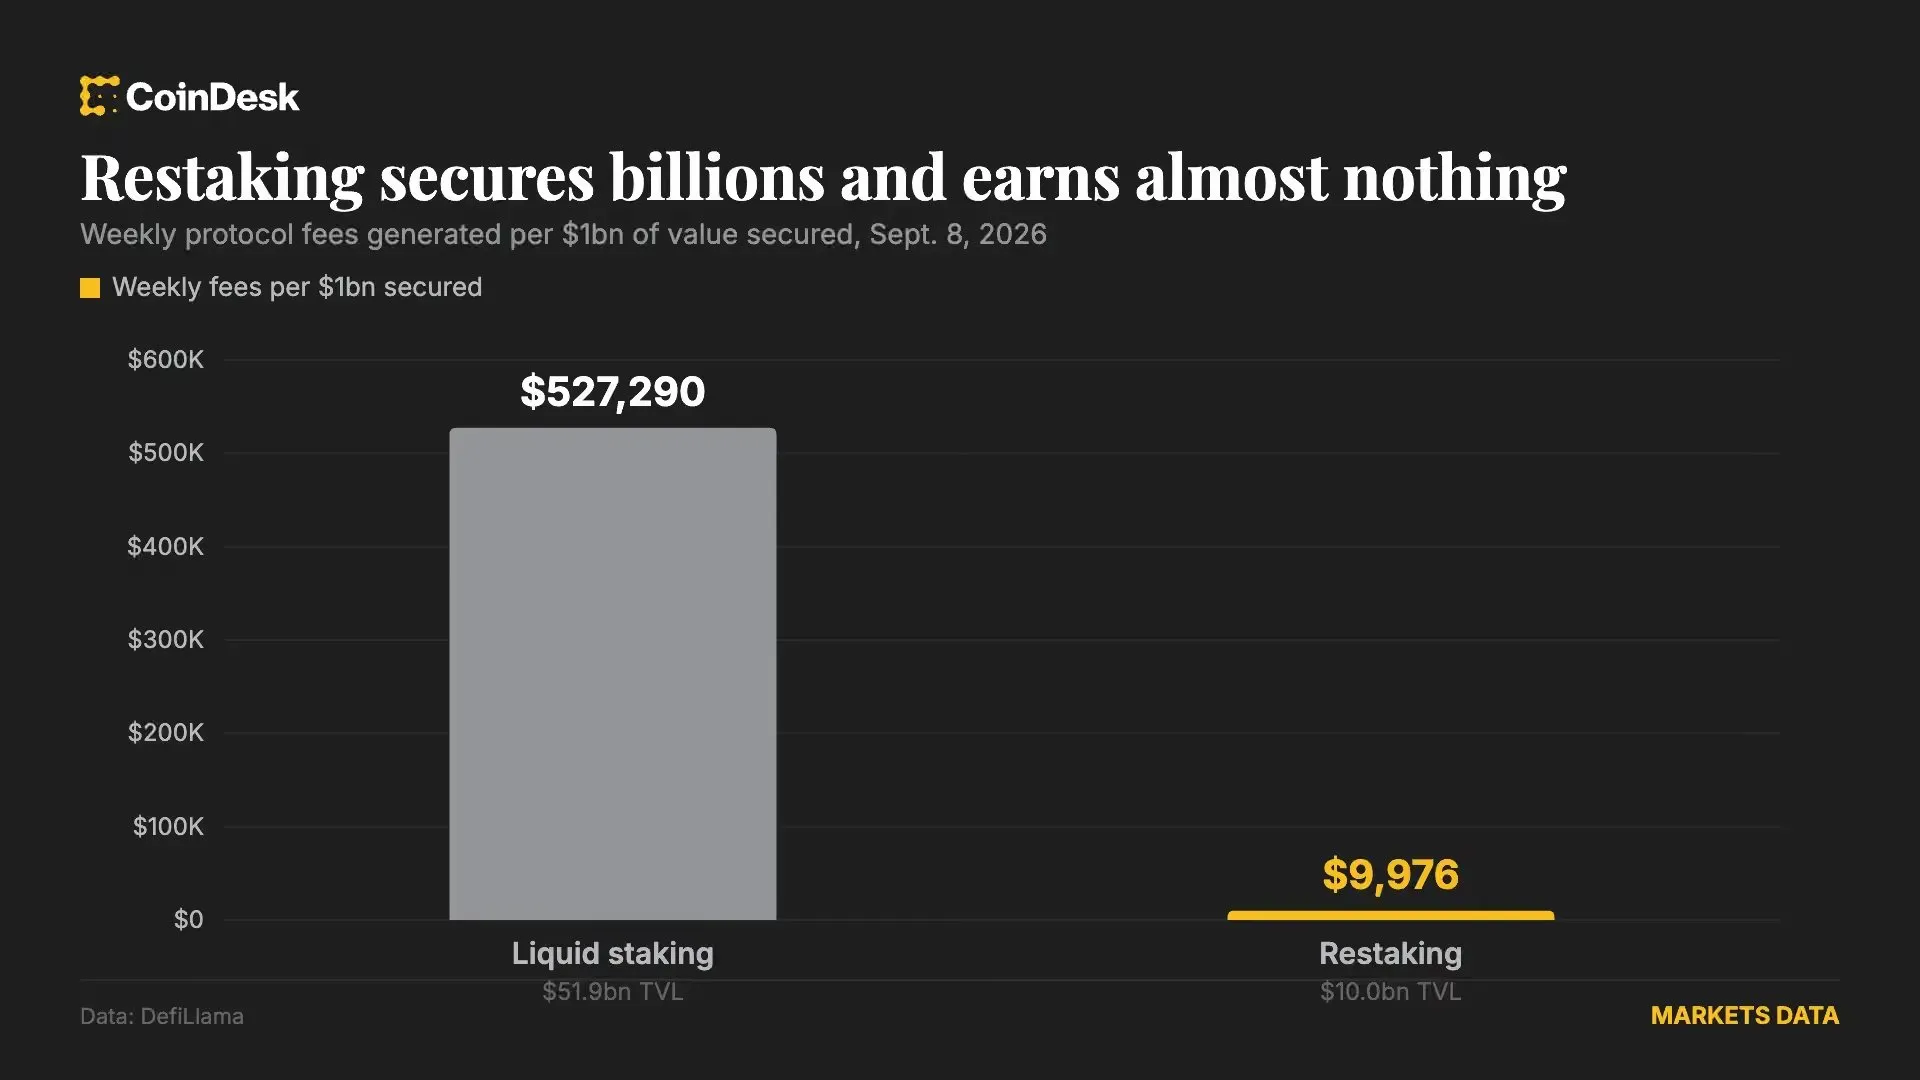
Sektor restaking ($10 miliar TVL) menghasilkan $100 ribu komisi dalam seminggu