
Harga Bitcoin diperdagangkan di dekat $78.900, cukup dekat dengan $80.000 untuk menghidupkan kembali gagasan lama tentang treasury perusahaan dalam bentuk kertas: harga Bitcoin yang lebih tinggi seharusnya meningkatkan nilai kepemilikan korporat, menarik saham kembali ke atas nilai aset bersih, dan membuka kembali penerbitan saham biasa sebagai sumber koin baru.
Urutan tersebut tidak kembali. Di Strategy, Twenty One Capital, dan Metaplanet, tiga perusahaan terdaftar yang dibangun berdasarkan treasury Bitcoin korporat, kapitalisasi pasar umum tetap jauh di bawah nilai bruto kepemilikan Bitcoin yang dilaporkan. Namun diskon yang tampak tidak seragam, dan tidak berarti Bitcoin dengan harga potongan yang dapat langsung ditukar. Hutang, saham preferen, koin yang dijaminkan, saldo kas, waran, dan konvensi jumlah saham yang berbeda semuanya mengubah apa yang tersisa bagi pemegang saham biasa.
Hasilnya adalah masalah pendanaan, bukan sekadar teka-teki valuasi. Jika saham biasa tidak lagi diperdagangkan dengan premi yang andal, menerbitkannya bisa menipiskan Bitcoin per saham. Hutang dan saham preferen menghindari penipisan saham biasa secara langsung tetapi memindahkan nilai dan risiko ke klaim senior. Kas operasional yang dipertahankan adalah satu-satunya jalur berulang yang tidak menambahkan keduanya, tetapi generasi kas yang diungkapkan oleh Metaplanet sama sekali tidak mendekati skala pembelian Bitcoin barunya.
Premi treasury Bitcoin: tiga mNAV, tiga jawaban berbeda
Snapshot 27 Agustus dari BitcoinTreasuries menempatkan Bitcoin pada sekitar $78.900 dan menghasilkan perbandingan bulat berikut. Angka-angka ini adalah snapshot analitis pada hari yang sama, bukan penutupan pasar yang sepenuhnya sinkron: kutipan malam hari AS dan kutipan Tokyo yang tertunda diamati pada waktu yang berbeda, dan dataset menampilkan tanggal kepemilikan yang berbeda untuk perusahaan-perusahaan tersebut.
| Perusahaan | BTC yang Dilaporkan | Nilai BTC | Kapitalisasi Pasar | Nilai Perusahaan | mNAV Perusahaan | mNAV Dasar | mNAV Terdilusi |
|---|---|---|---|---|---|---|---|
| Strategy | 840.447 | $66,18 miliar | $48,1 miliar | $66,6 miliar | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43.514 | $3,43 miliar | $2,2 miliar | $2,6 miliar | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43.000 | $3,39 miliar | $2,2 miliar | $3,0 miliar | 0,88x | 0,66x | 0,83x |
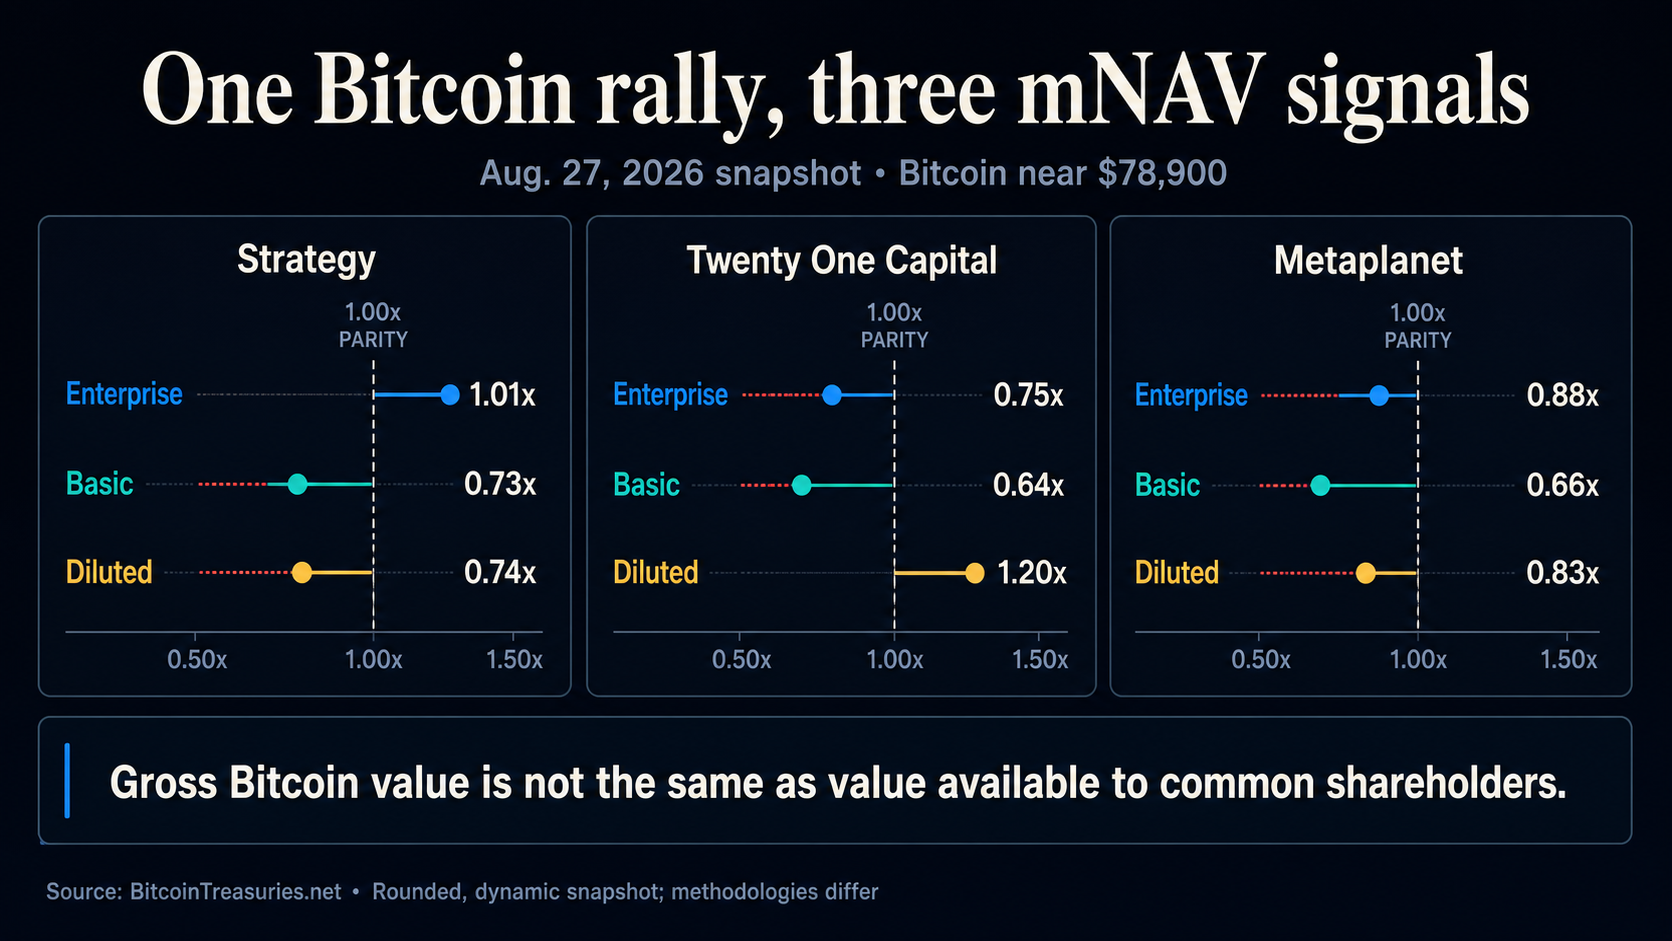
Rasio-rasio tersebut tidak dapat saling dipertukarkan. mNAV Dasar membandingkan kapitalisasi pasar umum dasar dengan nilai bruto Bitcoin. mNAV Terdilusi memperluas penyebut saham. mNAV Perusahaan menambahkan hutang dan saham preferen serta mengurangi kas sebelum membandingkan nilai perusahaan dengan stok Bitcoin.
Inilah sebabnya mengapa "kapitalisasi pasar di bawah nilai Bitcoin" adalah klaim yang tidak lengkap. Saham adalah hak residu dalam sebuah perusahaan, bukan tiket penarikan untuk koin-koinnya. Pemegang saham biasa berada di belakang kreditur dan investor preferen, menyerap penipisan di masa depan, dan tetap terpapar biaya operasional, pajak, keputusan tata kelola, dan pembatasan aset. Ketidaksepakatan dalam tabel itu sendiri adalah peringatan: Twenty One terpantau pada 0,64x dalam mNAV dasar tetapi 1,20x dalam ukuran terdilusi dari dataset tersebut.
Penjualan $2 miliar Strategy membeli likuiditas, bukan Bitcoin
Strategy menawarkan uji coba paling jelas dari flywheel ekuitas lama karena nilai perusahaannya telah pulih hingga hampir setara dengan nilai bruto Bitcoin, sementara kedua ukuran ekuitas biasa tetap berada di sekitar 0,74x.
Namun demikian, perusahaan menjual 18,26 juta saham MSTR dari 17 Agustus hingga 23 Agustus dengan hasil bersih $2,0065 miliar. Pengajuan 24 Agustus melaporkan tidak ada pembelian Bitcoin selama minggu tersebut. Sebaliknya, Strategy mengalokasikan $136,4 juta untuk membeli kembali saham preferen STRC, $300 juta untuk Cadangan USD-nya, dan sisanya untuk Kas USD.
Per 23 Agustus, Strategy melaporkan 840.447 BTC, Cadangan USD senilai $5,10 miliar, dan Kas USD sebesar $1,59 miliar. Angka kas tersebut mencakup hasil yang diharapkan dari saham yang dijual tetapi belum diselesaikan.
Pilihan tersebut penting. Penerbitan saham biasa tidak secara mekanis meningkatkan Bitcoin per saham MSTR; justru memperkuat likuiditas dan mengelola surat berharga senior. Pengajuan kuartal Juni Strategy menunjukkan utang pokok sekitar $6,75 miliar, dengan nilai tercatat mendekati $6,71 miliar. Kerangka kredit digital Juni-nya memperkirakan dividen preferen dan bunga utang tahunan sekitar $1,76 miliar.
Cadangan tersebut mengurangi tekanan jangka pendek untuk membiayai kewajiban-kewajiban tersebut dari penjualan Bitcoin, tetapi juga menjelaskan mengapa investor biasa tidak memiliki stok koin bruto tanpa klaim. Strategy masih bisa menjual saham untuk tujuan korporat ketika sahamnya berada di bawah nilai bruto Bitcoin. Yang tidak bisa dilakukan pada harga tersebut adalah menganggap bahwa setiap dolar yang terkumpul dan dikonversi menjadi Bitcoin akan meningkatkan nilai Bitcoin per saham biasa lama.
Penerbitan saham biasa hanya meningkatkan Bitcoin per saham ketika koin yang dibeli per saham baru melebihi rasio sebelum penerbitan. Biaya, kas yang dipertahankan untuk kewajiban, dan perbedaan antara jumlah saham dasar dan terdilusi semuanya meningkatkan hambatan tersebut.
[
Bacaan Terkait
Strategy mengumpulkan $334 juta dari pemegang saham MSTR pekan lalu—Bitcoin tidak mendapat satupun
Jaminan Twenty One menunjukkan mengapa kepemilikan bruto melebih-lebihkan fleksibilitas
Twenty One Capital menyajikan struktur modal yang berbeda. Perusahaan ini melaporkan 43.514 BTC pada 30 Juni dan 346,8 juta saham Kelas A, serta 215,7 juta saham Kelas B. mNAV dasarnya jauh di bawah 1x dalam snapshot 27 Agustus, sementara mNAV terdilusi berada di atas 1x.
Pengajuan kuartal kedua perusahaan ini menyediakan jembatan yang hilang. Twenty One memiliki utang pokok obligasi konvertibel sebesar $486,5 juta, dengan nilai tercatat sekitar $484,5 juta. Sekitar 16.116 BTC, atau 37% dari stok yang dilaporkan, dijaminkan untuk mengamankan obligasi tersebut dan tidak tersedia untuk likuiditas umum selama dijaminkan.
Jaminkan tersebut tidak menciptakan sinyal penjualan otomatis. Namun, hal itu membuat kepemilikan bruto dan fleksibilitas keuangan yang bebas jaminan menjadi besaran yang berbeda. Seorang investor biasa yang menganggap semua 43.514 BTC dapat digunakan secara bebas sambil mengabaikan klaim konvertibel tidak membeli paparan yang sama seperti yang diukur oleh mNAV perusahaan.
Twenty One juga melaporkan kerugian bersih sebesar $1,273 miliar untuk paruh pertama. Sekitar $1,249 miliar berasal dari penurunan nilai wajar Bitcoin, sehingga bukanlah pengurasan kas yang setara. Meski begitu, pengajuan tersebut menggambarkan mengapa ekuitas akuntansi, likuiditas kas, dan Bitcoin per saham harus dipisahkan. Kerugian nilai wajar dapat mendominasi laba tanpa menghabiskan kas, sementara pembatasan jaminan dan utang pokok dapat membatasi pilihan tanpa mengubah jumlah koin yang dilaporkan.
Hutang masih bisa membiayai lebih banyak Bitcoin tanpa menerbitkan saham biasa saat ini, tetapi hal itu menciptakan klaim senior, bunga, atau eksposur konversi, dan terkadang membebani aset yang sedang dikumpulkan.
[
Bacaan Terkait
Stok Bitcoin $2,8 miliar Twenty One bernilai jauh lebih tinggi daripada sahamnya, tetapi ada celahnya
Metaplanet membangun gerbang mNAV dalam pendanaannya
Metaplanet melaporkan 43.000 BTC dan 1,281 miliar saham biasa yang diterbitkan pada 30 Juni. Dataset 27 Agustus menilai koin tersebut sekitar $3,39 miliar dan ekuitas biasa sebesar $2,2 miliar, tetapi struktur waran perusahaan membuat perbandingan saham dasar menjadi sangat rentan.
KPI saham terdilusi efektifnya mencakup opsi yang masih beredar dan konvertibel yang didanai, sementara beberapa seri hak pembelian saham dikecualikan sampai hasil pelaksanaan diterima. Pengungkapan April mencatat 15,9 juta saham potensial dalam seri ke-25, 107,4 juta dalam seri ke-26, dan 100 juta dalam seri ke-27, ditambah 210 juta gabungan dalam dua seri yang ditangguhkan.
Metaplanet mengatakan mNAV tetap di bawah 1x selama sebagian besar paruh pertama. Perusahaan tidak melakukan alokasi saham biasa pihak ketiga yang dimulai sendiri pada kuartal kedua, meskipun pelaksanaan hak tetap menerbitkan saham. Pentingnya, hak seri ke-27 hanya dapat dilaksanakan jika mNAV minimal 1,01x. Oleh karena itu, perusahaan telah menulis versi kendala pendanaan dalam instrumen itu sendiri, meskipun biaya, slip pasar, dan perbedaan penyebut berarti gerbang saja tidak menjamin peningkatan nilai.
Pendapatan operasional belum menggantikan mesin akses pasar. Metaplanet menghasilkan ¥349 juta kas operasional pada paruh pertama dibandingkan dengan pembelian Bitcoin sebesar ¥99,782 miliar. Kas yang dipertahankan dapat menambah Bitcoin tanpa klaim senior baru atau saham baru, tetapi angka-angka tersebut menunjukkan kesenjangan skala.
Investasi Super League yang direncanakan Metaplanet telah ditandatangani tetapi belum ditutup pada snapshot. Tunduk pada persetujuan, investasi tersebut akan menyumbangkan 2.100 BTC dan $2,5 juta untuk saham biasa, waran, dan saham preferen strategis, dan Super League diharapkan menjadi anak perusahaan yang terkonsolidasi. Koin-koin tersebut seharusnya tetap dalam snapshot 43.000 BTC saat ini daripada dianggap telah terjual; sesuai kebijakan grup saat ini, koin-koin tersebut diharapkan tetap terkonsolidasi dan dinilai wajar, dengan bagian minoritas yang dialokasikan untuk kepemilikan non-pengendali.
[
Bacaan Terkait
Taruhan treasury Bitcoin AS Metaplanet bisa membuka hingga $3,4 miliar, tetapi ada celahnya
Mesin yang bertahan lebih kecil dan kurang otomatis
Setiap alternatif untuk ekuitas biasa dengan harga premium membawa tradeoff.
Kas operasional yang dipertahankan adalah jalur paling bersih karena tidak menambahkan penipisan ataupun klaim senior pendanaan, tetapi saat ini terlalu kecil untuk mempertahankan akuisisi dengan laju terbaru. Kas yang ada dapat dikonversi menjadi Bitcoin, meskipun hal itu menukar satu aset korporat dengan aset lainnya alih-alih menciptakan nilai bersih baru.
Ekuitas biasa dengan harga premium adalah jalur yang skalabel dan menghindari klaim senior baru, tetapi hanya jika hasil penerbitan bersih melewati ambang batas nilai Bitcoin per saham yang konsisten dan digunakan untuk membeli koin. mNAV dasar di bawah 1x adalah peringatan, bukan tes lengkap; ambang batas yang relevan harus mencakup penipisan, kas, dan kewajiban senior.
Hutang dan saham preferen dapat mempertahankan jumlah saham biasa pada awalnya, tetapi kupon, dividen, hak konversi, dan transfer jaminan memindahkan sebagian ekonomi kepada investor senior. Pembelian kembali yang didanai kas secara mekanis meningkatkan nilai bruto Bitcoin per saham yang tersisa sambil mengurangi kas. Pembelian kembali yang didanai Bitcoin mengurangi total koin dan meningkatkan nilai Bitcoin per saham hanya jika harga pembelian kembali di bawah nilai bruto Bitcoin per saham sebelum pembelian kembali. Kedua jalur tersebut tidak mengakumulasi Bitcoin baru. Otorisasi pembelian kembali MSTR sebesar $1 miliar milik Strategy tetap tidak digunakan hingga 23 Agustus.
Lompatan harga Bitcoin memperbaiki pembilang. Namun, hal itu tidak memperbaiki ketentuan pendanaan. Selama perusahaan-perusahaan ini tidak menghasilkan lebih banyak kas operasional atau mendapatkan kembali premi ekuitas biasa yang dapat dipertahankan, pembelian Bitcoin berikutnya akan lebih bergantung pada siapa yang mendanainya, klaim apa yang mereka terima, dan apakah transaksi tersebut benar-benar meninggalkan lebih banyak Bitcoin per saham bagi pemegang saham biasa yang sudah ada.
Postingan Bitcoin mencapai $80.000 tetapi gagal mengembalikan premi treasury BTC di Strategy, Twenty One Capital, atau Metaplanet pertama kali muncul di CryptoSlate.