
बैंक ग्राहक खातों तक पहुँच सकने वाले AI टूल्स के उपयोग के लिए अधिक सतर्क दृष्टिकोण अपना रहे हैं। Citi और PNC इन टूल्स के उपयोग पर अपने नियमों को सख्त कर रहे हैं। हालाँकि, मुख्य सवाल अभी भी वही है: यदि कोई AI असिस्टेंट बड़ी गलती करता है या हैकर्स उसे दी गई लॉगिन क्रेडेंशियल्स तक पहुँच प्राप्त कर लेते हैं, तो इसका खर्च कौन उठाएगा? यह सवाल agentic finance के बढ़ने के साथ हल होना चाहिए, जिससे AI ग्राहकों की ओर से वित्तीय निर्णय ले सके और लेन-देन कर सके।
Citi के नए Section H में वास्तव में क्या कहा गया है
नवंबर में प्रकाशित Citi का समझौता ग्राहकों को याद दिलाता है कि वे तृतीय-पक्ष AI एजेंटों को अपने खातों तक पहुँचने की अनुमति न दें। यदि ग्राहक फिर भी इन एजेंटों को अपने लॉगिन विवरण प्रदान करते हैं, तो उक्त क्रेडेंशियल्स का उपयोग करके किया गया कोई भी कार्य Citi द्वारा सामान्य माना जाता है, भले ही बाद में डेटा लीक हो जाए। हालाँकि, समझौते की शर्तें केवल तृतीय-पक्ष AI एजेंटों पर लागू होती हैं और लागू कानूनों के अधीन हैं।
PNC ने अक्टूबर के ताबड़तोड़ बदलावों में शामिल हुआ
18 नवंबर को, PNC ने अक्टूबर में अन्य प्रमुख बैंकों द्वारा उठाए गए कदमों के अनुरूप अपने नियमों को संशोधित किया। हालाँकि, इन बदलावों से सभी वित्तीय एप्लिकेशनों तक पहुँच पर प्रतिबंध नहीं लगाया गया है। PNC अभी भी अपने ग्राहकों को अपने FDX आधारित API के माध्यम से बैंक खाते के विवरण साझा करने की अनुमति देने को तैयार है। इस प्रकार, ग्राहक अपने बैंकिंग पासवर्ड को उजागर किए बिना वित्तीय ऐप्स को कनेक्ट कर सकते हैं।
अक्टूबर में अन्य प्रमुख बैंकों द्वारा अपनाए गए दृष्टिकोण अलग-अलग थे। Bank of America ने अपने ग्राहकों को सलाह दी कि वे AI एजेंट द्वारा धन हस्तांतरण से पहले अनुमति दे दें। Schwab ने अनधिकृत AI एजेंटों को ग्राहकों के धन का हस्तांतरण करने से रोक दिया।
Chase ने 27 अक्टूबर को बाहरी टूल्स को ग्राहक क्रेडेंशियल्स का उपयोग करके लॉग इन करने से रोक दिया। हालाँकि, यह अभी भी खाता डेटा साझा करने के लिए अनुमोदित API कनेक्शनों की अनुमति देता है। 1 जनवरी 2027 को एक अलग बदलाव डिवाइस सत्यापन की आवश्यकता करेगा। Chase के समझौते में चेतावनी दी गई है:
लागू कानून के अधीन, आप अपने लॉगिन क्रेडेंशियल्स के धोखाधड़ीपूर्ण, अनधिकृत या अन्यथा अनुचित उपयोग का पूरा जोखिम उठाते हैं।
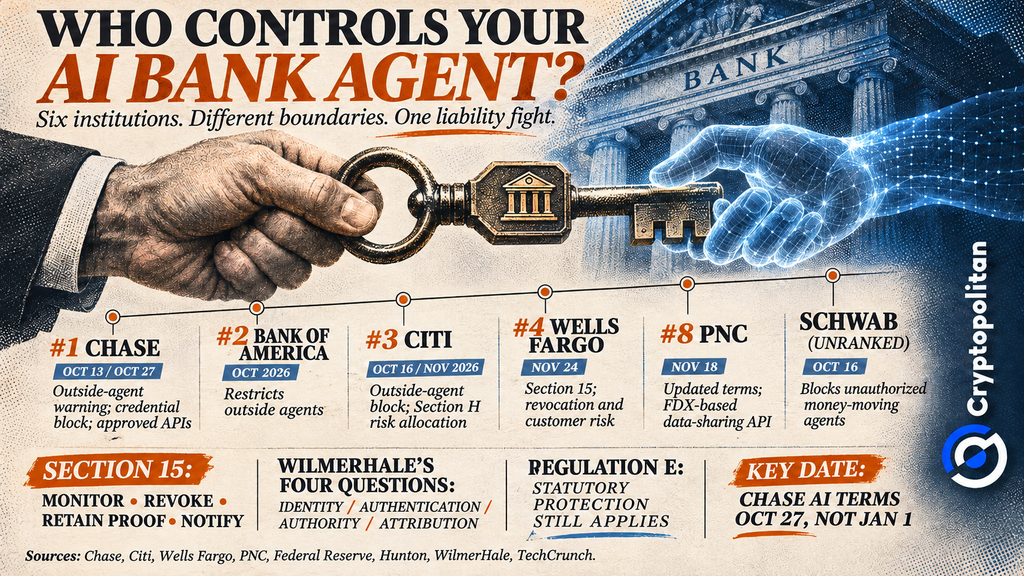 Citi, PNC ने धोखाधड़ी की जिम्मेदारी के टकराव के बीच AI एजेंट नियमों को सख्त किया
Wells Fargo के रद्दीकरण नियम 24 नवंबर को लागू होंगे
Wells Fargo ने AI एजेंटों के उपयोग पर पूर्ण प्रतिबंध नहीं लगाया। इसके बजाय, यह Section 15 में ग्राहकों की जिम्मेदारियों को निर्धारित करता है, जो 24 नवंबर को प्रभावी होगा। सेवा की शर्तों का प्रासंगिक हिस्सा कहता है:
किसी भी AI एजेंट का आपके द्वारा उपयोग आपके अपने जोखिम पर है।
ग्राहकों को अपने AI एजेंटों की गतिविधियों पर नजर रखनी चाहिए। ग्राहकों को जरूरत पड़ने पर अपनी प्राधिकरण रद्द करने और Wells Fargo को इसका प्रमाण प्रदान करने के लिए भी तैयार रहना चाहिए। बैंक एक एजेंट की पहुँच को अवरुद्ध कर सकता है। यह एजेंट द्वारा किए गए लेन-देन को भी ग्राहक द्वारा अनुमति प्राप्त मानता है, जब तक कि कानून अन्यथा न कहे।
जहाँ बैंक की शर्तें उपभोक्ता कानून से टकराती हैं
एक सफलतापूर्वक लॉग इन करने वाला AI एजेंट अपने मालिक द्वारा अनुमोदित न किए गए भुगतान को भी कर सकता है। WilmerHale चार समस्याओं का उल्लेख करता है: पहचान, प्रमाणीकरण, अधिकार और अभिलेखन। इस प्रकार, सफल लॉगिन का मतलब यह नहीं है कि ग्राहक ने वास्तव में प्रत्येक लेन-देन को अनुमोदित किया है।
Regulation E के तहत, एक अनधिकृत इलेक्ट्रॉनिक फंड ट्रांसफर (EFT) तब होता है जब कोई व्यक्ति उपभोक्ता की सहमति के बिना उनके पैसे का हस्तांतरण करता है और उपभोक्ता को कोई लाभ नहीं होता। CFPB का कहना है कि इसमें तीसरे पक्षों से चोरी किए गए क्रेडेंशियल्स के जरिए किए गए ट्रांसफर भी शामिल हैं। बैंक समझौते इन सुरक्षा उपायों को रद्द नहीं कर सकते। हालाँकि, यह तय करना कि क्या कोई AI एजेंट अपने निर्देशों को पार कर गया है, अधिक जटिल हो सकता है।
डिपॉजिट फ्लाइट और इसके पीछे की फीस लड़ाई
बैंकों का भी पैसा दांव पर लगा है। Hunton बताता है कि AI एजेंट चेकिंग अकाउंट्स में जमा होने वाले लगभग 0.1% ब्याज वाले पैसों को 3.3%–5% रिटर्न देने वाले विकल्पों में ट्रांसफर कर सकते हैं। एक अनुमान के अनुसार, बैंकों पर इसका संभावित वार्षिक खर्च $47 बिलियन हो सकता है।
आसान ट्रांसफर से दुनिया भर के बैंक बेहतर डिपॉजिट रेट्स ऑफर करने के लिए प्रेरित हो सकते हैं। लेकिन AI एक्सेस को सीमित करने से फिनटेक कंपनियों के लिए प्रतिस्पर्धा करना भी मुश्किल हो सकता है।
दो महीने पहले बैंकों द्वारा प्रस्तावित स्वैच्छिक सिद्धांत
कठोर प्रतिबंध बैंकों द्वारा सितंबर में प्रस्तावित चीज़ों से विपरीत हैं। Bank of America और NatWest सहित छह बैंकों ने भरोसेमंद एजेंटिक कॉमर्स के लिए पाँच सिद्धांत जारी किए थे।
जैसा कि Cryptopolitan ने बताया था, बैंकों ने पारदर्शिता, सुरक्षा और ग्राहक के नियंत्रण पर जोर दिया था। हालाँकि, उनके नए समझौते ग्राहकों पर अधिक जिम्मेदारी डालते हैं। इससे उनके पहले के लक्ष्यों को प्राप्त करना मुश्किल हो सकता है।
केवल क्रिप्टो न्यूज़ न पढ़ें। इसे समझें। हमारे न्यूज़लेटर की सदस्यता लें। यह मुफ़्त है।