
बिटकॉइन की कीमत $78,900 के पास ट्रेड कर रही है, जो $80,000 के करीब है और कागज़ पर पुराने ट्रेजरी-कंपनी पिच को फिर से जीवंत कर सकती है: उच्च बिटकॉइन कंपनी की होल्डिंग्स के मूल्य को बढ़ाएगा, शेयरों को नेट एसेट वैल्यू से ऊपर ले जाएगा, और ताज़ी कॉइन के स्रोत के रूप में सामान्य शेयर जारी करने को फिर से खोल देगा।
यह अनुक्रम वापस नहीं आया। स्ट्रैटेजी, ट्वेंटी वन कैपिटल और मेटाप्लैनेट में, तीन सूचीबद्ध कंपनियां जो कॉर्पोरेट बिटकॉइन ट्रेजरी के आसपास बनी हैं, सामान्य बाजार पूंजी रिपोर्ट की गई बिटकॉइन होल्डिंग्स के सकल मूल्य से काफी कम रही। फिर भी, यह दिखाई देने वाली छूट समान नहीं थी, और यह सीधे रिडीम करने योग्य, कट-प्राइस बिटकॉइन के बराबर नहीं थी। ऋण, प्रीफर्ड स्टॉक, गिरवी रखे गए कॉइन, कैश बैलेंस, वारंट और विभिन्न शेयर काउंट कन्वेंशन सभी ने सामान्य शेयरधारकों के लिए क्या बचा है, उसे बदल दिया।
इसका परिणाम एक फंडिंग समस्या है, न कि सिर्फ एक वैल्यूएशन पज़ल। अगर सामान्य शेयर अब विश्वसनीय प्रीमियम पर ट्रेड नहीं करते, तो उसे जारी करने से प्रति शेयर बिटकॉइन का घटना हो सकता है। ऋण और प्रीफर्ड स्टॉक तत्काल सामान्य शेयर घटने से बचते हैं, लेकिन मूल्य और जोखिम को वरिष्ठ दावों की ओर ले जाते हैं। रिटेन ऑपरेटिंग कैश एकमात्र ऐसा रिकरिंग रूट है जो दोनों को जोड़ता नहीं है, लेकिन मेटाप्लैनेट की खुलासा की गई कैश जनरेशन हाल ही में उसकी बिटकॉइन खरीद के पैमाने के करीब नहीं थी।
बिटकॉइन ट्रेजरी प्रीमियम: तीन mNAV, तीन अलग-अलग जवाब
बिटकॉइनट्रेजरीज़ की 27 अगस्त की स्नैपशॉट बिटकॉइन को लगभग $78,900 पर रखती है और निम्नलिखित गोलाकार तुलना पैदा करती है। आंकड़े एक ही दिन की विश्लेषणात्मक स्नैपशॉट हैं, न कि पूरी तरह से सिंक्रोनाइज़्ड मार्केट क्लोज़: यूएस ओवरनाइट कोट्स और देर से टोक्यो कोट अलग-अलग समय पर देखे गए, और डेटासेट कंपनियों के लिए अलग-अलग होल्डिंग तारीखें दिखाता है।
| कंपनी | रिपोर्ट किया गया BTC | BTC मूल्य | मार्केट कैप | एंटरप्राइज़ वैल्यू | एंटरप्राइज़ mNAV | बेसिक mNAV | डाइल्यूटेड mNAV |
|---|---|---|---|---|---|---|---|
| स्ट्रैटेजी | 840,447 | $66.18B | $48.1B | $66.6B | 1.01x | 0.73x | 0.74x |
| ट्वेंटी वन कैपिटल | 43,514 | $3.43B | $2.2B | $2.6B | 0.75x | 0.64x | 1.20x |
| मेटाप्लैनेट | 43,000 | $3.39B | $2.2B | $3.0B | 0.88x | 0.66x | 0.83x |
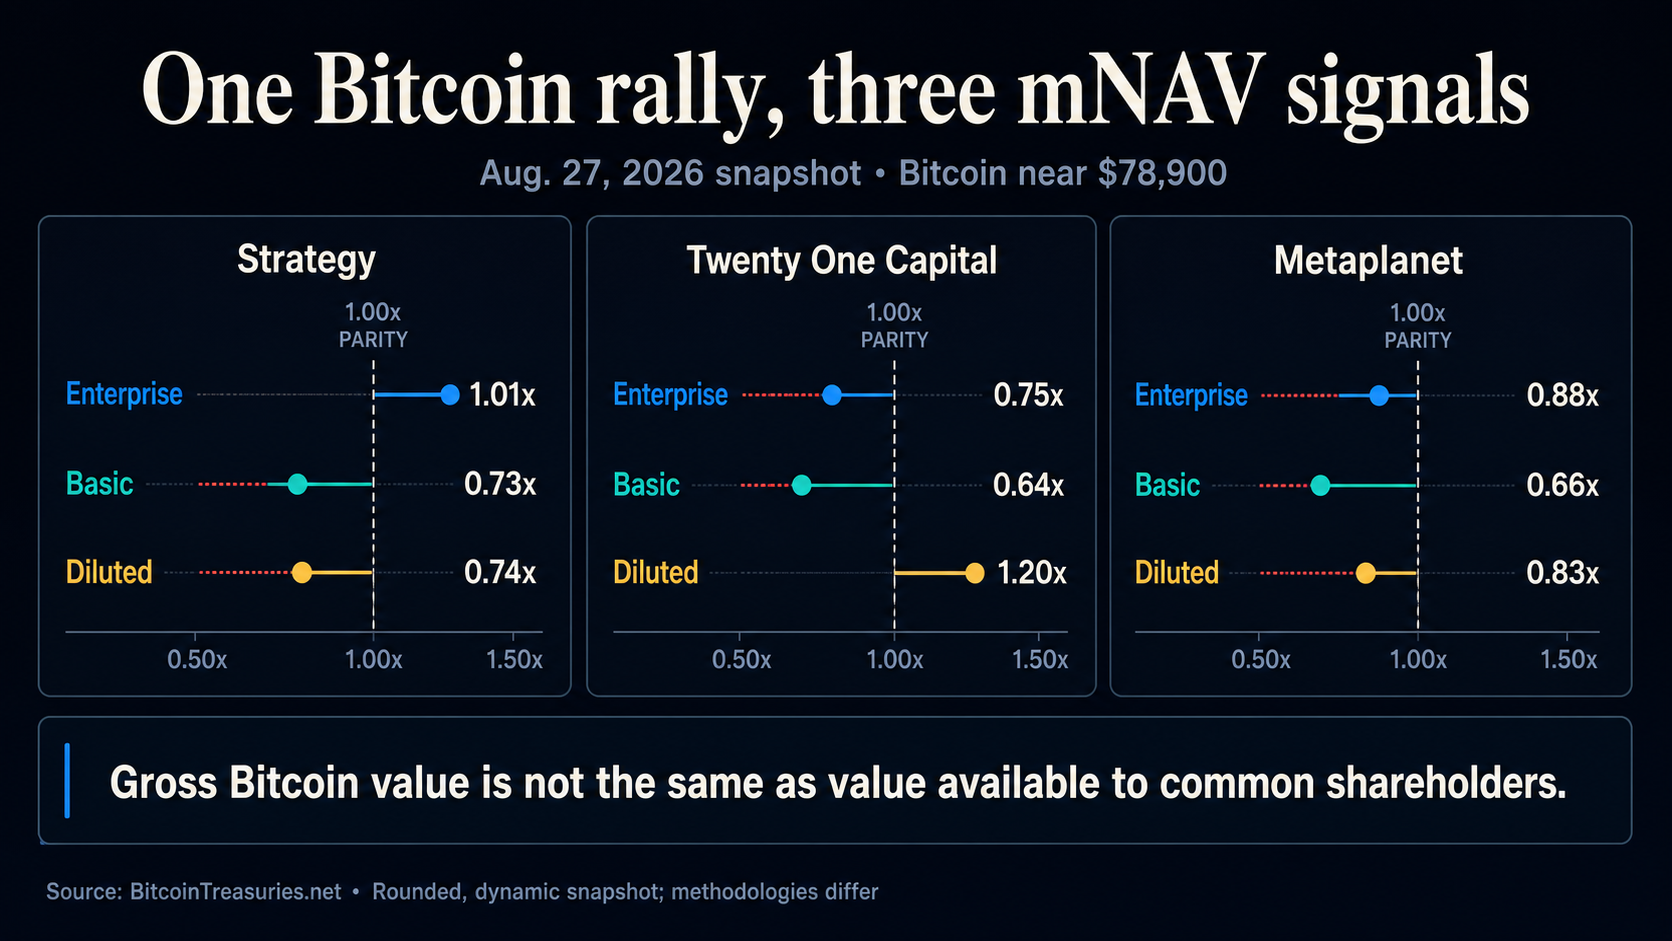
ये अनुपात आपस में बदले जा सकते हैं। बेसिक mNAV बेसिक सामान्य बाजार पूंजी की तुलना सकल बिटकॉइन मूल्य से करता है। डाइल्यूटेड mNAV शेयर डेनोमिनेटर का विस्तार करता है। एंटरप्राइज़ mNAV ऋण और प्रीफर्ड स्टॉक को जोड़ता है और कैश को घटाता है इससे पहले कि एंटरप्राइज़ वैल्यू की तुलना बिटकॉइन स्टैक से की जाए।
यही कारण है कि "मार्केट कैप बिटकॉइन मूल्य से कम" एक अधूरा दावा है। एक शेयर एक कंपनी में शेष रुचि है, न कि उसके कॉइन के लिए निकासी टिकट। सामान्य धारक क्रेडिटर्स और प्रीफर्ड निवेशकों के पीछे बैठते हैं, भविष्य के घटने को सहन करते हैं, और ऑपरेटिंग लागत, कर, गवर्नेंस निर्णय और संपत्ति पर प्रतिबंधों के खिलाफ खुले रहते हैं। तालिका की खुद की असहमति चेतावनी है: ट्वेंटी वन बेसिक mNAV पर 0.64x पर स्क्रीन किया गया था, लेकिन डाइल्यूटेड माप पर 1.20x पर।
स्ट्रैटेजी की $2 बिलियन की बिक्री ने तरलता खरीदी, न कि बिटकॉइन
स्ट्रैटेजी पुराने इक्विटी फ्लाईव्हील का सबसे स्पष्ट परीक्षण पेश करती है क्योंकि उसका एंटरप्राइज़ वैल्यू सकल बिटकॉइन मूल्य के साथ लगभग समानता पर वापस आ गया था, जबकि दोनों सामान्य इक्विटी माप 0.74x के करीब रहे।
फिर भी, कंपनी ने 17 अगस्त से 23 अगस्त तक 18.26 मिलियन MSTR शेयर 2.0065 बिलियन डॉलर की नेट प्राप्ति के लिए बेचे। उसकी 24 अगस्त की फाइलिंग में उस सप्ताह के लिए कोई बिटकॉइन खरीद रिपोर्ट नहीं की गई। इसके बजाय, स्ट्रैटेजी ने $136.4 मिलियन STRC प्रीफर्ड स्टॉक की खरीद के लिए आवंटित किया, $300 मिलियन USD रिजर्व के लिए और बाकी USD कैश के लिए।
23 अगस्त तक, स्ट्रैटेजी ने 840,447 BTC, $5.10 बिलियन USD रिजर्व और $1.59 बिलियन USD कैश रिपोर्ट किया। कैश आंकड़ों में शेयरों की बिक्री से अपेक्षित प्राप्ति शामिल थी, लेकिन अभी तक निपटारा नहीं हुआ था।
यह चुनाव मायने रखता है। सामान्य जारी करने से MSTR शेयर प्रति बिटकॉइन तर्कसंगत रूप से नहीं बढ़ा; इसने तरलता को मजबूत किया और वरिष्ठ सुरक्षा का प्रबंधन किया। स्ट्रैटेजी की जून तिमाही फाइलिंग में लगभग $6.75 बिलियन का ऋण मूल राशि दिखाया गया, जिसकी वाहन मूल्य लगभग $6.71 बिलियन थी। उसके जून के डिजिटल-क्रेडिट फ्रेमवर्क में लगभग $1.76 बिलियन का वार्षिक प्रीफर्ड डिविडेंड और ऋण ब्याज संयुक्त रूप से अनुमानित था।
रिजर्व बिटकॉइन बिक्री से उन दायित्वों को फंड करने के लिए निकट भविष्य के दबाव को कम करता है, लेकिन यह यह भी समझाता है कि सामान्य निवेशक सकल कॉइन स्टैक के दावों से मुक्त क्यों नहीं हैं। स्ट्रैटेजी अभी भी कंपनी के उद्देश्यों के लिए शेयर बेच सकती है जब शेयर सकल बिटकॉइन मूल्य से कम हो। वह उस कीमत पर यह मान नहीं सकती कि हर डॉलर जो बिटकॉइन में बदला जाता है वह पुराने सामान्य शेयर प्रति बिटकॉइन मूल्य बढ़ाएगा।
सामान्य जारी करने से शेयर प्रति बिटकॉइन तभी बढ़ता है जब नए शेयर के लिए खरीदे गए कॉइन प्री-जारी अनुपात से अधिक हों। फीस, दायित्वों के लिए रखे गए कैश और बेसिक और डाइल्यूटेड शेयर काउंट के बीच के अंतर सभी इस बाधा को बढ़ाते हैं।
[
संबंधित पढ़ने के लिए
स्ट्रैटेजी ने पिछले सप्ताह MSTR शेयरधारकों से $334 मिलियन जुटाए — बिटकॉइन को इसमें से कुछ भी नहीं मिला
ट्वेंटी वन के गिरवी रखे गए कॉइन दिखाते हैं कि सकल होल्डिंग्स लचीलापन को कैसे अतिरंजित करती हैं
ट्वेंटी वन कैपिटल एक अलग पूंजी ढांचा पेश करती है। उसने 30 जून को 43,514 BTC और 346.8 मिलियन क्लास A शेयर रिपोर्ट किए, साथ ही 215.7 मिलियन क्लास B शेयर भी। उसका बेसिक mNAV 27 अगस्त की स्नैपशॉट में 1x से काफी नीचे था, जबकि डाइल्यूटेड mNAV 1x से ऊपर था।
कंपनी की दूसरी तिमाही फाइलिंग गायब पुल को प्रदान करती है। ट्वेंटी वन के पास $486.5 मिलियन का कन्वर्टिबल-नोट मूल राशि थी, जिसकी वाहन मूल्य लगभग $484.5 मिलियन थी। लगभग 16,116 BTC, या रिपोर्ट किए गए स्टैक का 37%, नोट्स की सुरक्षा के लिए गिरवी रखे गए थे और गिरवी रखे जाने के दौरान सामान्य तरलता के लिए उपलब्ध नहीं थे।
गिरवी रखे जाने से कोई स्वचालित बिक्री संकेत नहीं बनता। यह सकल होल्डिंग्स और गैर-बंधक वित्तीय लचीलापन को अलग-अलग मात्रा बनाता है। एक सामान्य निवेशक जो सभी 43,514 BTC को स्वतंत्र रूप से तैनात करने योग्य मानता है जबकि कन्वर्टिबल दावे को अनदेखा करता है, वह एंटरप्राइज़ mNAV द्वारा मापा गया वही एक्सपोज़र नहीं खरीद रहा है।
ट्वेंटी वन ने पहली छमाही के लिए $1.273 बिलियन का शुद्ध घाटा भी रिपोर्ट किया। लगभग $1.249 बिलियन बिटकॉइन में उचित मूल्य में गिरावट से आया था, इसलिए यह एक समान कैश ड्रेन नहीं था। फिर भी, फाइलिंग यह दिखाती है कि अकाउंटिंग इक्विटी, कैश तरलता और शेयर प्रति बिटकॉइन को अलग रखा जाना चाहिए। उचित मूल्य का घाटा कैश खर्च किए बिना आय को दबा सकता है, जबकि गिरवी रखे गए संपत्ति और नोट मूल राशि विकल्पों को सीमित कर सकती है बिना रिपोर्ट किए गए कॉइन काउंट को बदले।
ऋण अभी भी बिटकॉइन को जारी किए बिना अधिक बिटकॉइन को फंड कर सकता है, लेकिन यह एक वरिष्ठ दावे, ब्याज या रूपांतरण एक्सपोज़र पैदा करता है, और कभी-कभी जमा की जा रही संपत्ति को बाधित करता है।
[
संबंधित पढ़ने के लिए
ट्वेंटी वन की $2.8 बिलियन बिटकॉइन पिल उसके स्टॉक से कहीं ज्यादा मूल्यवान है, लेकिन एक चाल है
मेटाप्लैनेट ने अपने फंडिंग में mNAV गेट बनाया
मेटाप्लैनेट ने 30 जून को 43,000 BTC और 1.281 बिलियन जारी सामान्य शेयर रिपोर्ट किए। 27 अगस्त के डेटासेट में कॉइन का मूल्य लगभग $3.39 बिलियन और सामान्य इक्विटी $2.2 बिलियन था, लेकिन कंपनी के वारंट संरचना बेसिक-शेयर तुलना को विशेष रूप से नाजुक बनाती है।
उसका प्रभावी डाइल्यूटेड-शेयर KPI में अभी तक जारी ऑप्शन और फंडेड कन्वर्टिबल्स शामिल हैं, जबकि कई स्टॉक-अधिग्रहण अधिकार श्रृंखला को एक्सर्साइज़ प्राप्त होने तक बाहर रखा गया है। एक अप्रैल का खुलासा में 25वीं श्रृंखला में 15.9 मिलियन संभावित शेयर, 26वीं में 107.4 मिलियन और 27वीं में 100 मिलियन शामिल थे, साथ ही दो निलंबित श्रृंखलाओं में 210 मिलियन संयुक्त थे।
मेटाप्लैनेट ने कहा कि पहली छमाही के अधिकांश हिस्से में mNAV 1x से कम रहा। उसने दूसरी तिमाही में कंपनी द्वारा प्रारंभिक सामान्य शेयर तृतीय पक्ष आवंटन नहीं किया, हालांकि अधिकारों के एक्सर्साइज़ से अभी भी शेयर जारी हुए। महत्वपूर्ण रूप से, 27वीं श्रृंखला के अधिकार केवल तभी एक्सर्साइज़ किए जा सकते हैं जब mNAV कम से कम 1.01x हो। इसलिए कंपनी ने फंडिंग प्रतिबंध का एक संस्करण स्वयं उपकरण में लिखा है, हालांकि फीस, मार्केट स्लिपेज और डेनोमिनेटर अंतर का मतलब है कि गेट अकेले एक्क्रीशन की गारंटी नहीं देता।
ऑपरेटिंग राजस्व अभी तक मार्केट-एक्सेस इंजन की जगह नहीं ले सकता। मेटाप्लैनेट ने पहली छमाही में ¥349 मिलियन का ऑपरेटिंग कैश जनरेट किया, जबकि बिटकॉइन खरीद में ¥99.782 बिलियन था। रिटेन कैश बिटकॉइन को नए वरिष्ठ दावे या नए शेयर के बिना जोड़ सकता है, लेकिन ये आंकड़े स्केल गैप दिखाते हैं।
मेटाप्लैनेट के प्लान किए गए सुपर लीग निवेश को साइन किया गया था, लेकिन स्नैपशॉट तक बंद नहीं हुआ था। अनुमोदनों के अधीन, यह 2,100 BTC और $2.5 मिलियन सामान्य शेयर, वारंट और रणनीतिक प्रीफर्ड स्टॉक के लिए योगदान देगा, और सुपर लीग के एकीकृत सहायक कंपनी बनने की उम्मीद थी। इसलिए कॉइन वर्तमान 43,000-BTC स्नैपशॉट में रहने चाहिए न कि बिक्री के रूप में माना जाए; समूह की वर्तमान नीति के अनुसार, उन्हें एकीकृत और उचित मूल्य पर रखा जाना चाहिए, जिसमें गैर-नियंत्रित हिस्सेदारी के लिए एक अल्पसंख्यक हिस्सा भी शामिल है।
[
संबंधित पढ़ने के लिए
मेटाप्लैनेट की US बिटकॉइन ट्रेजरी बेट $3.4 बिलियन तक अनलॉक कर सकती है, लेकिन एक चाल है
बचे हुए इंजन छोटा और कम स्वचालित है
प्रीमियम-मूल्य वाले सामान्य इक्विटी के प्रत्येक विकल्प के साथ एक व्यापार विनिमय है।
रिटेन ऑपरेटिंग कैश सबसे साफ रास्ता है क्योंकि यह न तो घटने और न ही फंडिंग के वरिष्ठ दावे को जोड़ता है, लेकिन यह वर्तमान में हाल ही की गति से अधिग्रहण को संभालने के लिए बहुत छोटा है। मौजूदा कैश को बिटकॉइन में बदला जा सकता है, हालांकि यह एक कॉर्पोरेट संपत्ति को दूसरी संपत्ति से बदलता है न कि नया नेट मूल्य बनाता है।
प्रीमियम-मूल्य वाले सामान्य इक्विटी एक स्केलेबल रास्ता है जो नए वरिष्ठ दावे से बचता है, लेकिन केवल तभी जब नेट जारी प्राप्ति प्रति शेयर बिटकॉइन मूल्य की एक स्थिर थ्रेशोल्ड को पार करती है और कॉइन खरीदने के लिए इस्तेमाल की जाती है। 1x से कम बेसिक mNAV एक चेतावनी है, न कि एक पूर्ण परीक्षण; संबंधित बाधा में घटने, कैश और वरिष्ठ दावों को शामिल करना चाहिए।
ऋण और प्रीफर्ड स्टॉक प्रारंभ में सामान्य शेयर काउंट को बचा सकते हैं, लेकिन कूपन, डिविडेंड, रूपांतरण अधिकार और गिरवी रखे गए संपत्ति अर्थशास्त्र का एक हिस्सा वरिष्ठ निवेशकों को देता है। एक कैश-फंडेड बैकअप स्वचालित रूप से बचे हुए शेयर प्रति बिटकॉइन को बढ़ाता है जबकि कैश को कम करता है। एक बिटकॉइन-फंडेड बैकअप कुल कॉइन को कम करता है और शेयर प्रति बिटकॉइन को तभी बढ़ाता है जब रिपर्चेज प्राइस प्री-बैकअप बिटकॉइन मूल्य से कम हो। दोनों रास्ते नए बिटकॉइन जमा नहीं करते। स्ट्रैटेजी की $1 बिलियन MSTR रिपर्चेज अथॉराइज़ेशन 23 अगस्त तक अनुपयोगी रही।
बिटकॉइन की रैली न्यूमरेटर को ठीक कर दिया। यह फंडिंग की शर्तों को ठीक नहीं कर सका। जब तक ये कंपनियां अधिक ऑपरेटिंग कैश जनरेट नहीं करतीं या एक रक्षात्मक सामान्य इक्विटी प्रीमियम वापस नहीं पातीं, अगली बिटकॉइन खरीद ट्रेजरी के आकार पर निर्भर नहीं रहेगी, बल्कि यह निर्भर करेगी कि इसे कौन फंड करता है, उसे कौन सा दावा मिलता है और क्या लेनदेन वास्तव में मौजूदा सामान्य धारकों को शेयर प्रति बिटकॉइन अधिक देता है।
पोस्ट बिटकॉइन $80,000 पर पहुंचा, लेकिन स्ट्रैटेजी, ट्वेंटी वन कैपिटल या मेटाप्लैनेट में BTC ट्रेजरी प्रीमियम वापस नहीं कर सका पहली बार CryptoSlate पर प्रकाशित हुआ।