
Le protocole de staking liquide ether.fi (ETHFI) rompra définitivement, au cours du présent trimestre, les dernières relations structurelles avec le protocole de restaking EigenLayer. Selon la documentation du projet, en août, moins de 1 % des actifs du protocole restaient dans le restaking, et les données comptables nécessaires au retrait d'EigenPod devraient être supprimées avant la fin de l'année.
Ce qui a changé. Lors du lancement d'ether.fi en 2024, tous les dépôts étaient automatiquement envoyés au restaking sur EigenLayer. En août 2026, l'entreprise a retiré le restaking de weETH — le principal jeton du protocole, largement utilisé dans la DeFi comme garantie. Désormais, weETH fonctionne comme un simple jeton de staking liquide. Les utilisateurs qui souhaitent toujours percevoir des revenus grâce au restaking doivent sélectionner séparément le jeton weETHs, construit sur la plateforme concurrente Symbiotic.
Le directeur général d'ether.fi, Mike Silagadze, a justifié cette décision par le rapport risque/rendement : selon lui, il ne reste plus d'opportunités significatives de gagner de l'argent dans le restaking, et les stakers le percevaient comme un risque supplémentaire ; ainsi, la sortie s'est imposée comme une mesure logique.
La « double rentabilité » promise n'a jamais vu le jour. L'idée du restaking était que l'ETH bloqué pourrait remplir une deuxième fonction : EigenLayer « louerait » sa sécurité à des services tiers — oracles, couches de disponibilité des données et autres — qui paieraient pour cette protection. Au pic d'EigenLayer, celui-ci détenait 19,7 milliards de dollars. Cependant, les services achetant cette sécurité n'ont jamais payé suffisamment pour couvrir à la fois le rendement de base du staking et la prime supplémentaire.
Les chiffres illustrent clairement l'ampleur du problème. Selon DefiLlama au 8 septembre, le secteur du restaking, avec un TVL de 10,02 milliards de dollars, n'a généré qu'environ 100 000 dollars de commissions en une semaine. À titre de comparaison, le staking liquide, avec un TVL de 51,87 milliards de dollars, a rapporté 27,35 millions de dollars durant la même période. En termes de revenu par dollar, le staking classique rapporte environ 53 fois plus.
Deux événements ont achevé de rendre le restaking peu attractif. Premièrement, les programmes de points, qui subventionnaient en réalité les dépôts, se sont achevés en 2025. Deuxièmement, en avril 2025, EigenLayer a activé le slashing — un mécanisme de pénalités selon lequel l'opérateur perd une partie de l'ETH staké en cas d'infraction. Le risque est passé de théorique à réel, et aucune rentabilité supplémentaire n'est apparue pour le compenser.
Si l'on exclut ether.fi, le reste du secteur paraît très modeste. Les cinq plus grands protocoles restants de staking liquide — Renzo, Kelp, Swell, Puffer Finance et Bedrock — ont cumulé 953 350 dollars de bénéfices bruts au deuxième trimestre 2026, contre 2,18 millions de dollars trois trimestres plus tôt. Puffer, qui avait attiré 23 millions de dollars d'investissements à son apogée, n'a gagné que 21 590 dollars sur le trimestre, et Swell 22 370 dollars. Selon les rapports, ces bénéfices proviennent essentiellement des commissions habituelles du staking, et non du restaking lui-même.
Le piratage de Kelp comme coup supplémentaire. En avril 2026, un hacker a attaqué le pont interchaînes du protocole Kelp et a émis en 46 minutes 116 500 rsETH d'une valeur d'environ 293 millions de dollars sans aucune garantie. Ces tokens ont été placés en garantie sur Aave, où l'attaquant a emprunté de l'ETH réel. Dans les jours qui ont suivi, environ 6 milliards de dollars ont été retirés d'Aave, et la dette potentiellement irrécouvrable était évaluée entre 123 et 230 millions de dollars. Le mécanisme EigenLayer lui-même n'a pas été touché — c'est précisément le pont qui était vulnérable. Mais cet incident a montré que les détenteurs de tokens de staking liquide prennent des risques techniques supplémentaires sans en tirer de rentabilité accrue.
La nouvelle stratégie d'ether.fi. Au lieu du restaking, l'entreprise mise sur un modèle de néobanque crypto : ether.fi dispose désormais d'une carte permettant de dépenser des cryptomonnaies en garantie sans les vendre, d'un marché de crédit sur le réseau Optimism et d'un ensemble de portefeuilles. En août, le protocole a ajouté des actions tokenisées, des métaux et des canaux de paiement fiat. La part de la carte dans les revenus mensuels est passée de 17 % en janvier à 46 % en juillet.
Selon Silagadze, les revenus de la néobanque ont entièrement compensé les pertes dues au restaking et à la baisse du prix de l'ETH : les revenus du staking et du restaking ont chuté de 70 %, mais selon lui, le rythme annuel global des revenus augmentera d'environ 38 %. Les données de DefiLlama, toutefois, montrent une autre réalité : les bénéfices bruts d'ether.fi ont baissé de 47 % — de 18,71 millions de dollars au troisième trimestre 2025 à 9,99 millions de dollars au deuxième trimestre 2026. Fait curieux, au deuxième trimestre, le restaking sur EigenLayer (2,87 millions de dollars) restait encore le deuxième poste le plus rentable d'ether.fi après la carte (3,14 millions de dollars).
EigenLayer change également de cap. EigenLayer lui-même a cessé de promouvoir le restaking comme produit principal. Après son rebranding en EigenCloud, le projet met l'accent sur les calculs vérifiables, et le restaking ne constitue plus qu'une couche de base de sécurité. Le volume d'actifs dans le protocole est tombé à 5,1 milliards de dollars, contre 22,06 milliards en août 2025.
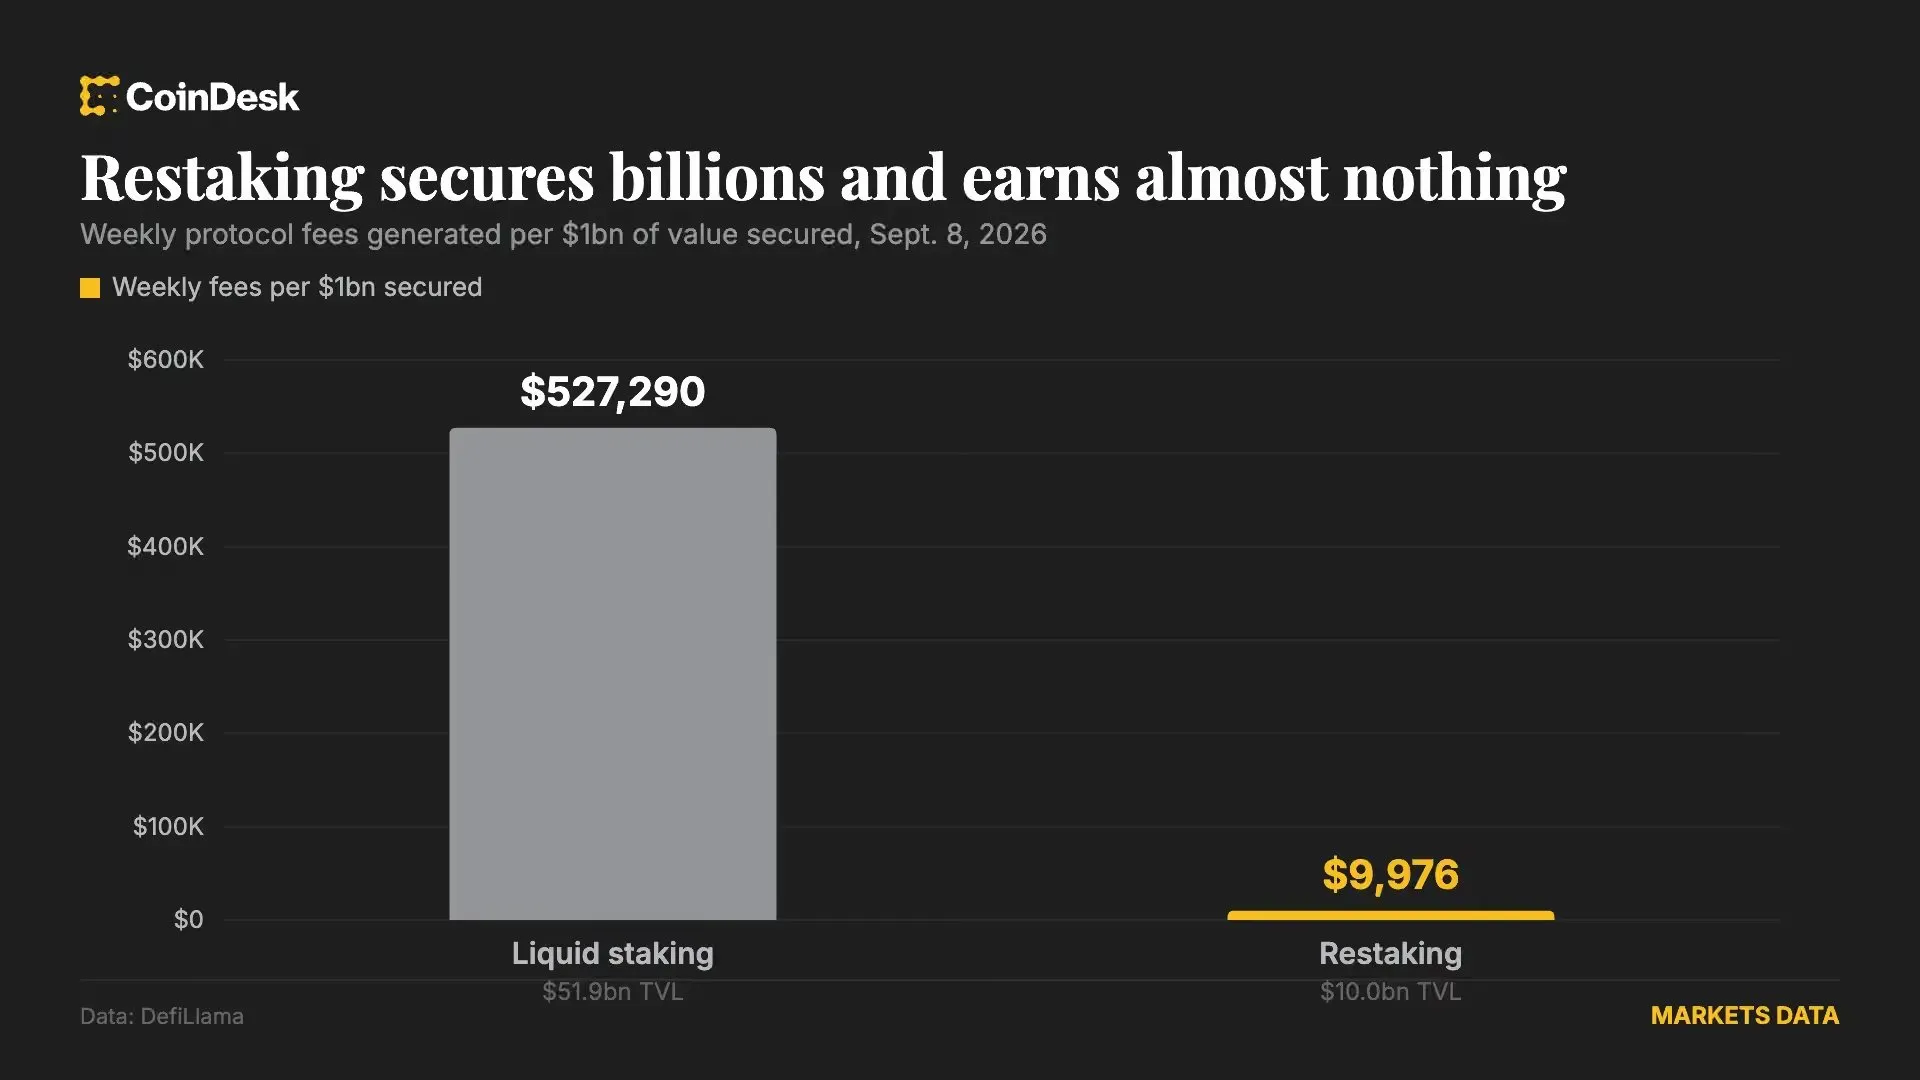
Le secteur du restaking (10 milliards de dollars de TVL) a généré 100 000 dollars de commissions en une semaine