
Le Bitcoin affiche un taux de 54 %, un nouveau chiffre macroéconomique à défendre contre la hausse des dépenses de consommation personnelle, dont le président de la Réserve fédérale, Kevin Warsh, a indiqué qu'elles avaient augmenté plus vite que 3 % au cours de l'année écoulée.
Son discours de Jackson Hole a transformé un argument abstrait sur l'inflation collante en un test mesurable, qui se place désormais aux côtés de la tentative du Bitcoin de retrouver les 80 000 $.
Le Bitcoin est passé sous les 80 000 $ lors des échanges asiatiques après avoir atteint 81 280 $ durant la nuit. Les données successives du marché du Bitcoin, publiées après la rédaction de cet article, ont maintenu le BTC sous ce seuil et l'ont fait évoluer rapidement autour de 79 000 $.
Les propos de Warsh ont fourni aux traders une référence plus claire pour évaluer le risque lié au rythme du rebond.
Les ETF spot sur le Bitcoin négociés aux États-Unis ont absorbé plus de 1,1 milliard de dollars sur quatre séances achevées jusqu'au 27 août. Le Trésor prépare également des rachats destinés à soutenir la liquidité, mais ces opérations débuteront le 9 septembre et relèvent de la gestion de la dette.
La bataille autour des 80 000 $ repose sur la question de savoir si la demande concentrée des ETF et l'amélioration du fonctionnement du marché du Trésor peuvent absorber la volatilité, tandis que le test d'étendue de Warsh maintient une politique monétaire plus restrictive.
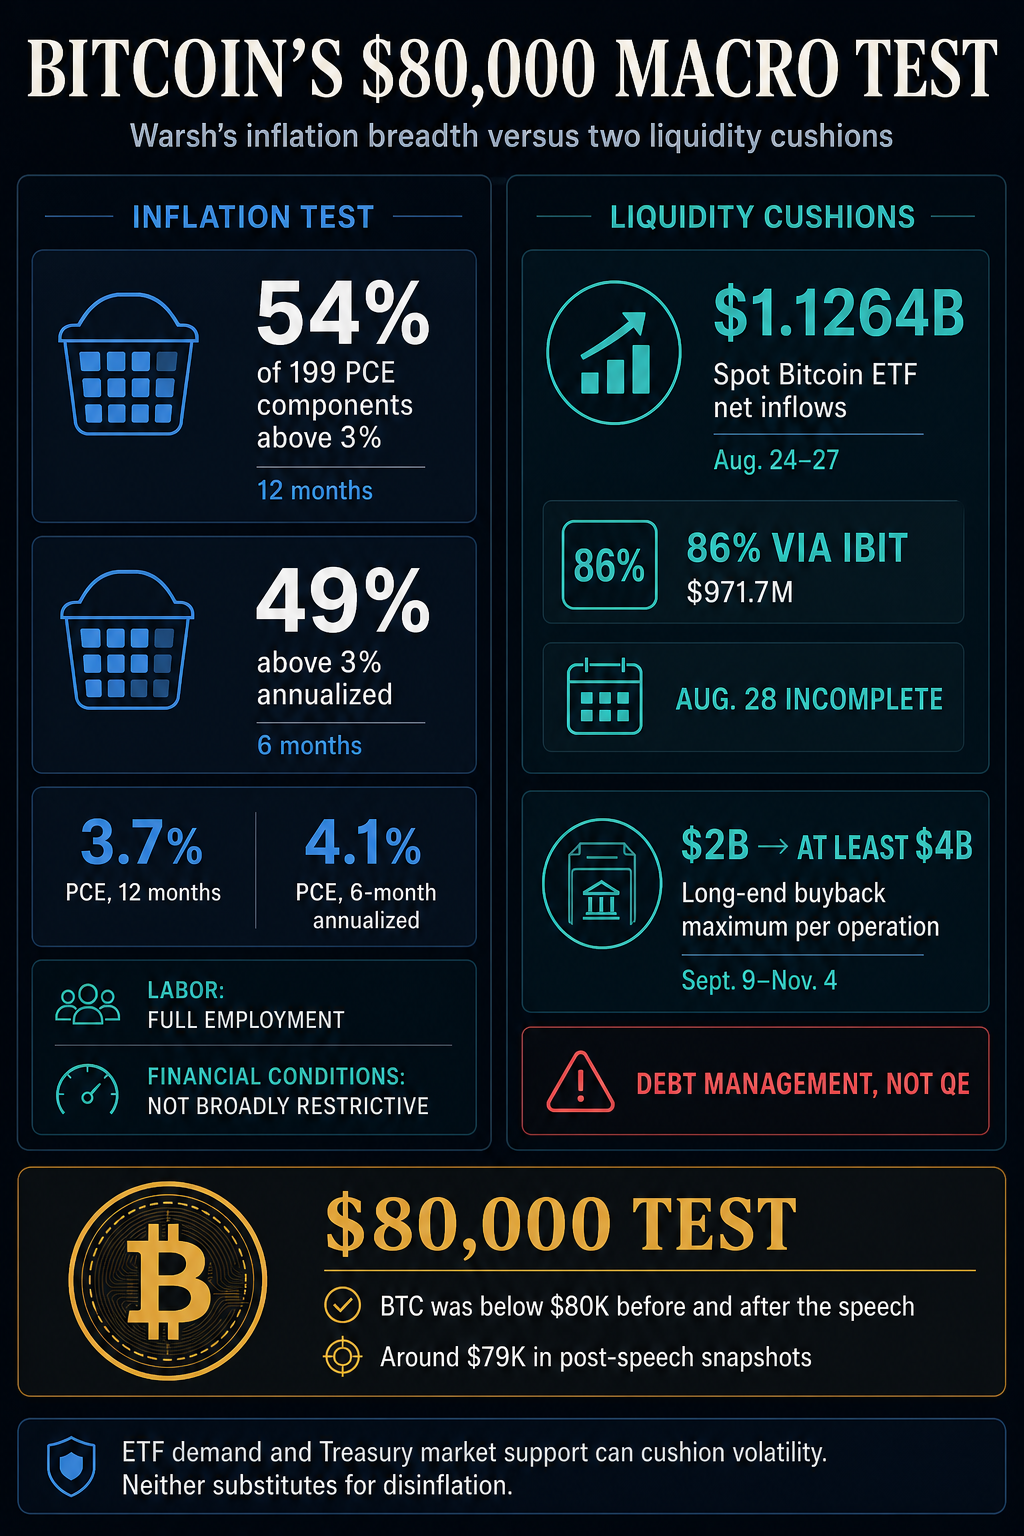 Infographie comparant les données d'inflation de Warsh avec les coussins de liquidité du Bitcoin, mettant en évidence les 54 %, les 49 %, les entrées dans les ETF, les rachats et le test des 80 000 $.
La lecture de 54 % modifie le test de politique monétaire
Warsh a indiqué que 54 % des 199 composants de l'indice PCE avaient augmenté plus vite que 3 % sur 12 mois, tandis que 49 % dépassaient 3 % à un rythme annualisé sur six mois.
La mesure d'étendue sur 12 mois s'est améliorée par rapport au pic post-pandémie de près de 77 %, mais elle reste bien au-dessus de la moyenne de 32 % observée deux décennies avant la pandémie.
Le pic de 77 % et la moyenne pré-pandémie de 32 % sont des comparaisons sur 12 mois ; Warsh a donc présenté le résultat distinct de 49 % sur six mois comme un indicateur plus récent.
Warsh a également fixé l'inflation globale annualisée sur six mois à 4,1 %. Le Bureau of Economic Analysis a signalé séparément que l'indice des prix PCE avait augmenté de 0,2 % en juillet et de 3,7 % sur un an.
Dans le cadre de Warsh, ces données rendent plus difficile la justification d'un pivot rapide vers une politique monétaire plus accommodante. Il a affirmé que l'objectif ferme de la Fed reste une inflation PCE de 2 %, qualifié les marchés du travail de compatibles avec le plein emploi et trouvé peu de signes de retenue sur les marchés du crédit et des prêts.
Il a dit que les conditions financières générales étaient difficiles à qualifier de restrictives.
Warsh s'est engagé à respecter une discipline de politique monétaire. Pour le Bitcoin, le fardeau de la preuve s'est déplacé vers des données montrant que l'inflation se resserre dans l'ensemble du panier.
Le Bitcoin ne génère aucun rendement. Lorsque le marché maintient une trajectoire de politique monétaire plus élevée, l'argent liquide et les obligations gouvernementales à court terme deviennent plus compétitifs, tandis que le taux d'escompte appliqué aux actifs risqués augmente.
La demande spécifique aux cryptomonnaies peut contrer cette pression, mais elle doit continuer à arriver. Le record des ETF montre déjà à quel point ce contrepoids est devenu concentré.
La demande des ETF passe un test sur les taux d'intérêt
Le meilleur argument en faveur du rebond du Bitcoin est visible dans le tableau des flux de Farside Investors. Les ETF spot sur le Bitcoin négociés aux États-Unis ont capté un net de 337,6 millions de dollars le 24 août, 314,3 millions de dollars le 25 août, 232,2 millions de dollars le 26 août et 242,3 millions de dollars le 27 août.
La composition de cette offre substantielle affaiblit l'idée selon laquelle la demande serait déjà large et durable. BlackRock's iShares Bitcoin Trust (IBIT) représentait 971,7 millions de dollars, soit environ 86 % du total.
Une série d'afflux concentrés peut encore soutenir le prix, mais cela rend le résultat plus exposé aux changements d'allocation dans un seul produit.
La durabilité passe désormais par trois tests observables : si les entrées persistent après le discours sur la politique monétaire, si elles s'étendent au-delà d'IBIT, et si le Bitcoin peut regagner les 80 000 $. Passer ces trois tests donnerait au canal des ETF l'apparence d'une absorption persistante, alors que leur échec ferait ressortir l'éclatement de quatre jours comme un simple coussin temporaire.
[
Articles connexes
Le Bitcoin atteint les portes des 80 000 $ juste au moment où l'offre des ETF disparaît pour le week-end
](https://cryptoslate.com/bitcoin-hits-80000s-doorstep-just-as-the-etf-bid-disappears-for-the-weekend/)
La courbe maintient vive la pression à court terme
Associated Press a rapporté que le rendement à deux ans était passé à 4,29 % contre 4,22 % juste avant le discours.
Le rendement à dix ans est passé à 4,69 % contre 4,67 % tard jeudi, tandis que le rendement à trente ans est tombé à 5,17 % contre 5,19 %. Ces comparaisons utilisent des bases de référence datant du 27 août, elles ne doivent donc pas être présentées comme une réaction synchronisée.
Pour le Bitcoin, la variation sur deux ans constitue l'avertissement le plus direct, car elle reflète la partie de la courbe la plus exposée à la trajectoire prévue de la politique monétaire. L'extrémité longue mixte n'a pas signalé une panique généralisée sur le marché obligataire. Les investisseurs séparaient le risque à court terme lié à la Fed des questions à plus long terme concernant la croissance, l'offre de dette et l'inflation.
Un seul mouvement de rendement intrajournalier peut être inversé. Les lectures de 54 % et 49 % établissent un test de politique monétaire reproductible, tandis que les flux des ETF montrent si la demande spécifique aux cryptomonnaies est suffisamment forte pour absorber la volatilité créée lorsque ce test change.
Le soutien du Trésor relève de la gestion de la dette, pas de l'assouplissement de la Fed
Le Trésor a annoncé que les rachats maximums destinés à soutenir la liquidité dans les segments nominaux de 10 à 20 ans et de 20 à 30 ans passeront de 2 milliards à au moins 4 milliards de dollars par opération, du 9 septembre au 4 novembre.
Des opérations plus importantes peuvent améliorer la négociation des titres anciens moins liquides et réduire les frictions dans le fonctionnement du marché à long terme. Comme le marché du Trésor ancre les conditions de financement et de garantie dans tout le système financier, une négociation plus fluide peut indirectement aider l'appétit pour le risque.
Cela rend le programme pertinent pour le Bitcoin, mais la connexion est conditionnelle et indirecte.
Le Trésor a décrit les rachats comme des opérations régulières de gestion de la dette financées par son programme d'émission plus large. Son explication du programme distingue le soutien à la liquidité d'une facilité de stress aigu.
Les opérations retirent les titres du Trésor moins liquides tandis que le Trésor continue de se financer par l'émission.
Considérer ce programme comme un QE mélangerait la gestion fiscale de la dette avec la politique monétaire et exagérerait le soutien disponible pour le Bitcoin.
Le maximum plus élevé n'entrera en vigueur qu'à partir du 9 septembre. Il ne peut expliquer un mouvement du Bitcoin survenu avant le discours de Warsh du 28 août, et il ne peut pas neutraliser le risque de taux à court terme implicite dans l'inflation actuelle.
Les conditions pour une reprise durable au-dessus des 80 000 $
La thèse de soutien au Bitcoin est crédible mais conditionnelle. Le canal des ETF a livré plus de 1,1 milliard de dollars sur quatre séances achevées, et les opérations programmées du Trésor pourraient faciliter la négociation à long terme.
Ces forces peuvent amortir la volatilité, tandis que le cadre de Warsh pose le test opposé.
L'inflation n'est pas seulement au-dessus de la cible au niveau global ; la pression sur les prix reste donc étendue dans tout le panier. Avec des marchés du travail au plein emploi et des conditions financières pas largement restrictives, l'argument en faveur d'un assouplissement de la politique à court terme n'est pas confirmé.
Une reprise durable au-dessus des 80 000 $ nécessiterait plus d'une série de flux favorables. La preuve décisive serait une demande continue des ETF au-delà d'IBIT, une récupération durable du niveau de prix, et des données ultérieures sur l'inflation qui feraient baisser significativement les lectures d'étendue de Warsh.
En attendant, la demande des ETF et le soutien du marché du Trésor atténuent les conditions financières plus strictes. Le Bitcoin peut survivre à ce conflit, mais le seuil de 54 % rend les termes de sa survie beaucoup plus clairs.
La publication Le Bitcoin fait face à un nouveau test macroéconomique alors que le président de la Fed, Kevin Warsh, met en lumière les indicateurs d'inflation collante est apparue en premier sur CryptoSlate.