
Cardano et Solana testent deux approches concurrentes de la gouvernance sur chaîne, l'une mettant en évidence le coût de l'absence des électeurs, l'autre transférant davantage de pouvoir aux représentants par défaut qui pourraient avoir leurs propres intérêts économiques.
Le renouvellement du comité constitutionnel de Cardano nécessite une approbation séparée des représentants délégués, ou DReps, et des opérateurs de pools de staking. Solana, quant à elle, permet aux validateurs de voter pour la gouvernance en utilisant la part active de staking qui leur a été attribuée, à moins que les détenteurs individuels ne modifient ce choix.
La distinction devient visible lors des votes simultanés sur les deux réseaux.
Cardano fait face au risque plus immédiat. Un instantané du 26 août montrait un soutien au renouvellement de son comité inférieur aux seuils requis tant chez les DReps que chez les opérateurs de pools de staking, créant ainsi la possibilité que quatre mandats du comité expirent sans être remplacés.
Solana réduit ce genre de blocage de participation en faisant des validateurs des agents votants par défaut. Mais son vote actuel sur la gouvernance montre le compromis : les détenteurs qui ne font rien permettent en réalité aux validateurs d'exercer le poids de gouvernance associé à leur part de staking déléguée, même lorsque ces validateurs pourraient avoir des intérêts financiers affectés par la proposition.
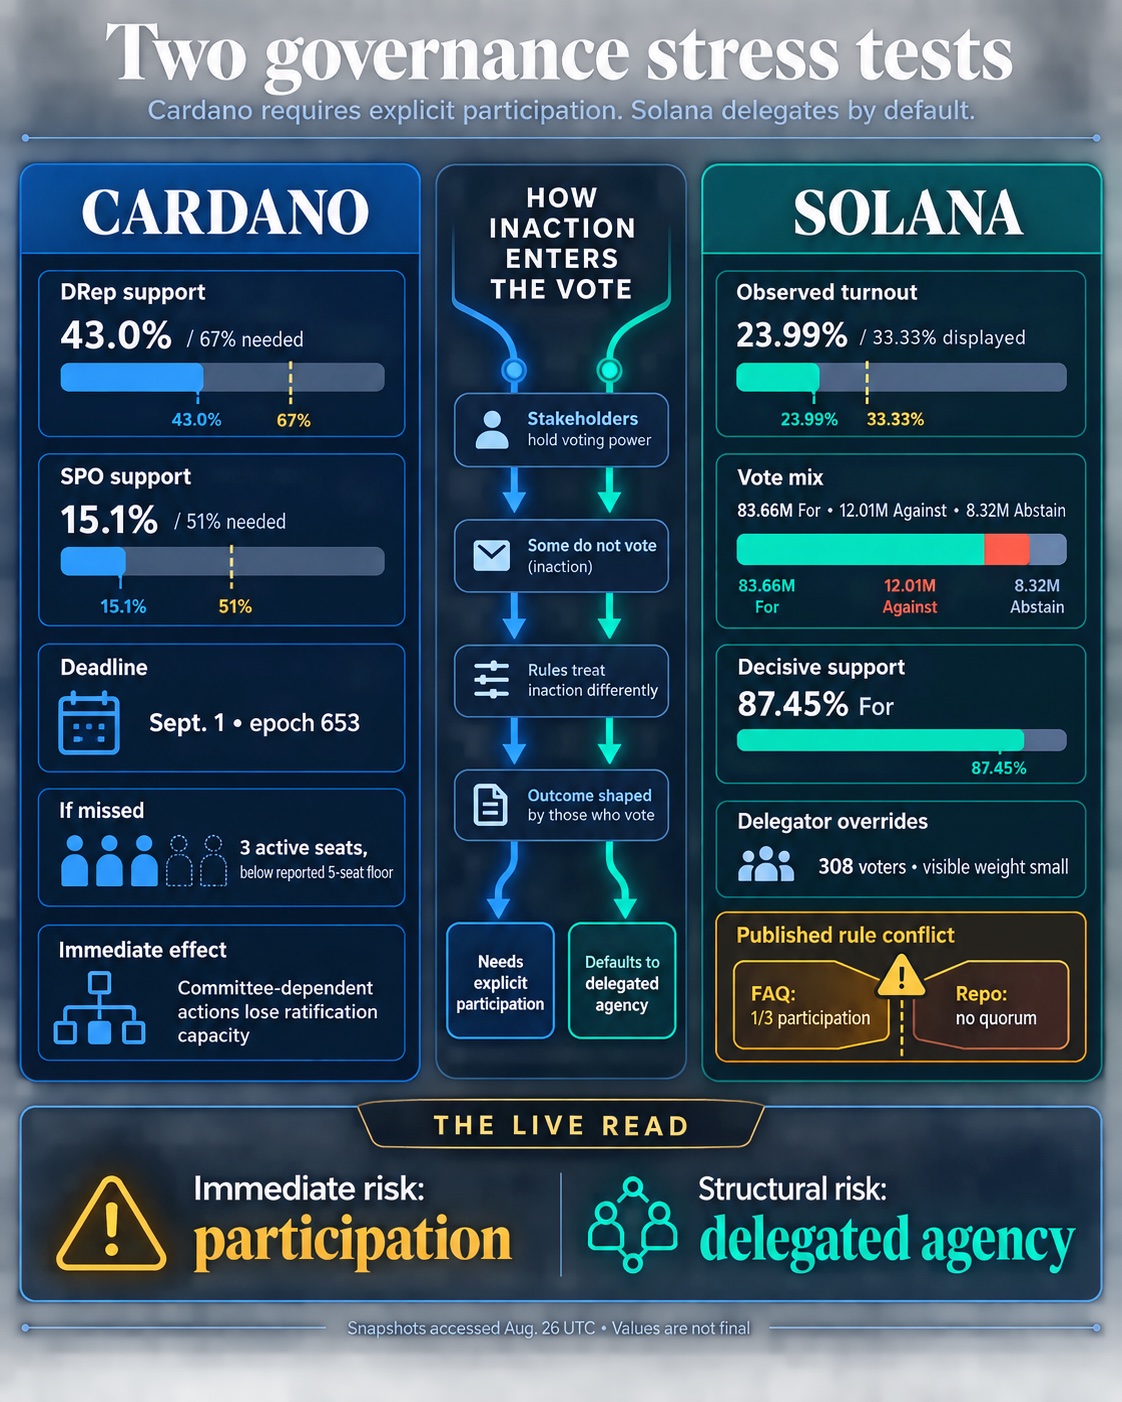
Ainsi, les deux systèmes sont confrontés au même problème sous-jacent, mais depuis des directions différentes. Cardano laisse les électeurs inactifs silencieux. Solana permet à un délégué existant de parler à leur place.
Le risque de gouvernance de Cardano est déjà mesurable
Un instantané de DRepTalk accessé le 26 août montrait la proposition Update Constitutional Committee 2026 de Cardano avec 43 % de soutien des DReps, en dessous des 67 % requis, tandis que le soutien des opérateurs de pools de staking s'élevait à 15,1 % contre un seuil de 51 %.
Chaque groupe doit atteindre indépendamment son seuil requis. Une participation plus forte de l'un ne peut pas compenser un manque dans l'autre.
Le vote entraîne une conséquence fixe car quatre mandats du comité expirent à l'époque 799, tandis que la durée maximale autorisée signifie que les remplacements doivent être mis en œuvre à l'époque 653. Le matériel publié identifie le 1er septembre comme la date limite pertinente.
Si la proposition échoue, Cardano se retrouverait avec trois membres actifs du comité constitutionnel, en dessous du minimum de cinq membres requis pour les actions de gouvernance dépendantes du comité.
[
Articles connexes
Cardano dispose de deux semaines pour éviter un gel de la gouvernance alors que 4 sièges du comité expirent
Cela n'arrêterait pas la production de blocs ni ne gèlerait l'ensemble du réseau. Cependant, cela laisserait le comité incapable de ratifier les actions nécessitant son approbation tant que la gouvernance ne rétablira pas un nombre suffisant de membres.
Intersect a averti qu'une telle perturbation pourrait affecter le calendrier de la mise à jour Dijkstra, bien que cela ne provoque pas automatiquement de retard.
La conception de Cardano rend explicite le coût de l'inaction. Son système de gouvernance exige que deux groupes distincts expriment un soutien suffisant, préservant ainsi l'indépendance de chaque groupe tout en offrant deux occasions pour que la participation insuffisante bloque la continuité.
Solana réduit le risque de faible participation, puis hérite d'un problème d'agence
Le modèle de Solana allège la charge de participation en permettant aux validateurs de voter avec la part de staking déjà déléguée.
Les détenteurs éligibles peuvent annuler le choix d'un validateur pour un compte de staking individuel. Lorsqu'ils le font, cette part est retirée du total effectif du validateur et appliquée directement à la sélection du détenteur lui-même.
Ce mécanisme était actif lors de SGP-0002, une proposition visant à obtenir un soutien pour une désinflation plus rapide de SOL.
Un instantané du 26 août de Validator Info montrait 83,66 millions de SOL votant Pour, 12,01 millions contre et 8,32 millions d'abstentions. Parmi les votes décisifs, le soutien s'élevait à 87,45 %.
Les annulations directes par les délégateurs étaient visibles mais peu nombreuses comparées aux quelque 104 millions de SOL représentés dans le total. Validator Info recensait 308 votants délégateurs, avec seulement une fraction du poids total de vote réaffecté directement.
Le mécanisme d'annulation est donc utilisé. Le vote actuel ne montre pas encore si un grand nombre de délégateurs passifs interviendraient lorsqu'ils seraient en désaccord avec leur validateur.
Cette question devient plus importante lorsque les validateurs ont un intérêt économique dans la politique examinée.
Solana Company, une société cotée en bourse chargée du trésor de SOL, a annoncé qu'elle s'était opposée à SGP-0002 pour des raisons liées au timing et à la stabilité de la politique. Son rapport du deuxième trimestre montre 2,512 millions de dollars de revenus de staking sur un total de 2,526 millions de dollars, ce qui signifie que le staking représentait environ 99,4 % des revenus trimestriels.
La politique proposée accélérerait la désinflation annuelle de 15 % à 30 %, réduisant l'émission prévue d'environ 18,9 millions de SOL sur six ans et amenant le réseau à son taux d'inflation terminal de 1,5 % en environ 2,8 ans au lieu de 5,7 ans.
Ces faits établissent une exposition économique, mais ils ne prouvent pas une mauvaise conduite ni que les incitations financières ont déterminé le vote de la société. Les détenteurs conservent également la possibilité d'annuler les choix des validateurs.
Le conflit de règles de Solana ajoute une autre couche d'incertitude
Le vote de Solana est encore compliqué par des descriptions publiques contradictoires de ce qui constitue un passage.
La FAQ sur la gouvernance de Solana indique qu'un tiers du staking du réseau doit participer et que deux tiers du staking participant doivent voter Pour. Le référentiel des propositions de gouvernance affirme, au contraire, qu'il n'y a pas de quorum requis et que Pour doit recevoir deux tiers de Pour plus de Contre, excluant les Abstentions.
Selon la règle du référentiel, le vote observé franchit le seuil de soutien. Selon la FAQ et l'affichage de Validator Info, la participation restait en dessous de la barre du tiers.
Cela laisse le même résultat ouvert à deux interprétations différentes et rend difficile l'évaluation du résultat tant que la règle applicable n'est pas conciliée.
Même un résultat favorable ne modifierait pas immédiatement l'émission de SOL. SGP-0002 établirait la direction de la politique, tandis que la proposition sous-jacente SIMD-0550 devrait encore passer par la mise en œuvre avant qu'un changement ayant un impact sur le consensus puisse être activé.
Les deux systèmes reportent le coût de l'apathie des électeurs
Les votes actuels montrent que la délégation change la forme du risque de participation plutôt que de l'éliminer.
Cardano supporte directement le coût lorsque les électeurs ne se présentent pas. Son danger immédiat est concret : deux groupes restent en dessous des seuils requis avant une date limite fixe, avec la capacité du comité en jeu.
Solana réduit ce risque en permettant aux validateurs de représenter les détenteurs passifs, mais le modèle transfère davantage de responsabilité vers la supervision. Les délégateurs doivent surveiller les agents qui votent avec leur part de staking et intervenir lorsque leurs préférences divergent.
Cardano fait donc face à une menace de gouvernance à court terme plus claire, tandis que Solana soulève une question à plus long terme concernant la représentation et l'alignement des incitations.
Les prochains résultats préciseront ce contraste. Cardano doit déterminer si les DReps et les opérateurs de pools de staking peuvent se mobiliser avant la date limite du comité, tandis que Solana doit encore établir quelle règle de vote régit SGP-0002 et quel poids les annulations des délégateurs finalement porteront.
Les deux systèmes arrivent à la même question non résolue depuis des directions opposées : peut-on maintenir une gouvernance efficace sur chaîne lorsque la plupart des détenteurs de tokens préfèrent ne pas participer.
La publication Cardano et Solana viennent de mettre à jour la plus grande faiblesse de la gouvernance crypto est apparue en premier sur CryptoSlate.