
Le prix du Bitcoin évolue près de 78 900 $, suffisamment proche des 80 000 $ pour relancer sur papier l'ancien argumentaire des entreprises détenant des trésors en cryptomonnaies : un Bitcoin plus élevé devrait revaloriser les actifs détenus par les sociétés, ramener leurs actions au-dessus de leur valeur nette d'actif et rouvrir la voie à l'émission d'actions ordinaires comme source de nouvelles cryptomonnaies.
Cette séquence n'a pas été rétablie. Chez Strategy, Twenty One Capital et Metaplanet, trois sociétés cotées ayant bâti leur modèle autour de trésors corporatifs en Bitcoin, la capitalisation boursière ordinaire est restée bien inférieure à la valeur brute des actifs Bitcoin déclarés. Pourtant, cette décote apparente n'était pas uniforme et ne se traduisait pas par un Bitcoin racheté directement à prix réduit. La dette, les actions préférentielles, les cryptomonnaies données en garantie, les soldes en espèces, les warrants et les différentes conventions relatives au nombre d'actions ont toutes modifié ce qui restait aux actionnaires ordinaires.
Le résultat est un problème de financement, et non seulement une énigme de valorisation. Si les actions ordinaires ne s'échangent plus avec une prime fiable, leur émission pourrait diluer le Bitcoin par action. La dette et les actions préférentielles évitent une dilution immédiate des actions ordinaires mais déplacent la valeur et le risque vers les créanciers prioritaires. Seule la trésorerie opérationnelle conservée constitue une voie récurrente qui n'ajoute rien de tel, mais la génération de trésorerie déclarée par Metaplanet était loin d'atteindre l'ampleur de ses récentes acquisitions de Bitcoin.
Primes des trésors en Bitcoin : trois mNAV, trois réponses différentes
La capture d'écran du 27 août de BitcoinTreasuries situait le Bitcoin à environ 78 900 $ et produisait la comparaison arrondie suivante. Ces chiffres représentent une instantanée analytique du jour même, et non une clôture de marché parfaitement synchronisée : les cotations américaines de nuit et la cotation retardée de Tokyo ont été observées à des moments différents, et l'ensemble des données présentait des dates de détention différentes selon les sociétés.
| Société | Bitcoin déclaré | Valeur en Bitcoin | Capitalisation boursière | Valeur d'entreprise | mNAV d'entreprise | mNAV de base | mNAV dilué |
|---|---|---|---|---|---|---|---|
| Strategy | 840 447 | 66,18 milliards de dollars | 48,1 milliards de dollars | 66,6 milliards de dollars | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43 514 | 3,43 milliards de dollars | 2,2 milliards de dollars | 2,6 milliards de dollars | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43 000 | 3,39 milliards de dollars | 2,2 milliards de dollars | 3,0 milliards de dollars | 0,88x | 0,66x | 0,83x |
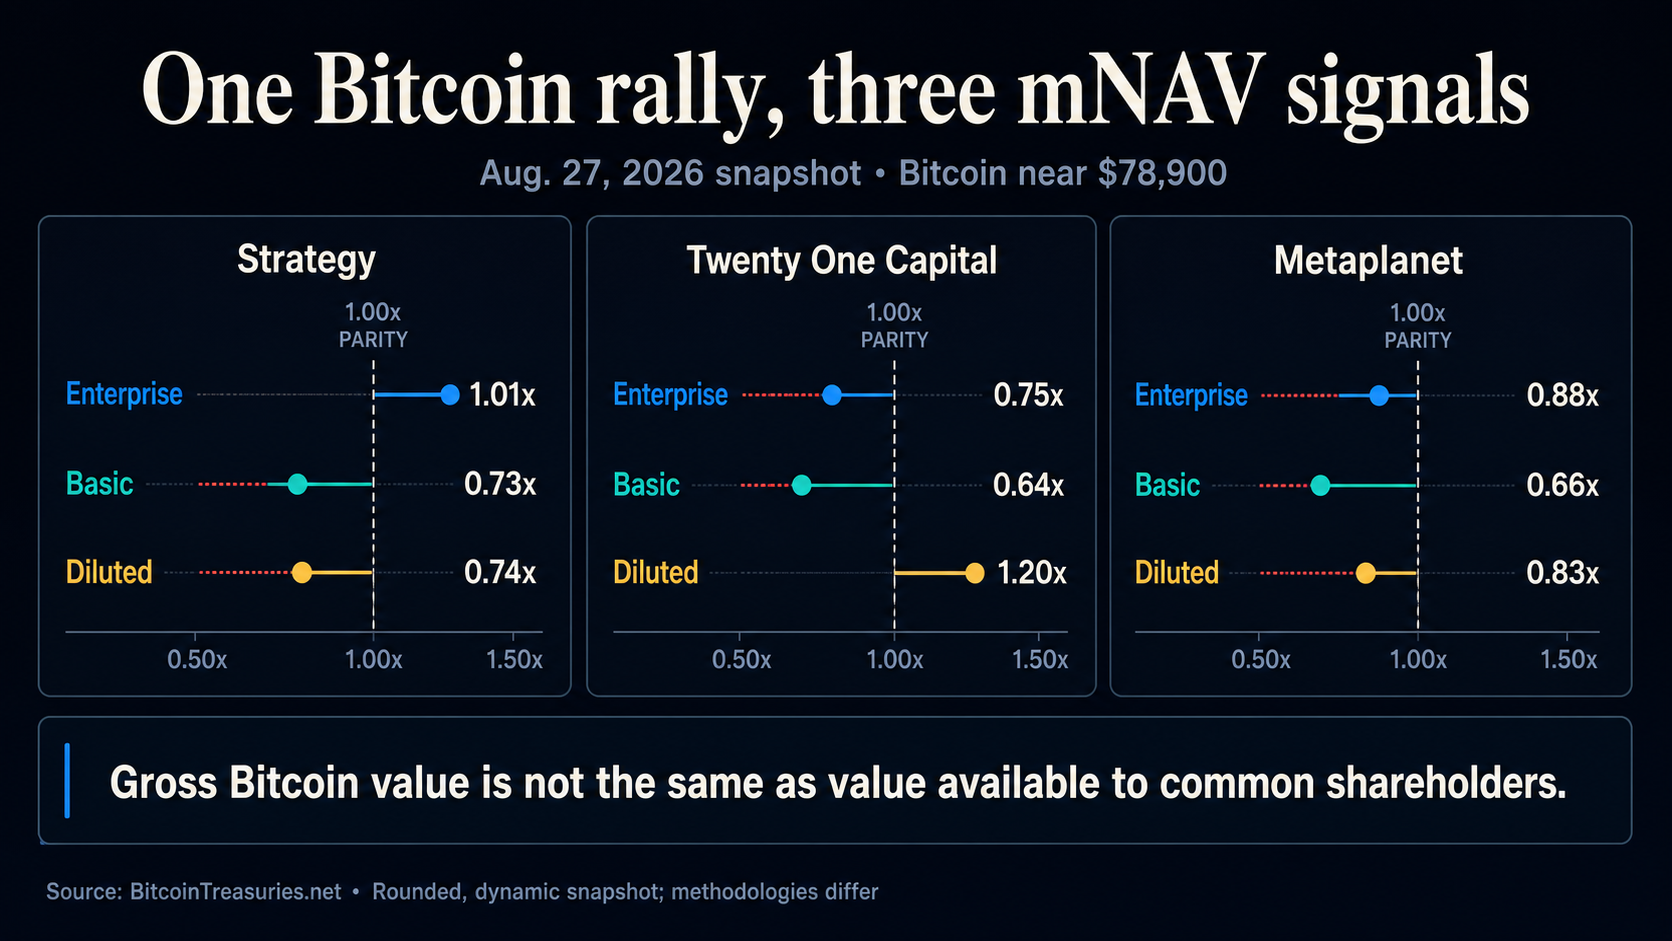
Ces ratios ne sont pas interchangeables. Le mNAV de base compare la capitalisation boursière ordinaire de base à la valeur brute du Bitcoin. Le mNAV dilué augmente le dénominateur d'actions. Le mNAV d'entreprise ajoute la dette et les actions préférentielles et soustrait les liquidités avant de comparer la valeur d'entreprise au portefeuille de Bitcoin.
C'est pourquoi « la capitalisation boursière inférieure à la valeur du Bitcoin » est une affirmation incomplète. Une action représente une participation résiduelle dans une société, et non un ticket de retrait pour ses cryptomonnaies. Les détenteurs d'actions ordinaires se trouvent derrière les créanciers et les investisseurs préférentiels, absorbent la dilution future et restent exposés aux coûts d'exploitation, aux impôts, aux décisions de gouvernance et aux restrictions sur les actifs. Le désaccord propre au tableau est un avertissement : Twenty One affichait un ratio de 0,64x sur le mNAV de base mais 1,20x sur la mesure diluée du dataset.
La vente de 2 milliards de dollars de Strategy a acheté de la liquidité, pas du Bitcoin
Strategy offre le test le plus clair du vieux volant d'actions car sa valeur d'entreprise avait retrouvé une parité approximative avec la valeur brute du Bitcoin, tandis que les deux mesures d'actions ordinaires restaient proches de 0,74x.
Pourtant, la société a vendu 18,26 millions d'actions MSTR du 17 au 23 août pour un produit net de 2,0065 milliards de dollars. Son dépôt du 24 août ne signalait aucune acquisition de Bitcoin pour la semaine. Au lieu de cela, Strategy a alloué 136,4 millions de dollars au rachat d'actions préférentielles STRC, 300 millions de dollars à sa réserve en USD et le reste en espèces USD.
À la date du 23 août, Strategy déclarait 840 447 BTC, une réserve de 5,10 milliards de dollars USD et 1,59 milliard de dollars USD en espèces. Ces chiffres en espèces incluaient les recettes attendues des actions vendues mais non encore réglées.
Cette décision compte. L'émission d'actions ordinaires n'a pas augmenté mécaniquement le Bitcoin par action MSTR ; elle a renforcé la liquidité et géré une sécurité prioritaire. Le dépôt du trimestre de juin de Strategy indiquait environ 6,75 milliards de dollars de principal de dette, avec une valeur comptable proche de 6,71 milliards de dollars. Son cadre de crédit numérique de juin estimait environ 1,76 milliard de dollars de dividendes préférentiels annuels et d'intérêts sur la dette combinés.
La réserve réduit la pression à court terme pour financer ces obligations grâce à la vente de Bitcoin, mais elle explique aussi pourquoi les investisseurs ordinaires ne possèdent pas intégralement le portefeuille brut de cryptomonnaies sans revendications. Strategy peut toujours vendre des actions à des fins corporatives lorsque l'action se négocie sous la valeur brute du Bitcoin. Ce qu'elle ne peut pas faire à ce prix, c'est supposer que chaque dollar levé et converti en Bitcoin augmentera la valeur du Bitcoin par ancienne action ordinaire.
L'émission d'actions ordinaires ne fait monter le Bitcoin par action que si les cryptomonnaies achetées par nouvelle action dépassent le ratio précédent l'émission. Les frais, les liquidités retenues pour les obligations et les différences entre les nombres d'actions de base et diluées élèvent tous cet obstacle.
[
Articles connexes
Strategy a levé 334 millions de dollars auprès des actionnaires MSTR la semaine dernière — le Bitcoin n'en a reçu aucun
Les garanties de Twenty One montrent pourquoi les actifs déclarés exagèrent la flexibilité
Twenty One Capital présente une structure de capital différente. Elle déclarait 43 514 BTC au 30 juin et 346,8 millions d'actions de classe A, ainsi que 215,7 millions d'actions de classe B. Son mNAV de base était largement inférieur à 1x dans la capture d'écran du 27 août, tandis que le mNAV dilué était supérieur à 1x.
Le dépôt du deuxième trimestre fournit le pont manquant. Twenty One avait 486,5 millions de dollars de principal de notes convertibles, avec une valeur comptable d'environ 484,5 millions de dollars. Environ 16 116 BTC, soit 37 % du portefeuille déclaré, étaient donnés en garantie pour sécuriser ces notes et étaient indisponibles pour la liquidité générale tant qu'ils restaient engagés.
Cette hypothèque ne génère pas automatiquement un signal de vente. Elle rend toutefois les actifs déclarés et la flexibilité financière non engagés quantités distinctes. Un investisseur ordinaire qui considère tous les 43 514 BTC comme librement mobilisables tout en ignorant la revendication convertible n'achète pas la même exposition mesurée par le mNAV d'entreprise.
Twenty One a également annoncé une perte nette de 1,273 milliard de dollars pour le premier semestre. Environ 1,249 milliard de dollars provenaient d'une baisse de la valeur juste du Bitcoin, donc ce n'était pas une ponction équivalente en espèces. Malgré cela, le dépôt illustre pourquoi l'équité comptable, la liquidité en espèces et le Bitcoin par action doivent être tenus séparément. Une perte de valeur juste peut dominer les bénéfices sans consommer d'espèces, tandis que les restrictions liées aux garanties et le principal des notes peuvent limiter les choix sans modifier le nombre de cryptomonnaies déclaré.
La dette peut encore financer davantage de Bitcoin sans émettre d'actions ordinaires aujourd'hui, mais elle crée une revendication prioritaire, un intérêt ou une exposition à la conversion, et parfois greve l'actif en cours d'accumulation.
[
Articles connexes
La pile de 2,8 milliards de dollars de Bitcoin de Twenty One vaut bien plus que son stock, mais il y a un hic
Metaplanet a intégré la porte du mNAV dans son financement
Metaplanet déclarait 43 000 BTC et 1,281 milliard d'actions ordinaires émises au 30 juin. Dans le dataset du 27 août, les cryptomonnaies valaient environ 3,39 milliards de dollars et l'équité ordinaire 2,2 milliards de dollars, mais la structure des warrants de la société rend la comparaison par actions de base particulièrement fragile.
Son KPI effectif dilué par action inclut les options en circulation et les convertibles financés, tout en excluant plusieurs séries de droits d'acquisition d'actions jusqu'à réception des fonds issus de l'exercice. Une déclaration d'avril listait 15,9 millions d'actions potentielles dans la 25ème série, 107,4 millions dans la 26ème et 100 millions dans la 27ème, plus 210 millions cumulés dans deux séries suspendues.
Metaplanet disait que le mNAV restait inférieur à 1x pendant la majeure partie du premier semestre. Elle n'a pas procédé à une allocation externe d'actions ordinaires initiée par la société au deuxième trimestre, bien que l'exercice des droits ait quand même permis d'émettre des actions. Plus important encore, les droits de la 27ème série ne peuvent être exercés que lorsque le mNAV atteint au moins 1,01x. La société a donc inscrit une version de la contrainte de financement dans l'instrument lui-même, même si les frais, la glissement de marché et les différences de dénominateur signifient que la porte seule ne garantit pas une accroissance.
Les revenus d'exploitation ne remplacent pas encore le moteur d'accès au marché. Metaplanet a généré 349 millions de yen de trésorerie opérationnelle au premier semestre contre 9,9782 milliards de dollars d'achats de Bitcoin. La trésorerie conservée peut ajouter du Bitcoin sans créer une nouvelle revendication prioritaire ni nouvelles actions, mais ces chiffres montrent l'écart d'échelle.
Le projet d'investissement de Super League prévu par Metaplanet avait été signé mais n'était pas finalisé à la date de la capture d'écran. Sous réserve d'approbations, il apporterait 2 100 BTC et 2,5 millions de dollars pour les actions ordinaires, les warrants et les actions préférentielles stratégiques, et Super League devrait devenir une filiale consolidée. Ces cryptomonnaies devraient donc rester dans la capture d'écran actuelle de 43 000 BTC plutôt que d'être traitées comme vendues ; selon la politique actuelle du groupe, elles devraient rester consolidées et évaluées à leur juste valeur, avec une part minoritaire attribuable aux intérêts non contrôlants.
[
Articles connexes
Le pari de Metaplanet sur le trésor américain de Bitcoin pourrait libérer jusqu'à 3,4 milliards de dollars, mais il y a un hic
Le moteur survivant est plus petit et moins automatique
Chaque alternative à l'équité ordinaire à prix premium comporte un compromis.
La trésorerie opérationnelle conservée est la voie la plus propre car elle n'ajoute ni dilution ni revendication prioritaire de financement, mais elle est actuellement trop petite pour soutenir les acquisitions au rythme récent. Les liquidités existantes peuvent être converties en Bitcoin, bien que cela échange un actif corporatif contre un autre plutôt que de créer une nouvelle valeur nette.
L'équité ordinaire à prix premium est la voie scalable qui évite une nouvelle revendication prioritaire, mais uniquement lorsque les fonds nets issus de l'émission franchissent un seuil constant de valeur Bitcoin par action et sont utilisés pour acheter des cryptomonnaies. Un mNAV de base inférieur à 1x est un avertissement, pas un test complet ; l'obstacle pertinent doit inclure la dilution, les liquidités et les obligations prioritaires.
La dette et les actions préférentielles peuvent préserver initialement le nombre d'actions ordinaires, mais les coupons, les dividendes, les droits de conversion et les transferts de garanties reportent une partie de l'économie vers les investisseurs prioritaires. Un rachat financé en espèces augmente mécaniquement le Bitcoin brut par action restante tout en réduisant les liquidités. Un rachat financé en Bitcoin réduit le nombre total de cryptomonnaies et augmente le Bitcoin par action uniquement lorsque le prix de rachat est inférieur à la valeur brute du Bitcoin par action avant le rachat. Aucune de ces deux voies n'accumule de nouveaux Bitcoins. L'autorisation de rachat de 1 milliard de dollars de MSTR accordée à Strategy est restée inutilisée jusqu'au 23 août.
Le rallye du Bitcoin a réparé le numérateur. Il n'a pas réparé les conditions de financement. Tant que ces sociétés ne génèrent pas beaucoup plus de trésorerie opérationnelle ou ne retrouvent pas une prime d'équité ordinaire défendable, le prochain achat de Bitcoin dépendra moins de la taille du trésor que de qui le finance, de la revendication qu'il reçoit et de savoir si la transaction laisse effectivement aux détenteurs ordinaires actuels plus de Bitcoin par action.
La publication Le Bitcoin atteint 80 000 $ mais échoue à restaurer les primes des trésors en Bitcoin chez Strategy, Twenty One Capital ou Metaplanet est apparue en premier sur CryptoSlate.