
El protocolo de staking líquido ether.fi (ETHFI) romperá definitivamente en este trimestre las últimas conexiones estructurales con el protocolo de re-staking EigenLayer. Según la documentación del proyecto, a partir de agosto menos del 1% de los activos del protocolo permanecían en re-staking, y se planea eliminar los datos contables para retirar EigenPod antes de fin de año.
Qué ha cambiado. Al lanzarse ether.fi en 2024, todos los depósitos se enviaban automáticamente al re-staking en EigenLayer. En agosto de 2026, la empresa eliminó el re-staking de weETH —el token principal del protocolo, ampliamente utilizado en DeFi como garantía—. Ahora, weETH funciona como un token de staking líquido común. Los usuarios que aún quieran obtener rendimiento del re-staking deberán seleccionar por separado el token weETHs, construido en la plataforma competidora Symbiotic.
El director general de ether.fi, Mike Silagadze, explicó la decisión en términos de riesgo y rentabilidad: según él, ya no quedaban oportunidades significativas para ganar dinero en el re-staking, y los stakers lo percibían como un riesgo adicional, por lo que salir era un paso lógico.
La «doble rentabilidad» prometida nunca llegó. La idea del re-staking era que el ETH bloqueado pudiera cumplir una segunda función: EigenLayer «alquilaría» su seguridad a servicios externos —oráculos, capas de disponibilidad de datos y otros—, y estos pagarían por la protección. En el pico, EigenLayer mantenía $19.700 millones. Sin embargo, los servicios que compraban seguridad nunca pagaron lo suficiente como para cubrir tanto la rentabilidad básica del staking como la prima adicional.
Las cifras muestran claramente la magnitud del problema. Según DefiLlama del 8 de septiembre, el sector de re-staking con un TVL de $10.020 millones generó apenas unos $100.000 en comisiones durante la semana. En comparación, el staking líquido con un TVL de $51.870 millones aportó $27,35 millones en el mismo período. En términos de cada dólar, el staking común gana aproximadamente 53 veces más.
Lo que acabó con el sector. Dos eventos privaron definitivamente al re-staking de atractivo. Primero, en 2025 terminaron los programas de puntos que subsidiaban prácticamente los depósitos. Segundo, en abril de 2025 EigenLayer activó el slashing —un mecanismo de sanciones mediante el cual el operador pierde parte del ETH estakado por infracciones—. El riesgo pasó de teórico a real, y no apareció ninguna rentabilidad adicional para compensarlo.
Si no se considera ether.fi, el resto del sector parece bastante modesto. Los cinco mayores protocolos de re-staking líquido restantes —Renzo, Kelp, Swell, Puffer Finance y Bedrock— obtuvieron en el segundo trimestre de 2026 un total de $953.350 de ganancias brutas, frente a $2,18 millones tres trimestres antes. Puffer, que en su momento atrajo $23 millones en inversiones, ganó solo $21.590 en el trimestre, y Swell, $22.370. Además, según los informes, estas empresas generaron sus ganancias con comisiones normales de staking, no con el re-staking en sí.
Hackeo a Kelp como golpe adicional. En abril de 2026, un atacante vulneró el puente crosschain del protocolo Kelp y en 46 minutos emitió 116.500 rsETH por valor de cerca de $293 millones sin ningún respaldo. Estos tokens fueron depositados en Aave como garantía, bajo la cual el atacante tomó ETH real en préstamo. En días posteriores, se retiraron de Aave cerca de $6.000 millones, y la deuda potencialmente irrecuperable se estimó entre $123 y $230 millones. El propio mecanismo de EigenLayer no resultó afectado; fue precisamente el puente el vulnerable. Pero el incidente mostró que los titulares de tokens de re-staking líquido asumen riesgos técnicos adicionales sin recibir mayor rentabilidad por ello.
Nueva estrategia de ether.fi. En lugar del re-staking, la compañía apuesta por un modelo de neobanco cripto: ether.fi ahora tiene una tarjeta que permite gastar fondos con criptomonedas como garantía sin venderlas, un mercado crediticio en la red Optimism y un conjunto de almacenamientos. En agosto, el protocolo añadió acciones tokenizadas, metales y canales de pago fiat. La participación de la tarjeta en los ingresos mensuales creció del 17% en enero al 46% en julio.
Según Silagadze, los ingresos del neobanco han compensado plenamente las pérdidas por el re-staking y la caída del precio de ETH: los ingresos por staking y re-staking cayeron un 70%, pero según su estimación, la tasa anual de ingresos totales aumentará aproximadamente un 38%. Sin embargo, los datos de DefiLlama pintan una imagen diferente: las ganancias brutas de ether.fi bajaron un 47%, de $18,71 millones en el tercer trimestre de 2025 a $9,99 millones en el segundo trimestre de 2026. Curiosamente, en el segundo trimestre, el re-staking en EigenLayer ($2,87 millones) seguía siendo el segundo mayor rubro de ingresos para ether.fi después de la tarjeta ($3,14 millones).
EigenLayer también cambia de rumbo. EigenLayer mismo dejó de promocionar el re-staking como producto principal. Tras el cambio de marca a EigenCloud, el proyecto se enfoca en computación verificable, y el re-staking sirve solo como capa base de seguridad. El volumen de activos en el protocolo se redujo a $5,1 mil millones desde los $22,06 mil millones de agosto de 2025.
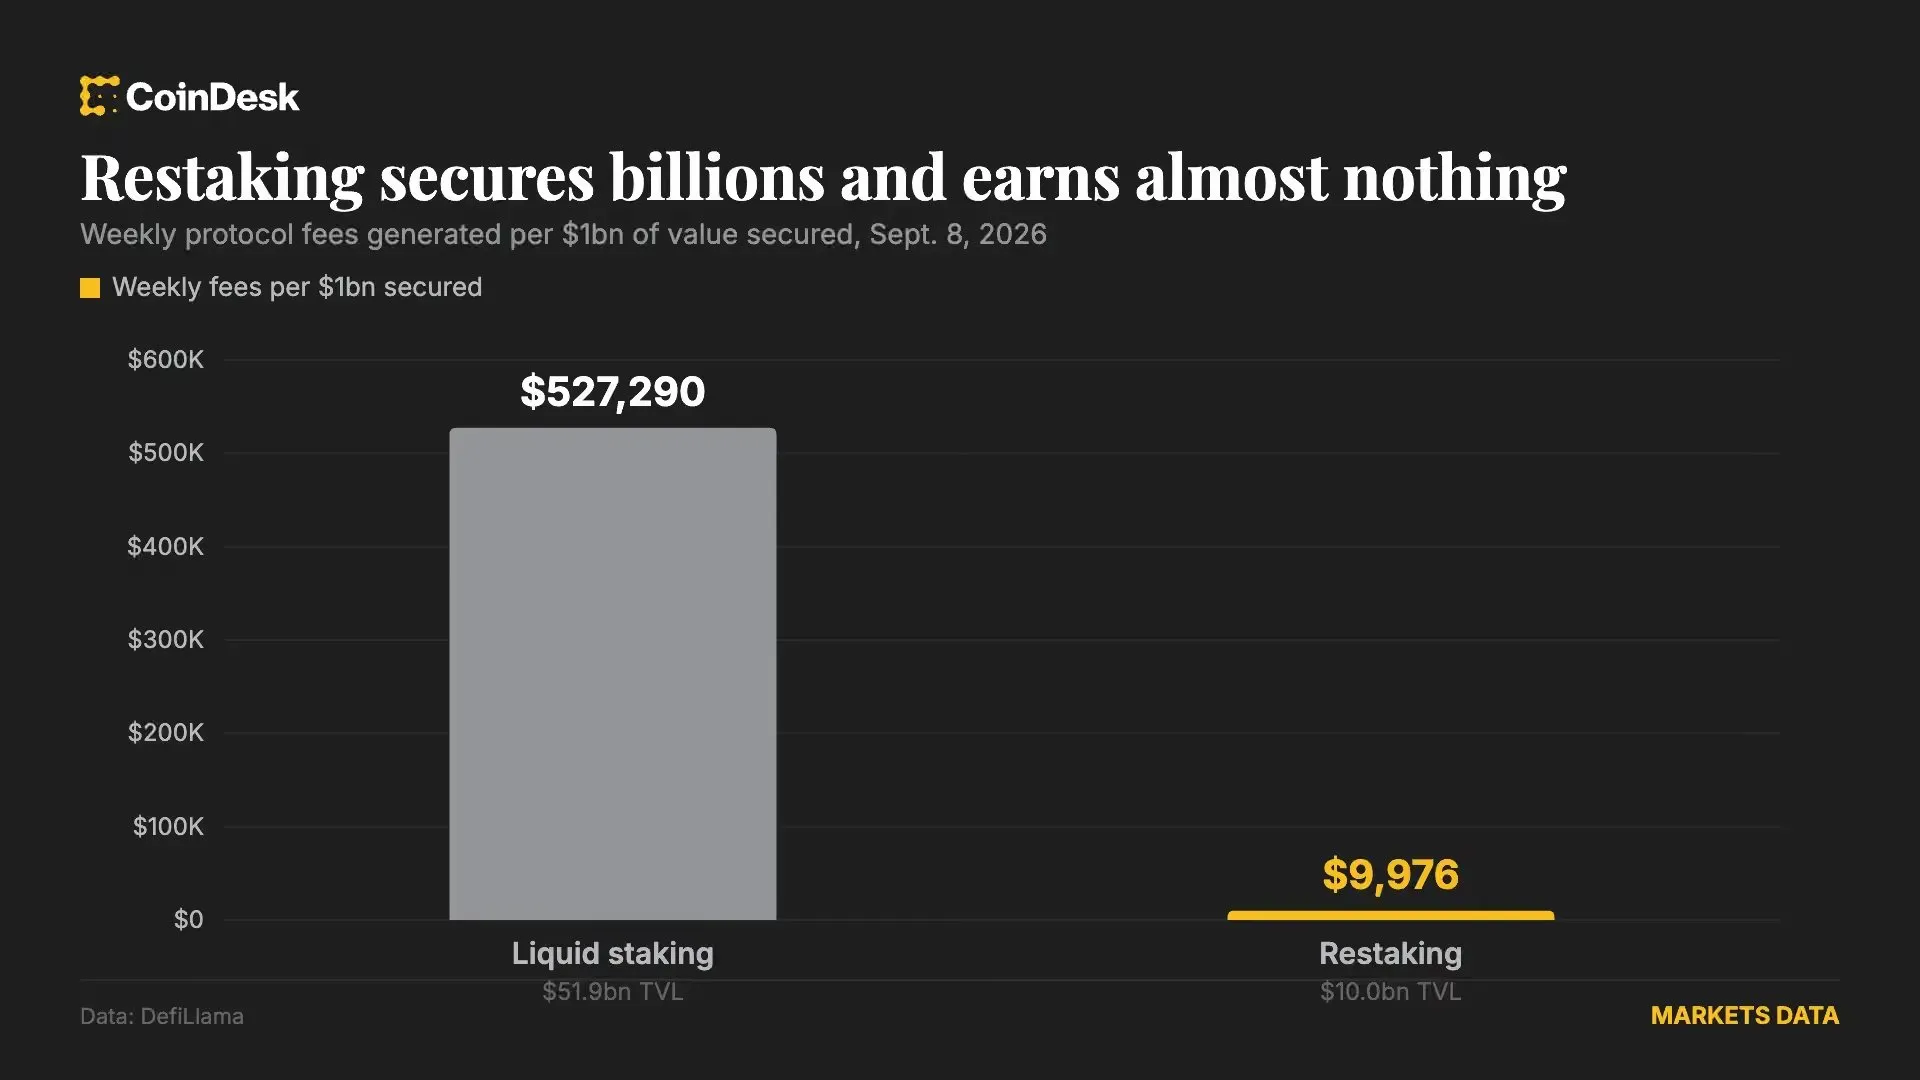
El sector de re-staking ($10 mil millones TVL) generó $100.000 en comisiones en una semana