
El Bitcoin tiene un 54% como nuevo número macro que defender, la proporción de la canasta de gastos de consumo personal que el presidente de la Reserva Federal, Kevin Warsh, dijo que ha aumentado más rápido que el 3% en el último año.
Su discurso de Jackson Hole convirtió un argumento abstracto sobre la inflación pegajosa en una prueba mensurable, que ahora está al lado del intento del Bitcoin por recuperar los 80.000 dólares.
El Bitcoin cayó por debajo de los 80.000 dólares durante las operaciones asiáticas después de alcanzar los 81.280 dólares durante la noche. Los sucesivos datos del mercado del Bitcoin publicados después del texto mantuvieron al BTC por debajo del umbral y moviéndose rápidamente alrededor de los 79.000 dólares.
Las declaraciones de Warsh dieron a los operadores un estándar más claro para evaluar el riesgo de velocidad del rebote.
Los ETFs spot de Bitcoin negociados en EE.UU. absorbieron más de 1.100 millones de dólares en cuatro sesiones completadas hasta el 27 de agosto. El Tesoro también está preparando recompras con mayor liquidez, pero esas operaciones comienzan el 9 de septiembre y son de gestión de deuda.
La competencia alrededor de los 80.000 dólares consiste en si la demanda concentrada de ETFs y el mejor funcionamiento del mercado del Tesoro pueden absorber la volatilidad mientras la prueba de amplitud de Warsh mantiene viva una política más estricta.
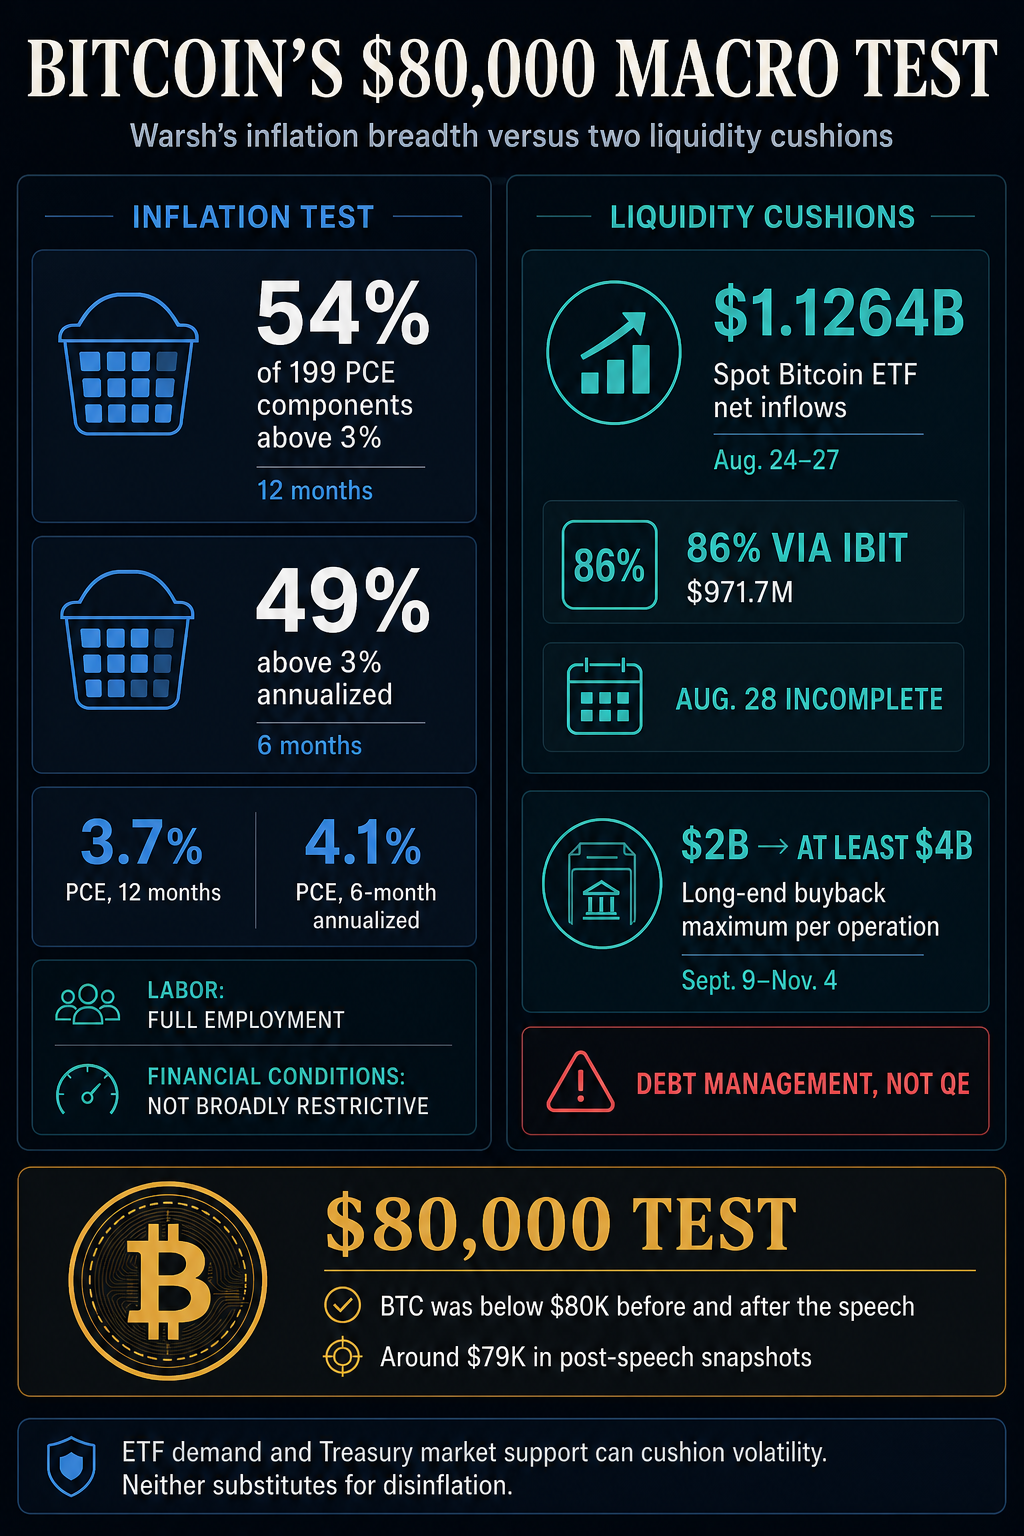 La infografía compara los datos de inflación de Warsh con los colchones de liquidez del Bitcoin, destacando el 54%, el 49%, las entradas en ETFs, las recompras y una prueba de 80.000 dólares.
La lectura del 54% cambia la prueba de política
Warsh dijo que el 54% de los 199 componentes del PCE subieron más rápido que el 3% en 12 meses, mientras que el 49% superó el 3% a tasa anualizada en seis meses.
La medida de amplitud a 12 meses ha mejorado desde un máximo post-pandemia de casi el 77%, pero sigue estando muy por encima del promedio del 32% en las dos décadas previas a la pandemia.
El pico del 77% y el promedio pre-pandemia del 32% son comparaciones a 12 meses, por lo que Warsh presentó el resultado separado del 49% a seis meses como un pulso más reciente.
Warsh también situó la inflación general anualizada a seis meses en el 4,1%. La Oficina de Análisis Económico informó por separado que el índice general de precios del PCE subió un 0,2% en julio y un 3,7% respecto al año anterior.
Dentro del marco de Warsh, estas lecturas hacen que un giro rápido hacia una política más fácil sea más difícil de justificar. Dijo que el objetivo firme de la Fed sigue siendo una inflación del PCE del 2%, calificó los mercados laborales como consistentes con pleno empleo y encontró pocas señales de restricción en los mercados de crédito y préstamos.
Dijo que las condiciones financieras generales eran difíciles de caracterizar como restrictivas.
Warsh se comprometió con una disciplina de política. Para el Bitcoin, la carga de la prueba se ha desplazado hacia datos que demuestren que la inflación se está reduciendo en toda la canasta.
El Bitcoin no produce rendimiento. Cuando el mercado mantiene en juego una trayectoria de política más alta, el efectivo y la deuda gubernamental a corto plazo se vuelven más competitivos, mientras que la tasa de descuento aplicada a los activos de riesgo aumenta.
La demanda específica de criptomonedas puede contrarrestar esa presión, pero debe seguir llegando. El récord de ETF ya muestra cuán concentrado se ha vuelto ese contrapeso.
La demanda de ETFs enfrenta una prueba de tasas vivas
El argumento más fuerte para el rebote del Bitcoin se ve en la tabla de flujos de Farside Investors. Los ETFs spot de Bitcoin negociados en EE.UU. recibieron un neto de 337,6 millones de dólares el 24 de agosto, 314,3 millones el 25 de agosto, 232,2 millones el 26 de agosto y 242,3 millones el 27 de agosto.
La composición de esta importante oferta debilita la afirmación de que la demanda ya es amplia y duradera. El iShares Bitcoin Trust de BlackRock (IBIT) representó 971,7 millones de dólares, o aproximadamente el 86% del total.
Una racha concentrada de entradas aún puede apoyar el precio, pero deja el resultado más expuesto a cambios en la asignación de un solo producto.
La durabilidad ahora tiene tres pruebas observables: si las entradas continúan después del discurso de política, si se extienden más allá de IBIT y si el Bitcoin puede recuperar los 80.000 dólares. Aprobar las tres haría que el canal de ETFs pareciera más una absorción persistente, mientras que fallarlas haría que el estallido de cuatro días pareciera más un colchón temporal de posicionamiento.
[
Lee también
El Bitcoin toca la puerta de los 80.000 dólares justo cuando la oferta de ETFs desaparece por el fin de semana
](https://cryptoslate.com/bitcoin-hits-80000s-doorstep-just-as-the-etf-bid-disappears-for-the-weekend/)
La curva mantuvo viva la presión a corto plazo
Associated Press informó que el rendimiento a dos años subió al 4,29% desde el 4,22% justo antes del discurso.
El rendimiento a 10 años avanzó ligeramente al 4,69% desde el 4,67% a última hora del jueves, mientras que el rendimiento a 30 años bajó al 5,17% desde el 5,19%. Estas comparaciones usan líneas de base del 27 de agosto, por lo que no deberían presentarse como una reacción sincronizada.
Para el Bitcoin, el movimiento a dos años es la advertencia más directa porque refleja la parte de la curva más expuesta a la trayectoria esperada de política. El extremo largo mixto no señaló un pánico generalizado en el mercado de bonos. Los inversores estaban separando el riesgo a corto plazo de la Fed de las preguntas a más largo plazo sobre crecimiento, oferta de deuda e inflación.
Un solo movimiento intradía de rendimiento puede revertirse. Las lecturas del 54% y el 49% establecen una prueba de política repetible, mientras que los flujos de ETF muestran si la demanda específica de criptomonedas es suficientemente fuerte para absorber la volatilidad creada cuando cambia esa prueba.
El apoyo del Tesoro es gestión de deuda, no relajación de la Fed
El Tesoro anunció que las recompras máximas de apoyo a la liquidez en los sectores nominales de 10 a 20 años y de 20 a 30 años aumentarán de 2.000 millones a al menos 4.000 millones de dólares por operación desde el 9 de septiembre hasta el 4 de noviembre.
Operaciones más grandes pueden mejorar la negociación de valores más antiguos y menos líquidos y reducir la fricción en el funcionamiento del mercado en el extremo largo. Como el mercado del Tesoro fija las condiciones de financiamiento y garantías en todo el sistema financiero, una negociación más fluida puede ayudar indirectamente a la aversión al riesgo.
Eso hace que el programa sea relevante para el Bitcoin, pero la conexión es condicional e indirecta.
El Tesoro ha descrito las recompras como operaciones regulares de gestión de deuda financiadas mediante su programa más amplio de emisión. Su explicación del programa distingue el apoyo a la liquidez de una facilidad para situaciones de estrés agudo.
Las operaciones retiran deuda del Tesoro menos líquida mientras el Tesoro continúa financiándose mediante emisiones.
Tratar el programa como QE fusionaría la gestión fiscal de la deuda con la política monetaria y sobrestimaríamos el apoyo disponible para el Bitcoin.
El máximo mayor no entra en vigor hasta el 9 de septiembre. No puede explicar un movimiento del Bitcoin ocurrido antes del discurso de Warsh del 28 de agosto, y no puede neutralizar el riesgo de tasas en el extremo frontal implicado por la inflación general hoy.
Las condiciones para una recuperación duradera de los 80.000 dólares
La argumentación a favor del Bitcoin es creíble pero condicional. El canal de ETFs ha entregado más de 1.100 millones de dólares en cuatro sesiones completadas, y las operaciones programadas del Tesoro podrían hacer que el extremo largo sea más fácil de negociar.
Esas fuerzas pueden amortiguar la volatilidad, mientras que el marco de Warsh establece la prueba opuesta.
La inflación no solo está por encima del objetivo a nivel general, por lo que la presión de precios sigue siendo amplia en toda la canasta. Con los mercados laborales en pleno empleo y las condiciones financieras no ampliamente restrictivas, no está establecido el caso para un alivio de política a corto plazo.
Una ruptura duradera por encima de los 80.000 dólares necesitaría más de una racha de flujos de apoyo. La evidencia decisiva sería una demanda continua de ETFs más allá de IBIT, una recuperación sostenida del nivel de precios y datos posteriores de inflación que bajen decisivamente las lecturas de amplitud de Warsh.
Hasta entonces, la demanda de ETFs y el apoyo del mercado del Tesoro amortiguan condiciones financieras más estrictas. El Bitcoin puede sobrevivir a ese conflicto, pero el umbral del 54% hace mucho más claros los términos de supervivencia.
La publicación El Bitcoin enfrenta una nueva prueba macro mientras el presidente de la Fed, Kevin Warsh, destaca métricas de inflación pegajosa apareció primero en CryptoSlate.