
Cardano y Solana están probando dos enfoques competitivos para la gobernanza en cadena, uno de los cuales expone el costo de la ausencia de votantes y el otro traslada más poder a representantes predeterminados que podrían tener sus propios intereses económicos.
La renovación del comité constitucional de Cardano requiere aprobación separada de los representantes delegados, o DReps, y de los operadores de pools de participación. Solana, en cambio, permite a los validadores emitir votos de gobernanza utilizando la participación activa delegada a ellos, a menos que los stakers individuales anulen esa elección.
La diferencia se está haciendo visible en las votaciones simultáneas en ambas redes.
Cardano enfrenta el riesgo más inmediato. Una instantánea del 26 de agosto mostró un apoyo para la renovación de su comité por debajo de los umbrales requeridos tanto entre los DReps como entre los operadores de pools de participación, lo que crea la posibilidad de que cuatro mandatos del comité expiren sin reemplazos.
Solana reduce ese tipo de cuello de botella en la participación al hacer que los validadores sean agentes de voto predeterminados. Pero su actual votación de gobernanza muestra el compromiso: los stakers que no hacen nada permiten efectivamente que los validadores ejerzan el peso de gobernanza asociado con su participación delegada, incluso cuando esos validadores puedan tener intereses financieros afectados por la propuesta.
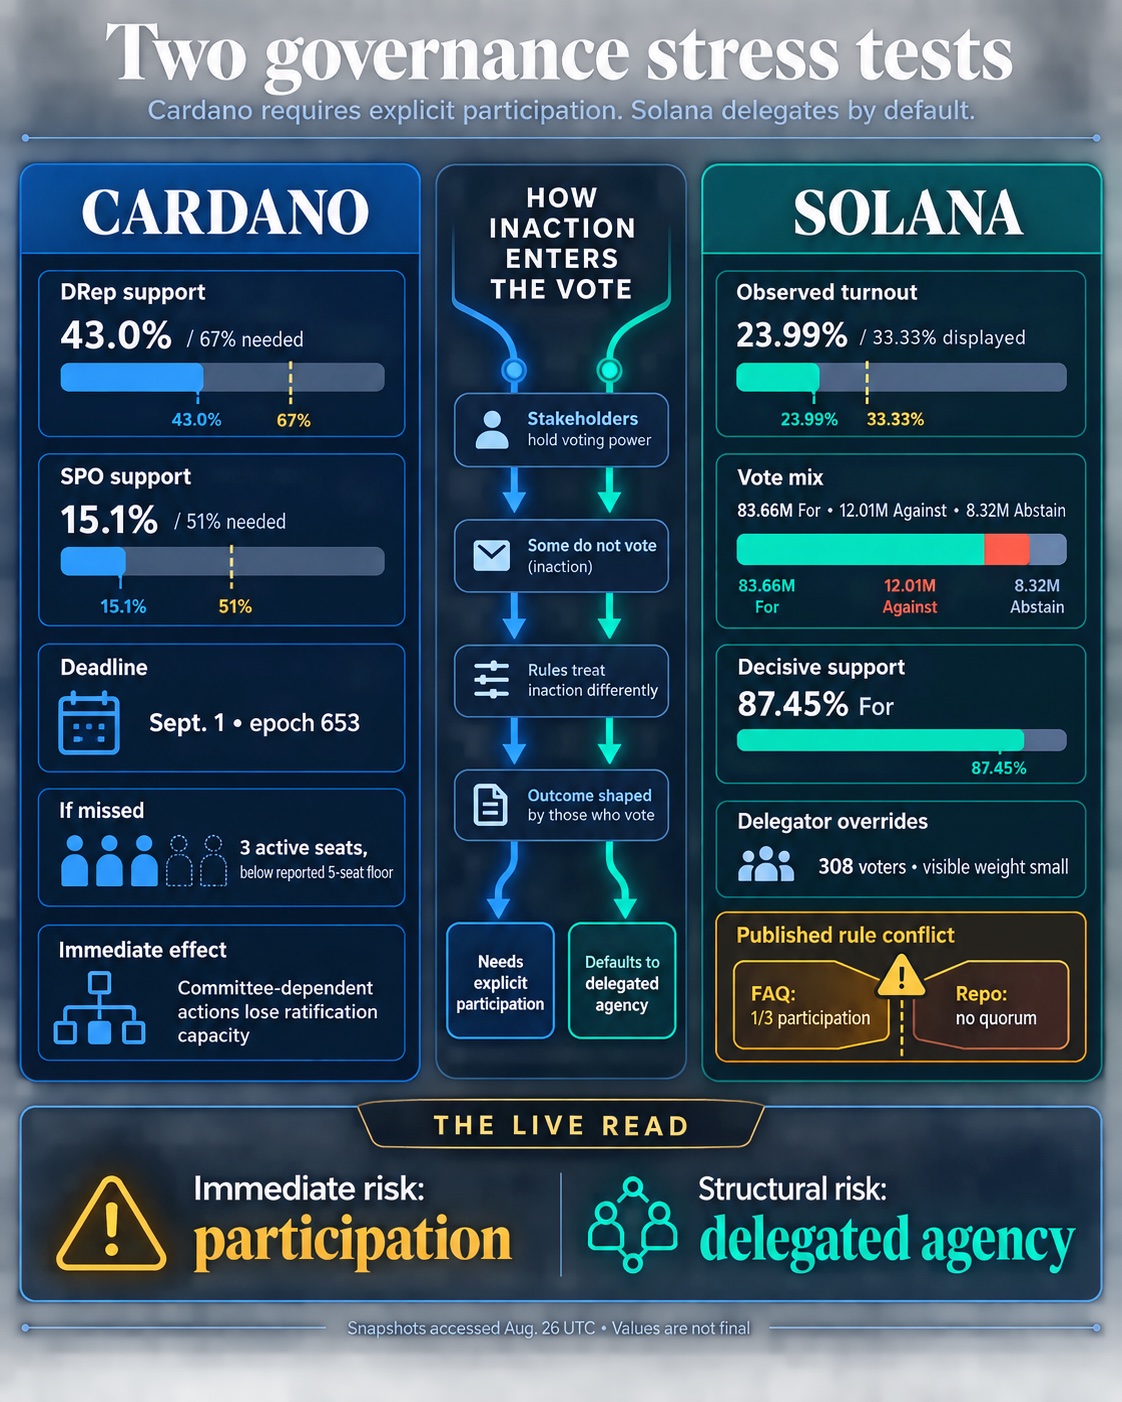
Por lo tanto, ambos sistemas enfrentan el mismo problema subyacente desde direcciones diferentes. Cardano deja en silencio a los votantes inactivos. Solana permite que un delegado existente hable por ellos.
El riesgo de gobernanza de Cardano ya es medible
Una instantánea de DRepTalk accedida el 26 de agosto mostró que la propuesta del Comité Constitucional de Actualización 2026 de Cardano tenía un 43% de apoyo de los DReps, por debajo del 67% requerido, mientras que el apoyo de los operadores de pools de participación estaba en 15,1% frente a un umbral del 51%.
Cada grupo debe superar independientemente su requisito. Una mayor participación de uno no puede compensar una falta en el otro.
La votación tiene una consecuencia fija porque cuatro mandatos del comité expiran en la época 799, mientras que la duración máxima permitida significa que los reemplazos deben ser promulgados en la época 653. El material publicado identifica el 1 de septiembre como la fecha límite relevante.
Si la propuesta fracasa, Cardano quedaría con tres miembros activos del comité constitucional, por debajo del mínimo de cinco miembros reportado necesario para acciones de gobernanza dependientes del comité.
[
Lee también
Cardano tiene dos semanas para evitar un bloqueo de gobernanza mientras expiran 4 asientos del comité
Eso no detendría la producción de bloques ni congelaría toda la red. Sin embargo, dejaría al comité incapaz de ratificar acciones que requieran su aprobación hasta que la gobernanza restablezca suficiente membresía.
Intersect ha advertido que tal interrupción podría afectar el calendario de la actualización de Dijkstra, aunque eso no cause automáticamente un retraso.
El diseño de Cardano hace explícito el costo de la inacción. Su sistema de gobernanza requiere dos grupos distintos para expresar suficiente apoyo, preservando la independencia de cada grupo y creando además dos oportunidades para que una participación insuficiente bloquee la continuidad.
Solana reduce el riesgo de participación y luego hereda un problema de agencia
El modelo de Solana disminuye la carga de participación al permitir que los validadores voten con la participación ya delegada a ellos.
Los stakers elegibles pueden anular la elección de un validador para una cuenta individual de participación. Cuando lo hacen, esa participación se elimina del recuento efectivo del validador y se aplica directamente a la selección del propio staker.
Ese mecanismo estuvo activo durante SGP-0002, una propuesta que buscaba apoyo para una desinflación más rápida de SOL.
Una instantánea del 26 de agosto de Validator Info accedida mostró 83,66 millones de SOL votando A favor, 12,01 millones en contra y 8,32 millones de abstenciones. Entre los votos decisivos, el apoyo fue del 87,45%.
Las anulaciones directas de delegadores fueron visibles pero pequeñas comparadas con los aproximadamente 104 millones de SOL representados en el recuento. Validator Info listó 308 votantes delegadores, con solo una fracción del peso total de votación reasignado directamente.
Por lo tanto, el mecanismo de anulación está siendo utilizado. La votación actual aún no muestra si grandes cantidades de delegadores pasivos intervendrían cuando discrepen con su validador.
Esa pregunta se vuelve más significativa cuando los validadores tienen un interés económico en la política bajo consideración.
Solana Company, una empresa cotizada de tesorería de SOL, dijo que se opuso a SGP-0002 por razones de timing y estabilidad de la política. Su informe del segundo trimestre publicado mostró ingresos por staking de 2,512 millones de dólares sobre ingresos totales de 2,526 millones, lo que significa que el staking representó cerca del 99,4% de los ingresos trimestrales.
La política propuesta aceleraría la desinflación anual del 15% al 30%, reduciendo la emisión proyectada en unos 18,9 millones de SOL durante seis años y llevando la red a su piso de inflación terminal del 1,5% en aproximadamente 2,8 años en lugar de 5,7 años.
Esos hechos establecen una exposición económica, pero no prueban mala conducta ni que los incentivos financieros determinaron el voto de la compañía. Los stakers también conservan la capacidad de anular las elecciones de los validadores.
El conflicto de reglas de Solana añade otra capa de incertidumbre
La votación de Solana se complica aún más por las descripciones públicas contradictorias sobre qué constituye la aprobación.
La FAQ de gobernanza de Solana dice que un tercio de la participación de la red debe participar y dos tercios de la participación que participe debe votar A favor. El repositorio de propuestas de gobernanza, en cambio, dice que no hay requisito de quórum y que A favor debe recibir dos tercios de A favor más en contra, excluyendo las abstenciones.
Bajo la regla del repositorio, la votación observada supera el umbral de apoyo. Bajo la FAQ y la visualización de Validator Info, la participación permaneció por debajo de la línea de un tercio.
Eso deja el mismo recuento abierto a dos interpretaciones diferentes y hace que el resultado sea difícil de evaluar hasta que se reconcilie la regla aplicable.
Incluso un resultado favorable no cambiaría inmediatamente la emisión de SOL. SGP-0002 establecería la dirección de la política, mientras que la propuesta subyacente SIMD-0550 aún tendría que pasar por implementación antes de que cualquier cambio que afecte el consenso pudiera activarse.
Ambos sistemas trasladan el costo de la apatía de los votantes
Las votaciones actuales muestran que la delegación cambia la forma del riesgo de participación en lugar de eliminarlo.
Cardano soporta directamente el costo cuando los votantes no se presentan. Su peligro inmediato es concreto: dos grupos siguen por debajo de los umbrales requeridos antes de una fecha límite fija, con la capacidad del comité en juego.
Solana reduce ese riesgo al permitir que los validadores representen a los titulares pasivos, pero el modelo traslada más responsabilidad hacia la supervisión. Los delegadores deben monitorear a los agentes que votan con su participación e intervenir cuando sus preferencias difieran.
Por lo tanto, Cardano enfrenta una amenaza de gobernanza más clara a corto plazo, mientras que Solana plantea una cuestión a más largo plazo sobre la representación y la alineación de incentivos.
Los próximos resultados aclararán ese contraste. Cardano debe determinar si los DReps y los operadores de pools de participación pueden movilizarse antes de la fecha límite del comité, mientras que Solana aún necesita establecer qué regla de votación rige SGP-0002 y cuánto peso finalmente tienen las anulaciones de los delegadores.
Ambos sistemas llegan a la misma pregunta sin resolver desde direcciones opuestas: si la gobernanza en cadena puede seguir siendo efectiva cuando la mayoría de los tenedores de tokens prefiere no participar.
La publicación Cardano y Solana acaban de exponer la mayor debilidad de la gobernanza cripto apareció primero en CryptoSlate.