
El precio de Bitcoin cotiza cerca de 78.900 dólares, lo suficientemente cerca de los 80.000 dólares como para revivir en papel el antiguo argumento de las tesorerías corporativas: un Bitcoin más alto debería elevar el valor de las tenencias corporativas, llevar las acciones nuevamente por encima del valor patrimonial neto y reabrir la emisión de acciones comunes como fuente de nuevas monedas.
Esa secuencia no se ha repetido. En Strategy, Twenty One Capital y Metaplanet, tres compañías cotizadas construidas alrededor de tesorerías corporativas de Bitcoin, la capitalización de mercado común permaneció muy por debajo del valor bruto de las tenencias reportadas de Bitcoin. Sin embargo, el descuento aparente no fue uniforme, y no equivalía a Bitcoin a precio reducido directamente canjeable. Deuda, acciones preferentes, monedas comprometidas, saldos en efectivo, warrants y diferentes convenciones sobre el número de acciones cambiaron lo que quedaba para los accionistas comunes.
El resultado es un problema de financiación, no solo un rompecabezas de valoración. Si las acciones comunes ya no cotizan con una prima confiable, emitirlas puede diluir el Bitcoin por acción. La deuda y las acciones preferentes evitan la dilución inmediata de las acciones comunes, pero trasladan el valor y el riesgo hacia reclamos superiores. El efectivo operativo retenido es la única vía recurrente que no añade ninguno de los dos, pero la generación de efectivo revelada por Metaplanet no se acercó en absoluto a la escala de sus recientes compras de Bitcoin.
Premios de tesorería de Bitcoin: tres mNAV, tres respuestas diferentes
La instantánea del 27 de agosto de BitcoinTreasuries colocó el Bitcoin en aproximadamente 78.900 dólares y produjo la siguiente comparación redondeada. Las cifras son una instantánea analítica del mismo día, no un cierre de mercado perfectamente sincronizado: las cotizaciones nocturnas en EE.UU. y una cotización tardía de Tokio se observaron en momentos distintos, y el conjunto de datos mostró diferentes fechas de tenencia para las empresas.
| Empresa | BTC reportado | Valor de BTC | Capitalización de mercado | Valor empresarial | mNAV empresarial | mNAV básico | mNAV diluido |
|---|---|---|---|---|---|---|---|
| Strategy | 840.447 | 66.180 millones de dólares | 48.100 millones de dólares | 66.600 millones de dólares | 1,01x | 0,73x | 0,74x |
| Twenty One Capital | 43.514 | 3.430 millones de dólares | 2.200 millones de dólares | 2.600 millones de dólares | 0,75x | 0,64x | 1,20x |
| Metaplanet | 43.000 | 3.390 millones de dólares | 2.200 millones de dólares | 3.000 millones de dólares | 0,88x | 0,66x | 0,83x |
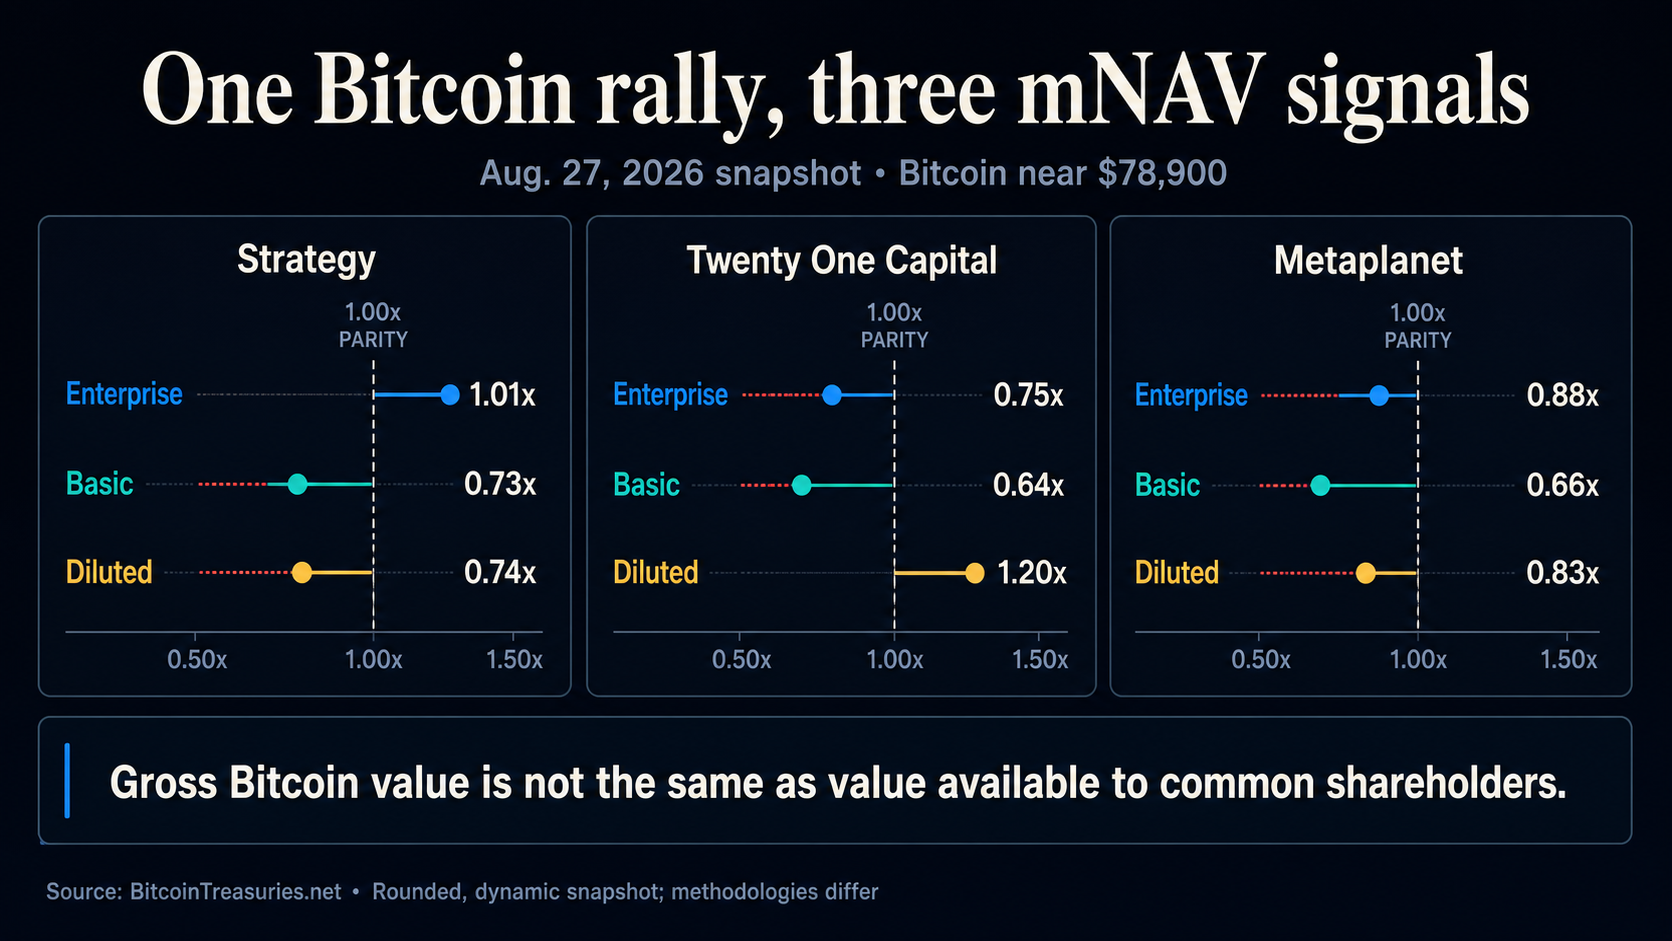
Esas proporciones no son intercambiables. mNAV básico compara la capitalización de mercado común básica con el valor bruto de Bitcoin. El mNAV diluido amplía el denominador de las acciones. El mNAV empresarial suma deuda y acciones preferentes y resta efectivo antes de comparar el valor empresarial con la reserva de Bitcoin.
Por eso, «capitalización de mercado por debajo del valor de Bitcoin» es una afirmación incompleta. Una acción es un interés residual en una empresa, no un boleto para retirar sus monedas. Los tenedores comunes están detrás de los acreedores y los inversores preferentes, asumen futuras diluciones y siguen expuestos a costos operativos, impuestos, decisiones de gobernanza y restricciones sobre los activos. La propia discrepancia de la tabla es una advertencia: Twenty One cotizó a 0,64x en el mNAV básico pero a 1,20x en la medida diluida del conjunto de datos.
La venta de 2.000 millones de dólares de Strategy compró liquidez, no Bitcoin
Strategy ofrece la prueba más clara del viejo volante de equidad porque su valor empresarial había recuperado aproximadamente la paridad con el valor bruto de Bitcoin, mientras que ambas medidas de capital común permanecían cerca de 0,74x.
No obstante, la compañía vendió 18,26 millones de acciones MSTR desde el 17 hasta el 23 de agosto por 2.006,5 millones de dólares en ingresos netos. Su presentación del 24 de agosto no informó ninguna compra de Bitcoin durante la semana. En cambio, Strategy destinó 136,4 millones de dólares a recomprar acciones preferentes STRC, 300 millones de dólares a su Reserva en USD y el resto a Efectivo en USD.
Para el 23 de agosto, Strategy reportó 840.447 BTC, una Reserva en USD de 5.100 millones de dólares y 1.590 millones de dólares en Efectivo en USD. Las cifras de efectivo incluyeron ingresos esperados por las acciones vendidas pero aún no liquidadas.
Esa elección importa. La emisión común no aumentó mecánicamente el Bitcoin por acción MSTR; reforzó la liquidez y gestionó un título superior. La presentación del trimestre de junio de Strategy mostró aproximadamente 6.750 millones de dólares en principal de deuda, con un valor contable cercano a 6.710 millones de dólares. Su marco de crédito digital de junio estimó aproximadamente 1.760 millones de dólares en dividendos preferentes anuales y intereses de deuda combinados.
La reserva reduce la presión a corto plazo para financiar esas obligaciones con ventas de Bitcoin, pero también explica por qué los inversores comunes no poseen la reserva bruta de monedas libre de reclamos. Strategy todavía puede vender acciones para fines corporativos cuando la acción cotice por debajo del valor bruto de Bitcoin. Lo que no puede hacer a ese precio es asumir que cada dólar recaudado y convertido en Bitcoin aumentará el valor de Bitcoin por acción común antigua.
La emisión común solo eleva el Bitcoin por acción cuando las monedas compradas por cada nueva acción superan la proporción previa a la emisión. Comisiones, efectivo retenido para obligaciones y diferencias entre el número de acciones básicas y diluidas elevan todos esos obstáculos.
[
Lee también
Strategy recaudó 334 millones de dólares de los accionistas de MSTR la semana pasada — Bitcoin no recibió nada de eso
El colateral de Twenty One muestra por qué las tenencias brutas exageran la flexibilidad
Twenty One Capital presenta una estructura de capital diferente. Reportó 43.514 BTC al 30 de junio y 346,8 millones de acciones clase A, junto con 215,7 millones de acciones clase B. Su mNAV básico estaba muy por debajo de 1x en la instantánea del 27 de agosto, mientras que el mNAV diluido estaba por encima de 1x.
La presentación del segundo trimestre de la compañía proporciona el puente faltante. Twenty One tenía 486,5 millones de dólares en principal de notas convertibles, con un valor contable de aproximadamente 484,5 millones de dólares. Aproximadamente 16.116 BTC, o el 37% de la reserva reportada, estaban comprometidos para garantizar las notas y no estaban disponibles para liquidez general mientras estuvieran comprometidos.
El compromiso no genera automáticamente una señal de venta. Sí hace que las tenencias brutas y la flexibilidad financiera sin gravámenes sean cantidades diferentes. Un inversor común que valora todos los 43.514 BTC como libremente desplegables ignorando el reclamo convertible no está comprando la misma exposición medida por el mNAV empresarial.
Twenty One también reportó una pérdida neta de 1.273 millones de dólares en la primera mitad. Alrededor de 1.249 millones de dólares provinieron de una caída en el valor justo de Bitcoin, así que no fue una extracción equivalente de efectivo. Aun así, la presentación ilustra por qué la equidad contable, la liquidez en efectivo y el Bitcoin por acción deben mantenerse separados. Una pérdida en el valor justo puede dominar las ganancias sin consumir efectivo, mientras que las restricciones de colateral y el principal de las notas pueden limitar las opciones sin cambiar el conteo reportado de monedas.
La deuda todavía puede financiar más Bitcoin sin emitir acciones comunes hoy, pero crea un reclamo superior, interés o exposición a conversión, y a veces grava el activo que se está acumulando.
[
Lee también
La pila de Bitcoin de 2.800 millones de dólares de Twenty One vale mucho más que su acción, pero hay un inconveniente
Metaplanet incorporó la puerta del mNAV en su financiación
Metaplanet reportó 43.000 BTC y 1.281 millones de acciones comunes emitidas al 30 de junio. El conjunto de datos del 27 de agosto valoró las monedas en aproximadamente 3.390 millones de dólares y el patrimonio común en 2.200 millones de dólares, pero la estructura de warrants de la compañía hace que la comparación de acciones básicas sea especialmente frágil.
Su KPI efectivo de acciones diluidas incluye opciones en circulación y convertibles financiados, excluyendo varias series de derechos de adquisición de acciones hasta que se reciban los ingresos por ejercicio. Una divulgación de abril listó 15,9 millones de acciones potenciales en la serie 25, 107,4 millones en la serie 26 y 100 millones en la serie 27, además de 210 millones combinados en dos series suspendidas.
Metaplanet dijo que el mNAV permaneció por debajo de 1x durante la mayor parte de la primera mitad. No realizó una asignación de terceros de acciones comunes iniciada por la compañía en el segundo trimestre, aunque los ejercicios de derechos aún emitieron acciones. Fundamentalmente, los derechos de la serie 27 solo pueden ejercerse cuando el mNAV esté al menos en 1,01x. Por lo tanto, la compañía ha incorporado una versión de la restricción de financiación en el propio instrumento, aunque comisiones, deslizamiento de mercado y diferencias en el denominador significan que la puerta sola no garantiza la acumulación.
Los ingresos operativos aún no sustituyen al motor de acceso al mercado. Metaplanet generó 349 millones de yenes en efectivo operativo en la primera mitad frente a 99.782 millones de yenes en compras de Bitcoin. El efectivo retenido puede agregar Bitcoin sin un nuevo reclamo superior ni nuevas acciones, pero esas cifras muestran la brecha de escala.
La inversión planeada de Metaplanet en la Superliga había sido firmada pero no se había cerrado en la instantánea. Sujeto a aprobaciones, aportaría 2.100 BTC y 2,5 millones de dólares para acciones comunes, warrants y acciones preferentes estratégicas, y se esperaba que la Superliga se convirtiera en una subsidiaria consolidada. Por lo tanto, las monedas deberían mantenerse en la actual instantánea de 43.000 BTC en lugar de considerarse vendidas; según la política actual del grupo, se espera que permanezcan consolidadas y con valor justo, con una parte minoritaria atribuible a intereses no controlantes.
[
Lee también
La apuesta de Metaplanet por la tesorería de Bitcoin en EE.UU. podría liberar hasta 3.400 millones de dólares, pero hay un inconveniente
El motor superviviente es más pequeño y menos automático
Cada alternativa a la equidad común a precio premium conlleva un compromiso.
El efectivo operativo retenido es la vía más limpia porque no añade dilución ni un reclamo superior de financiación, pero actualmente es demasiado pequeño para sostener la adquisición al ritmo reciente. El efectivo existente puede convertirse en Bitcoin, aunque eso intercambia un activo corporativo por otro en lugar de crear nuevo valor neto.
La equidad común a precio premium es la vía escalable que evita un nuevo reclamo superior, pero solo cuando los ingresos netos de la emisión superan un umbral consistente de valor de Bitcoin por acción y se usan para comprar monedas. Un mNAV básico por debajo de 1x es una advertencia, no una prueba completa; el umbral relevante debe incluir dilución, efectivo y obligaciones superiores.
La deuda y las acciones preferentes pueden preservar inicialmente el número de acciones comunes, pero los cupones, dividendos, derechos de conversión y transferencia de colateral trasladan parte de la economía a los inversores superiores. Una recompra financiada con efectivo eleva mecánicamente el Bitcoin bruto por acción restante mientras reduce el efectivo. Una recompra financiada con Bitcoin reduce el total de monedas y eleva el Bitcoin por acción solo cuando el precio de recompra está por debajo del valor bruto de Bitcoin por acción previo a la recompra. Ninguna de las dos vías acumula nuevo Bitcoin. La autorización de recompra de 1.000 millones de dólares de MSTR de Strategy permaneció sin usar hasta el 23 de agosto.
La subida de Bitcoin reparó el numerador. No reparó las condiciones de financiación. Hasta que estas compañías generen mucho más efectivo operativo o recuperen una prima de equidad común defendible, la próxima compra de Bitcoin dependerá menos del tamaño de la tesorería que de quién la financie, qué reclamo reciba y si la transacción realmente deja a los actuales tenedores comunes con más Bitcoin por acción.
La publicación Bitcoin alcanzó los 80.000 dólares pero no logró restaurar los premios de tesorería de BTC en Strategy, Twenty One Capital o Metaplanet apareció primero en CryptoSlate.