
ব্যাংকগুলো গ্রাহকের অ্যাকাউন্টে প্রবেশাধিকার সম্পন্ন কৃত্রিম বুদ্ধিমত্তা (AI) সরঞ্জাম ব্যবহারের ক্ষেত্রে আরও সতর্ক পদ্ধতি অবলম্বন করছে। Citi এবং PNC এই সরঞ্জামগুলোর ব্যবহারের ক্ষেত্রে নিয়ম আরও কঠোর করেছে। তবে, মূল প্রশ্নটি এখনও একই: যদি কোনো AI সহকারী বড় ধরনের ভুল করে বা হ্যাকাররা তার প্রদত্ত লগইন শংসাপত্রে প্রবেশ করে, তাহলে কে দায়ী হবে? এই প্রশ্নটির সমাধান প্রয়োজন, যেহেতু agentic finance বৃদ্ধি পাচ্ছে, যা AI-কে গ্রাহকের পক্ষে আর্থিক সিদ্ধান্ত নেওয়া এবং লেনদেন সম্পাদনের অনুমতি দেয়।
Citi-এর নতুন Section H আসলে কী বলছে
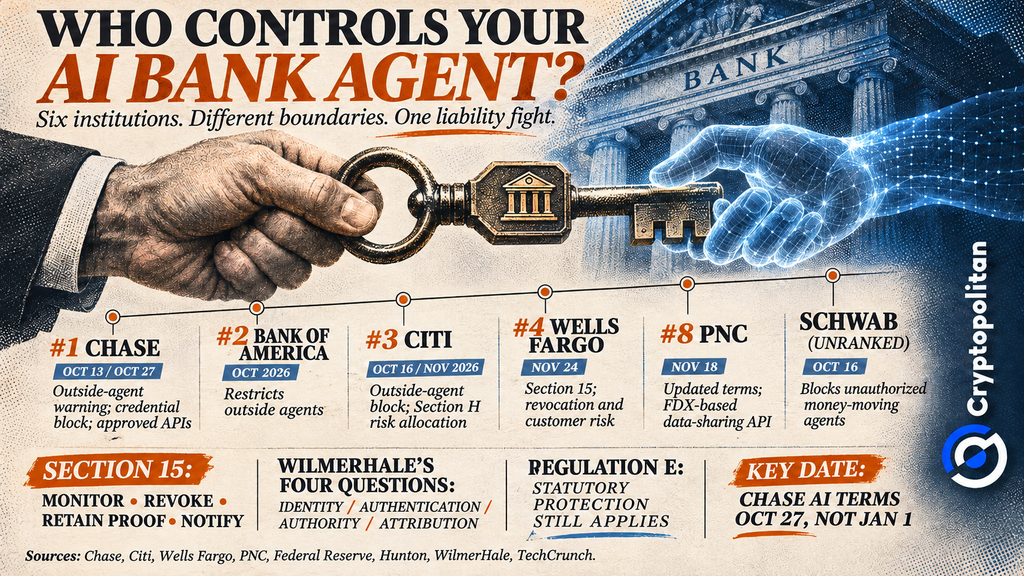
November-এ প্রকাশিত Citi-এর চুক্তি গ্রাহকদের সতর্ক করে যে, তারা তৃতীয় পক্ষের AI এজেন্টকে তাদের অ্যাকাউন্টে প্রবেশাধিকার দেবেন না। যদি গ্রাহকরা এই এজেন্টদের তাদের লগইন বিবরণ প্রদান করেন, তবে পরবর্তীতে ডেটা ফাঁস হলেও, উল্লিখিত শংসাপত্র ব্যবহার করে সম্পাদিত যেকোনো কাজকে Citi স্বাভাবিক হিসেবে গণ্য করবে। তবে, চুক্তির শর্তাবলী শুধুমাত্র তৃতীয় পক্ষের AI এজেন্টের ক্ষেত্রে প্রযোজ্য এবং প্রযোজ্য আইনের অধীনে থাকবে।
PNC যোগ দিল অক্টোবরের ধারাবাহিকতায়
18 নভেম্বর, PNC তার নিয়ম সংশোধন করে, অক্টোবরে অন্যান্য শীর্ষস্থানীয় ব্যাংকগুলো গ্রহণ করা পদক্ষেপের সাথে সামঞ্জস্য রেখে। তবে, পরিবর্তনগুলো সকল আর্থিক অ্যাপ্লিকেশনে প্রবেশাধিকার সীমিত করেনি। PNC এখনও তার গ্রাহকদের তাদের ব্যাংক অ্যাকাউন্টের বিবরণ FDX-ভিত্তিক API-এর মাধ্যমে ভাগ করার অনুমতি দিচ্ছে। সুতরাং, গ্রাহকরা তাদের ব্যাংকিং পাসওয়ার্ড প্রকাশ না করেই আর্থিক অ্যাপ্লিকেশনগুলো সংযুক্ত করতে পারেন।
অক্টোবরে অন্যান্য শীর্ষস্থানীয় ব্যাংকগুলো গ্রহণ করা পদ্ধতি বিভিন্ন ছিল। Bank of America তার গ্রাহকদের পরামর্শ দিয়েছে যে, AI এজেন্ট তহবিল স্থানান্তর করার আগে তাদের অনুমতি দিতে হবে। Schwab অনুমোদিত নয় এমন AI এজেন্টদের গ্রাহকের তহবিল স্থানান্তরের চেষ্টা বন্ধ করে দিয়েছে।
Chase 27 অক্টোবর গ্রাহকের শংসাপত্র ব্যবহার করে বাইরের সরঞ্জামগুলোর লগইন বন্ধ করে দিয়েছে। তবে, অ্যাকাউন্টের তথ্য ভাগ করার জন্য অনুমোদিত API সংযোগকে এখনও অনুমতি দেয়। 1 জানুয়ারি, 2027-এ একটি পৃথক পরিবর্তন ডিভাইস যাচাইকরণ প্রয়োজন করবে। Chase-এর চুক্তি সতর্ক করে:
প্রযোজ্য আইনের অধীনে, আপনার লগইন শংসাপত্রের জালিয়াতি, অননুমোদিত বা অন্যান্য অনৈতিক ব্যবহারের সম্পূর্ণ ঝুঁকি আপনি বহন করবেন।
 Citi, PNC জালিয়াতির দায়িত্ব নিয়ে AI এজেন্টের নিয়ম কঠোর করলো
Wells Fargo-এর বাতিলকরণ নিয়ম 24 নভেম্বর কার্যকর হবে
Wells Fargo সম্পূর্ণভাবে AI এজেন্টের ব্যবহার নিষিদ্ধ করেনি। তবে, এটি Section 15-এ গ্রাহকদের দায়িত্ব নির্ধারণ করেছে, যা 24 নভেম্বর কার্যকর হবে। সেবা শর্তাবলীর প্রাসঙ্গিক অংশে বলা হয়েছে:
আপনার যেকোনো AI এজেন্ট ব্যবহার আপনার নিজস্ব ঝুঁকিতে ঘটবে।
গ্রাহকদের তাদের AI এজেন্টের কার্যকলাপ পর্যবেক্ষণ করতে হবে। প্রয়োজনে তাদের অনুমতি বাতিল করতে এবং Wells Fargo-এর কাছে এর প্রমাণ প্রদান করতে প্রস্তুত থাকতে হবে। ব্যাংক কোনো এজেন্টের প্রবেশাধিকার বন্ধ করতে পারে। এছাড়াও, ব্যাংক এজেন্ট দ্বারা সম্পাদিত লেনদেনকে গ্রাহকের অনুমোদিত হিসেবে গণ্য করে, যদি আইন অন্যথা না বলে।
ব্যাংকের শর্তাবলী এবং ভোক্তা আইনের সংঘর্ষ
একটি AI এজেন্ট যে সফলভাবে লগইন করেছে, সে তার মালিকের অনুমোদন ছাড়াই পেমেন্ট করতে পারে। WilmerHale চারটি সমস্যার কথা উল্লেখ করেছে: শনাক্তকরণ, প্রমাণীকরণ, ক্ষমতা এবং অভিহিতকরণ। সুতরাং, সফল লগইন মানে এই নয় যে গ্রাহক প্রতিটি লেনদেনের প্রকৃত অনুমোদন দিয়েছেন।
Regulation E-এর অধীনে, একটি অননুমোদিত ইলেকট্রনিক ফান্ড ট্রান্সফার (EFT) হলো যখন কোনো ব্যক্তি ভোক্তার অনুমতি ছাড়াই তার অর্থ স্থানান্তর করে, এবং ভোক্তার কোনো সুবিধা পাওয়া যায় না। CFPB বলছে এর মধ্যে তৃতীয় পক্ষের কাছ থেকে চুরি করা শংসাপত্র ব্যবহার করে করা স্থানান্তরও অন্তর্ভুক্ত। ব্যাংকের চুক্তি এই সুরক্ষা ক্ষতিগ্রস্ত করতে পারে না। তবে, একটি AI এজেন্ট তার নির্দেশনা অতিক্রম করেছে কিনা তা নির্ধারণ করা আরও জটিল হতে পারে।
আমানতের পলায়ন এবং এর পেছনের ফি লড়াই
ব্যাংকগুলোরও অর্থ ঝুঁকির মধ্যে রয়েছে। Hunton উল্লেখ করেছেন যে AI এজেন্টরা প্রায় 0.1% সুদ দেওয়া চেকিং অ্যাকাউন্ট থেকে আমানত সরিয়ে 3.3%–5% আয় দেওয়া বিকল্পে স্থানান্তর করতে পারে। একটি আনুমানিক হিসাব অনুসারে, ব্যাংকগুলোর বার্ষিক সম্ভাব্য খরচ $47 বিলিয়ন।
সহজ স্থানান্তর ব্যবস্থা বিশ্বজুড়ে ব্যাংকগুলোকে আমানতের উন্নত হার প্রদানে উৎসাহিত করতে পারে। তবে AI-এর অ্যাক্সেস সীমিত করা ফিনটেক সংস্থাগুলোর প্রতিযোগিতা কঠিন করে তুলতে পারে।
দুই মাস আগে ব্যাংকগুলো প্রস্তাবিত স্বেচ্ছামূলক নীতিমালা
কঠোর নিষেধাজ্ঞাগুলো সেপ্টেম্বরে ব্যাংকগুলো প্রস্তাবিত নীতিমালার বিপরীতে যা তারা করেছিল। Bank of America এবং NatWest সহ ছয়টি ব্যাংক পাঁচটি নীতি প্রকাশ করেছিল যা বিশ্বস্ত এজেন্ট-ভিত্তিক বাণিজ্যের জন্য প্রযোজ্য।
যেমন Cryptopolitan প্রতিবেদন করেছে, ব্যাংকগুলো স্বচ্ছতা, নিরাপত্তা এবং গ্রাহকের নিয়ন্ত্রণের ওপর জোর দিয়েছিল। তবে, তাদের নতুন চুক্তিগুলো গ্রাহকদের ওপর আরও বেশি দায়িত্ব চাপিয়ে দিয়েছে। এটি তাদের আগের লক্ষ্যগুলোকে অর্জন করা আরও কঠিন করে তুলতে পারে।
শুধু ক্রিপ্টো সংবাদ পড়বেন না। বুঝুন। আমাদের নিউজলেটারে সাবস্ক্রাইব করুন। এটি বিনামূল্যে।