
বিটকয়েনের দাম $78,900-এর কাছাকাছি ট্রেড করছে, যা $80,000-এর খুব কাছাকাছি যাতে পুরানো ট্রেজারি-কোম্পানি পিচটি কাগজে পুনরুদ্ধার করতে পারে: উচ্চতর বিটকয়েন কর্পোরেট হোল্ডিংয়ের মূল্য বাড়াতে পারে, শেয়ারগুলিকে নেট অ্যাসেট ভ্যালুর উপরে ফেরাতে পারে এবং নতুন কয়েনের উৎস হিসেবে কমন-স্টক ইস্যু আবার খুলতে পারে।
ওই ক্রম ফিরে আসেনি। Strategy, Twenty One Capital এবং Metaplanet-এ, তিনটি তালিকাভুক্ত কোম্পানি যা কর্পোরেট বিটকয়েন ট্রেজারিকে ঘিরে গড়ে উঠেছে, কমন মার্কেট ক্যাপিটালাইজেশন রিপোর্টে বিটকয়েন হোল্ডিংয়ের মোট মূল্যের তুলনায় অনেক কম ছিল। তবে প্রকাশ্য ডিস্কাউন্ট একরূপ ছিল না, এবং এটি সরাসরি রিডিমেবল, কাট-প্রাইস বিটকয়েনের সমান ছিল না। ঋণ, প্রিফার্ড স্টক, প্লেড কয়েন, নগদ ব্যালেন্স, ওয়ারেন্ট এবং বিভিন্ন শেয়ার-কাউন্ট কনভেনশন সবই কমন শেয়ারহোল্ডারদের জন্য কী বাকি ছিল তা পরিবর্তন করেছে।
ফলাফল হল একটি ফান্ডিং সমস্যা, শুধুমাত্র একটি মূল্যায়নের ধাঁধা নয়। যদি কমন স্টক আর নির্ভরযোগ্য প্রিমিয়ামে ট্রেড না করে, তাহলে এটি ইস্যু করলে প্রতি শেয়ারে বিটকয়েন পাতলা হতে পারে। ঋণ এবং প্রিফার্ড স্টক তাৎক্ষণিক কমন-শেয়ার পাতলা হওয়া এড়ায় কিন্তু মূল্য এবং ঝুঁকি সিনিয়র দাবিতে সরিয়ে দেয়। রিটেইনড অপারেটিং ক্যাশ একমাত্র পুনরাবৃত্তিমূলক পথ যা কোনো কিছু যোগ করে না, কিন্তু Metaplanet-এর প্রকাশিত ক্যাশ জেনারেশন তার সাম্প্রতিক বিটকয়েন কেনার মাত্রার কাছাকাছি ছিল না।
বিটকয়েন ট্রেজারি প্রিমিয়াম: তিনটি mNAV, তিনটি ভিন্ন উত্তর
BitcoinTreasuries-এর 27 আগস্টের স্ন্যাপশট বিটকয়েনকে প্রায় $78,900 এ রেখেছে এবং নিম্নলিখিত গোলাকার তুলনা তৈরি করেছে। সংখ্যাগুলি একই দিনের বিশ্লেষণাত্মক স্ন্যাপশট, নয় একেবারে সিঙ্ক্রোনাইজড মার্কেট ক্লোজ: যুক্তরাষ্ট্রের রাতের কোট এবং দেরিতে টোকিও কোট ভিন্ন সময়ে পর্যবেক্ষণ করা হয়েছিল, এবং ডেটাসেটে কোম্পানিগুলির বিভিন্ন হোল্ডিং তারিখ দেখানো হয়েছিল।
| কোম্পানি | রিপোর্টেড BTC | BTC মূল্য | মার্কেট ক্যাপ | এন্টারপ্রাইজ মূল্য | এন্টারপ্রাইজ mNAV | বেসিক mNAV | ডিলিউটেড mNAV |
|---|---|---|---|---|---|---|---|
| Strategy | 840,447 | $66.18B | $48.1B | $66.6B | 1.01x | 0.73x | 0.74x |
| Twenty One Capital | 43,514 | $3.43B | $2.2B | $2.6B | 0.75x | 0.64x | 1.20x |
| Metaplanet | 43,000 | $3.39B | $2.2B | $3.0B | 0.88x | 0.66x | 0.83x |
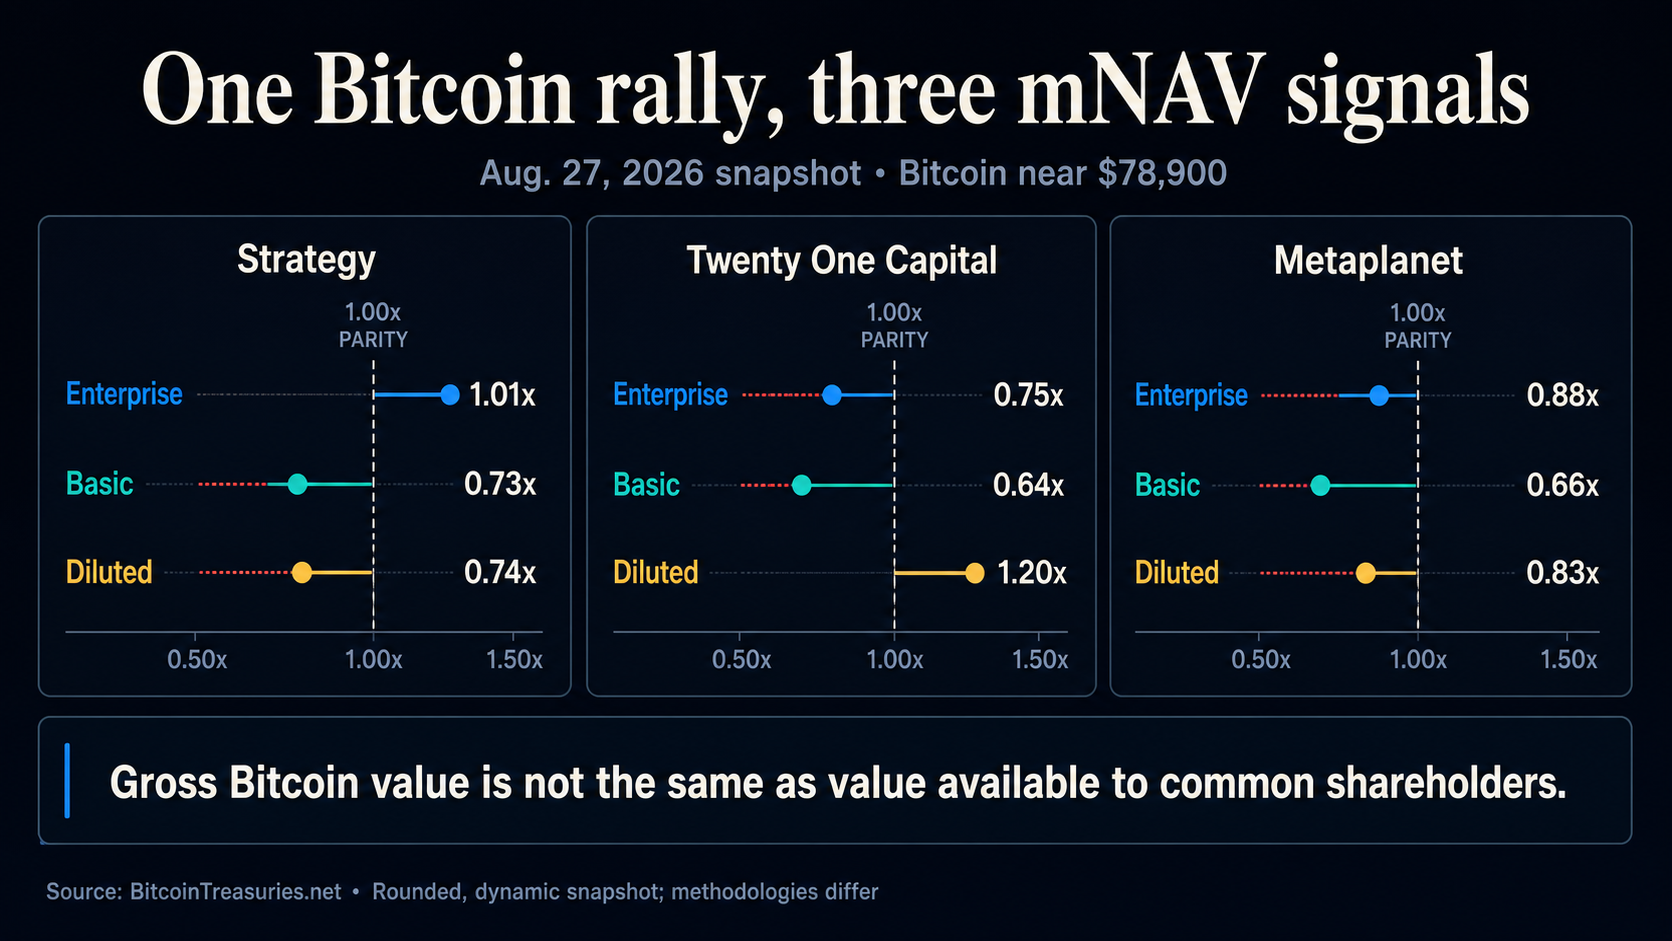
ওই অনুপাতগুলি বিনিময়যোগ্য নয়। বেসিক mNAV বেসিক কমন মার্কেট ক্যাপিটালাইজেশনকে মোট বিটকয়েন মূল্যের সঙ্গে তুলনা করে। ডিলিউটেড mNAV শেয়ারের হার বাড়ায়। এন্টারপ্রাইজ mNAV ঋণ এবং প্রিফার্ড স্টক যোগ করে এবং ক্যাশ বাদ দিয়ে এন্টারপ্রাইজ মূল্যকে বিটকয়েন স্ট্যাকের সঙ্গে তুলনা করে।
এই কারণেই “মার্কেট ক্যাপ বিটকয়েন মূল্যের নিচে” একটি অসম্পূর্ণ দাবি। একটি শেয়ার একটি কোম্পানির বাকি স্বার্থ, তার কয়েনের জন্য একটি উত্তোলন টিকিট নয়। কমন হোল্ডাররা ক্রেডিটর এবং প্রিফার্ড ইনভেস্টরদের পিছনে বসে থাকে, ভবিষ্যতের পাতলা হওয়া শোষণ করে, এবং অপারেটিং খরচ, কর, গভর্নেন্স সিদ্ধান্ত এবং সম্পদের বিধিনিষেধের সামনে পড়ে থাকে। টেবিলের নিজস্ব অসম্মতি হল সতর্কতা: Twenty One বেসিক mNAV-এ 0.64x এ স্ক্রিন করেছিল কিন্তু ডেটাসেটের ডিলিউটেড মাপে 1.20x।
Strategy-এর $2 বিলিয়ন বিক্রি তরলতা কিনেছিল, বিটকয়েন নয়
Strategy পুরানো ইক্যুইটি ফ্লাইউইলের সবচেয়ে স্পষ্ট পরীক্ষা দেয় কারণ তার এন্টারপ্রাইজ মূল্য মোট বিটকয়েন মূল্যের সঙ্গে প্রায় সমতা পেয়েছিল, যখন উভয় কমন-ইক্যুইটি মাপ প্রায় 0.74x ছিল।
তবুও কোম্পানিটি 17 আগস্ট থেকে 23 আগস্ট পর্যন্ত 18.26 মিলিয়ন MSTR শেয়ার বিক্রি করেছিল $2.0065 বিলিয়ন নেট আয় পেয়ে। তার 24 আগস্টের ফাইলিং সপ্তাহে কোনো বিটকয়েন কেনা রিপোর্ট করেনি। পরিবর্তে, Strategy $136.4 মিলিয়ন STRC প্রিফার্ড স্টক রিপারচেজে, $300 মিলিয়ন USD রিজার্ভে এবং বাকিটা USD ক্যাশে ব্যয় করেছিল।
23 আগস্ট পর্যন্ত, Strategy 840,447 BTC, $5.10 বিলিয়ন USD রিজার্ভ এবং $1.59 বিলিয়ন USD ক্যাশ রিপোর্ট করেছিল। ক্যাশ সংখ্যাগুলিতে বিক্রি করা শেয়ার থেকে প্রত্যাশিত আয় অন্তর্ভুক্ত ছিল কিন্তু এখনও সেটেল হয়নি।
ওই পছন্দ গুরুত্বপূর্ণ। কমন ইস্যু যান্ত্রিকভাবে MSTR শেয়ার প্রতি বিটকয়েন বাড়েনি; এটি তরলতা বাড়িয়েছে এবং সিনিয়র সিকিউরিটি পরিচালনা করেছে। Strategy-এর জুন ত্রৈমাসিক ফাইলিং দেখায় প্রায় $6.75 বিলিয়ন ঋণ মূলধন, যার বহনযোগ্য মূল্য প্রায় $6.71 বিলিয়ন ছিল। তার জুন ডিজিটাল-ক্রেডিট ফ্রেমওয়ার্ক প্রায় $1.76 বিলিয়ন বার্ষিক প্রিফার্ড ডিভিডেন্ড এবং ঋণ সুদ মিলিয়ে অনুমান করেছিল।
রিজার্ভ বিটকয়েন বিক্রি থেকে ওই দায়বদ্ধতার তাত্ক্ষণিক চাপ কমায়, কিন্তু এটি ব্যাখ্যা করে যে কমন ইনভেস্টররা মোট কয়েন স্ট্যাক দাবিমুক্ত নয়। Strategy এখনও কর্পোরেট উদ্দেশ্যে শেয়ার বিক্রি করতে পারে যখন স্টক মোট বিটকয়েন মূল্যের নিচে স্ক্রিন করে। ওই দামে যা করতে পারে না তা হল ধরে নেওয়া যে প্রতিটি ডলার উত্থাপিত এবং বিটকয়েনে রূপান্তরিত হলে পুরানো কমন শেয়ার প্রতি বিটকয়েন মূল্য বাড়বে।
কমন ইস্যু শুধুমাত্র তখনই শেয়ার প্রতি বিটকয়েন বাড়ায় যখন নতুন শেয়ার প্রতি কেনা কয়েন ইস্যুর আগের অনুপাত ছাড়িয়ে যায়। ফি, দায়বদ্ধতার জন্য রাখা ক্যাশ এবং বেসিক এবং ডিলিউটেড শেয়ার কাউন্টের মধ্যে পার্থক্য সবই ওই বাধা বাড়ায়।
[
সম্পর্কিত পড়া
Strategy গত সপ্তাহে MSTR শেয়ারহোল্ডারদের কাছ থেকে $334 মিলিয়ন উত্থাপন করেছিল—বিটকয়েন কোনোটাই পায়নি
Twenty One-এর সিকিউরিটি দেখায় কেন মোট হোল্ডিং নমনীয়তাকে অতিরঞ্জিত করে
Twenty One Capital একটি ভিন্ন মূলধন কাঠামো উপস্থাপন করে। তারা 30 জুনে 43,514 BTC এবং 346.8 মিলিয়ন Class A শেয়ার রিপোর্ট করেছিল, সঙ্গে 215.7 মিলিয়ন Class B শেয়ার। তাদের বেসিক mNAV 27 আগস্টের স্ন্যাপশটে 1x-এর নিচে ছিল, যখন ডিলিউটেড mNAV 1x-এর উপরে ছিল।
কোম্পানিটির দ্বিতীয় ত্রৈমাসিক ফাইলিং অভাবী ব্রিজ সরবরাহ করে। Twenty One-এর $486.5 মিলিয়ন কনভার্টিবল-নোট মূলধন ছিল, যার বহনযোগ্য মূল্য প্রায় $484.5 মিলিয়ন ছিল। প্রায় 16,116 BTC, বা রিপোর্টেড স্ট্যাকের 37%, নোট সুরক্ষার জন্য প্লেড ছিল এবং প্লেড থাকাকালীন সাধারণ তরলতার জন্য অনুপলব্ধ ছিল।
প্লেড কোনো স্বয়ংক্রিয় বিক্রি সংকেত তৈরি করে না। এটি মোট হোল্ডিং এবং অবাধ আর্থিক নমনীয়তাকে ভিন্ন পরিমাণ করে। সকল 43,514 BTC-কে স্বাধীনভাবে ব্যবহারযোগ্য বলে মূল্যায়ন করা এবং কনভার্টিবল দাবিকে উপেক্ষা করা কমন ইনভেস্টর এন্টারপ্রাইজ mNAV দ্বারা পরিমাপ করা একই এক্সপোজার কিনছে না।
Twenty One প্রথমার্ধে $1.273 বিলিয়ন নেট লোকসান রিপোর্ট করেছিল। প্রায় $1.249 বিলিয়ন বিটকয়েনের ন্যায্য মূল্য হ্রাস থেকে এসেছিল, তাই এটি সমান ক্যাশ ব্যয় ছিল না। এমনকি, ফাইলিং ব্যাখ্যা করে যে একাউন্টিং ইক্যুইটি, ক্যাশ তরলতা এবং শেয়ার প্রতি বিটকয়েন কেন আলাদা রাখা উচিত। ন্যায্য মূল্য হ্রাস ক্যাশ খরচ না করেই আয়ে প্রাধান্য পেতে পারে, যখন সিকিউরিটি বিধিনিষেধ এবং নোট মূলধন বিভিন্ন পছন্দকে প্রভাবিত করতে পারে কিন্তু রিপোর্টেড কয়েন সংখ্যা পরিবর্তন করে না।
ঋণ এখনও কমন শেয়ার ইস্যু না করেই আরও বিটকয়েন ফান্ড করতে পারে, কিন্তু এটি একটি সিনিয়র দাবি, সুদ বা রূপান্তর এক্সপোজার তৈরি করে, এবং কখনও কখনও সংগৃহীত সম্পদকে বাধাগ্রস্ত করে।
[
সম্পর্কিত পড়া
Twenty One-এর $2.8 বিলিয়ন বিটকয়েন পিল তার স্টকের চেয়ে অনেক বেশি মূল্যবান, কিন্তু একটি ফাঁদ আছে
Metaplanet তার ফাইন্যান্সিংয়ে mNAV গেট তৈরি করেছিল
Metaplanet 30 জুনে 43,000 BTC এবং 1.281 বিলিয়ন ইস্যু করা কমন শেয়ার রিপোর্ট করেছিল। 27 আগস্টের ডেটাসেট কয়েনগুলিকে প্রায় $3.39 বিলিয়ন এবং কমন ইক্যুইটিকে $2.2 বিলিয়ন মূল্যায়ন করেছিল, কিন্তু কোম্পানির ওয়ারেন্ট স্ট্রাকচার বেসিক-শেয়ার তুলনা বিশেষভাবে দুর্বল করে তোলে।
তাদের কার্যকরী ডিলিউটেড-শেয়ার KPI অসমাপ্ত অপশন এবং ফান্ডেড কনভার্টিবল অন্তর্ভুক্ত করে, যখন বেশ কয়েকটি শেয়ার-অধিকার সিরিজ এক্সার্সাইজ প্রাপ্ত হওয়া পর্যন্ত বাদ দেয়। একটি এপ্রিল ডিস্ক্লোজার 25তম সিরিজে 15.9 মিলিয়ন সম্ভাব্য শেয়ার, 26তম সিরিজে 107.4 মিলিয়ন এবং 27তম সিরিজে 100 মিলিয়ন তালিকাভুক্ত করেছিল, সঙ্গে দুটি স্থগিত সিরিজে 210 মিলিয়ন মিলিয়ন যুক্ত করেছিল।
Metaplanet বলেছিল যে প্রথমার্ধের বেশিরভাগ সময়ে mNAV 1x-এর নিচে ছিল। তারা দ্বিতীয় ত্রৈমাসিকে কোম্পানি উদ্যোগী কমন-শেয়ার তৃতীয় পক্ষের বরাদ্দ করেনি, যদিও অধিকার এক্সার্সাইজ এখনও শেয়ার ইস্যু করেছিল। গুরুত্বপূর্ণভাবে, 27তম সিরিজের অধিকার শুধুমাত্র যখন mNAV কমপক্ষে 1.01x হয় তখনই এক্সার্সাইজ করা যেতে পারে। কোম্পানিটি তাই ফাইন্যান্সিং বাধার একটি সংস্করণ সরঞ্জামের মধ্যেই লিখেছে, যদিও ফি, মার্কেট স্লিপেজ এবং হার পার্থক্য মাত্র গেট অ্যাক্রেশন নিশ্চিত করে না।
অপারেটিং রাজস্ব এখনও মার্কেট-অ্যাক্সেস ইঞ্জিনকে প্রতিস্থাপন করে না। Metaplanet প্রথমার্ধে ¥349 মিলিয়ন অপারেটিং ক্যাশ তৈরি করেছিল ¥99.782 বিলিয়ন বিটকয়েন কেনার বিপরীতে। রিটেইনড ক্যাশ নতুন সিনিয়র দাবি বা নতুন শেয়ার ছাড়াই বিটকয়েন যোগ করতে পারে, কিন্তু ওই সংখ্যাগুলি স্কেল ব্যবধান দেখায়।
Metaplanet-এর পরিকল্পিত Super League বিনিয়োগ স্বাক্ষরিত হয়েছিল কিন্তু স্ন্যাপশটে বন্ধ হয়নি। অনুমোদনের ওপর নির্ভর করে, এটি 2,100 BTC এবং $2.5 মিলিয়ন কমন স্টক, ওয়ারেন্ট এবং কৌশলগত প্রিফার্ড স্টকের জন্য অবদান রাখবে, এবং Super League একটি সংহত সহায়ক হয়ে উঠবে বলে আশা করা হচ্ছে। তাই কয়েনগুলি বর্তমান 43,000-BTC স্ন্যাপশটে থাকবে না বিক্রি হিসাবে বিবেচিত হবে; গ্রুপের বর্তমান নীতি অনুযায়ী, এগুলি সংহত এবং ন্যায্য মূল্যে থাকবে, এবং অল্প অংশ অনিয়ন্ত্রিত অংশের জন্য দায়ী হবে।
[
সম্পর্কিত পড়া
Metaplanet-এর US বিটকয়েন ট্রেজারি বেট করে উন্মোচন করতে পারে প্রায় $3.4 বিলিয়ন, কিন্তু একটি ফাঁদ আছে
বেঁচে থাকা ইঞ্জিন ছোট এবং কম স্বয়ংক্রিয়
্রিমিয়াম-মূল্যের কমন ইক্যুইটির প্রতিটি বিকল্প একটি বিনিময় বহন করে।
রিটেইনড অপারেটিং ক্যাশ সবচেয়ে পরিষ্কার পথ কারণ এটি না পাতলা করে এবং না ফাইন্যান্সিং সিনিয়র দাবি তৈরি করে, কিন্তু এটি বর্তমানে সাম্প্রতিক গতিতে অধিগ্রহণ বজায় রাখার জন্য খুব ছোট। বর্তমান ক্যাশ বিটকয়েনে রূপান্তরিত হতে পারে, যদিও এটি একটি কর্পোরেট সম্পদকে অন্য সম্পদে বদলায় না বরং নতুন নেট মূল্য তৈরি করে না।
প্রিমিয়াম-মূল্যের কমন ইক্যুইটি স্কেলেবল পথ যা নতুন সিনিয়র দাবি এড়ায়, কিন্তু শুধুমাত্র যখন নেট ইস্যু আয় প্রতি শেয়ারে বিটকয়েন মূল্যের একটি ধারাবাহিক সীমা পার করে এবং কয়েন কেনার জন্য ব্যবহৃত হয়। বেসিক mNAV 1x-এর নিচে একটি সতর্কতা, পূর্ণ পরীক্ষা নয়; সংশ্লিষ্ট বাধা পাতলা করা, ক্যাশ এবং সিনিয়র দাবিকে অন্তর্ভুক্ত করতে হবে।
ঋণ এবং প্রিফার্ড স্টক প্রথমে কমন শেয়ার সংখ্যা রক্ষা করতে পারে, কিন্তু কুপন, ডিভিডেন্ড, রূপান্তর অধিকার এবং সিকিউরিটি স্থানান্তর অর্থনীতির একটি অংশ সিনিয়র ইনভেস্টরদের কাছে চলে যায়। ক্যাশ-ফান্ডেড বাইব্যাক যান্ত্রিকভাবে বাকি শেয়ার প্রতি মোট বিটকয়েন বাড়ায় কিন্তু ক্যাশ কমায়। বিটকয়েন-ফান্ডেড বাইব্যাক মোট কয়েন কমায় এবং শুধুমাত্র যখন রিপারচেজ মূল্য বাইব্যাকের আগের মোট বিটকয়েন মূল্যের প্রতি শেয়ারের নিচে হয় তখনই শেয়ার প্রতি বিটকয়েন বাড়ে। কোনো পথই নতুন বিটকয়েন জমা করে না। Strategy-এর $1 বিলিয়ন MSTR রিপারচেজ অনুমোদন 23 আগস্ট পর্যন্ত অব্যবহৃত ছিল।
বিটকয়েনের র্যালি লব্ধি বাড়িয়েছে। এটি ফাইন্যান্সিং শর্ত ঠিক করেনি। যতক্ষণ এই কোম্পানিগুলি অনেক বেশি অপারেটিং ক্যাশ তৈরি করে বা প্রতিযোগিতামূলক কমন-ইক্যুইটি প্রিমিয়াম ফিরে পায়, পরবর্তী বিটকয়েন কেনা ট্রেজারির আকারের উপর কম নির্ভর করবে বরং কে এটি ফান্ড করে, তারা কী দাবি পায় এবং লেনদেন আসলে বর্তমান কমন হোল্ডারদের প্রতি শেয়ারে বেশি বিটকয়েন রেখে দেয় কিনা।
পোস্টটি বিটকয়েন $80,000 ছুঁয়েছে কিন্তু Strategy, Twenty One Capital বা Metaplanet-এ বিটকয়েন ট্রেজারি প্রিমিয়াম পুনরুদ্ধার করতে ব্যর্থ হয়েছে প্রথমে CryptoSlate-এ প্রকাশিত হয়েছিল।